借入の基礎知識

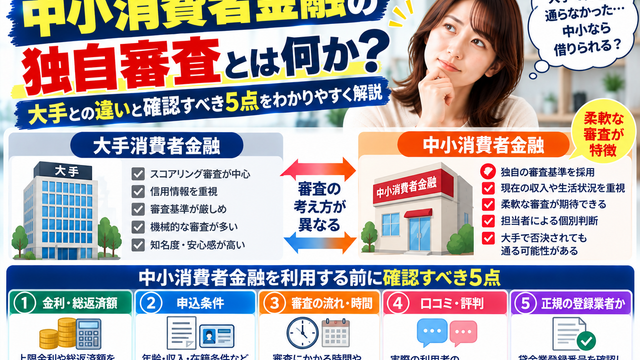
中小消費者金融の「独自審査」とは何か|大手との違いと確認すべき5点

中小消費者金融の「独自審査」は、法律上の調査を省略できる制度ではありません。信用情報の照会や総量規制は大手と共通。変わるのは個別事情をどこまで見るかという運用の幅です。大手との違いと、申し込む前に確認したい5点を整理します。
返せなくなったとき

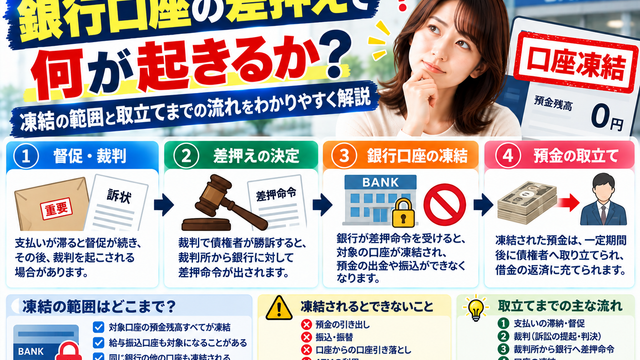
銀行口座の差押えで何が起きるか|凍結の範囲と取立てまでの流れ

銀行口座の差押えは、差押命令が銀行に届いた時点で効力が生じます。預金には差押禁止額がなく、取立てまでは1週間。給与振込口座の扱い、税金の滞納処分との違い、個人再生・自己破産で止まるかどうかを条文に沿って整理します。
返せなくなったとき

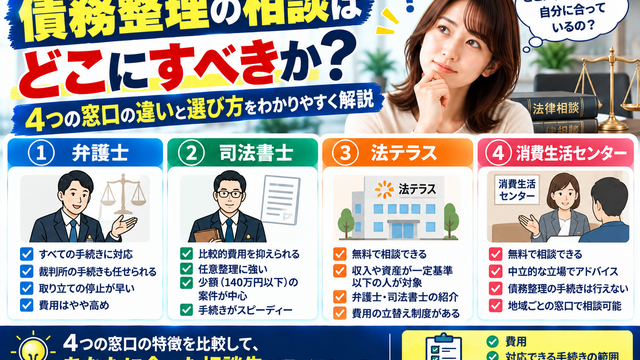
債務整理の相談はどこにすべきか|4つの窓口の違いと選び方

債務整理の相談先は弁護士・認定司法書士・法テラス・消費生活センターの4つ。代理権の有無、司法書士の「1社140万円」の上限、法テラスの資力基準と立替制度、費用と期間の目安、状況別の選び方を整理します。
返せなくなったとき

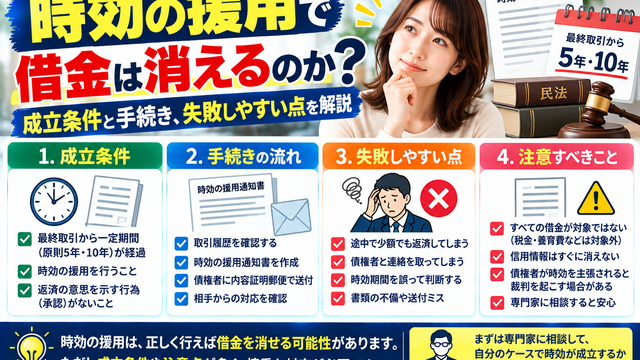
時効の援用で借金は消えるのか|成立条件と手続き、失敗しやすい点

期間が過ぎただけでは借金は消えません。援用という意思表示が必要で、少額の入金や電話での支払いの相談が「承認」にあたると振り出しに戻ります。条件と手順、失敗しやすい点を整理します。
返せなくなったとき

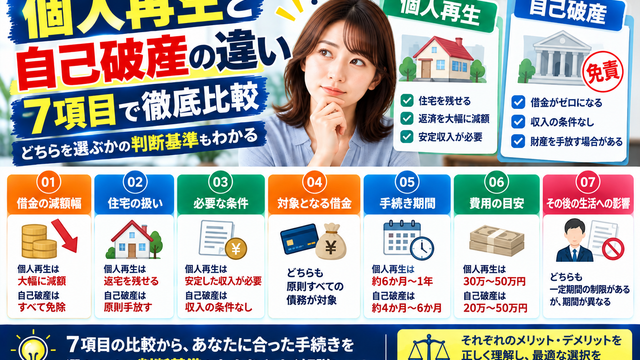
個人再生と自己破産の違い7項目|どちらを選ぶかの判断基準

個人再生と自己破産の違いは、借金が「減る」か「なくなる」か、そして財産を残せるかの2点です。住宅・資格・収入の3点で選択肢はかなり絞り込めます。
返せなくなったとき

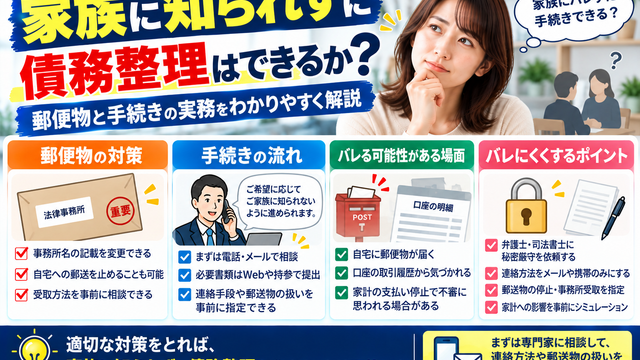
家族に知られずに債務整理はできるか|郵便物と手続きの実務

裁判所や弁護士が家族に通知する仕組みはありません。それでも伝わりうる5つの経路と、受任前なら対処できる範囲を条文と実務から整理します。
借入の基礎知識

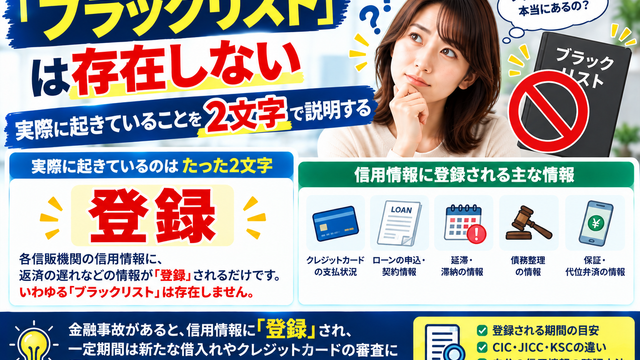
「ブラックリスト」は存在しない|実際に起きていることを2文字で説明する

「ブラックリスト」という名簿は存在しません。実際にあるのは信用情報の「異動」という2文字で、登録条件は61日以上または3か月以上の延滞など具体的です。5つの誤解を公表資料から正します。
借入の基礎知識

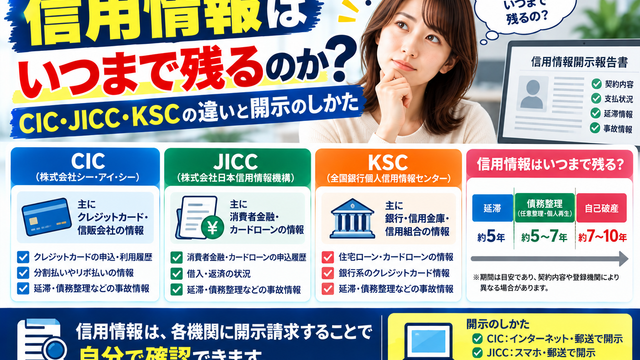
信用情報はいつまで残るのか|CIC・JICC・KSCの違いと開示のしかた

信用情報の保有期間は機関ごとに違い、起算点は「手続きをした日」ではなく「完済・契約終了の日」です。CIC・JICC・KSCの登録内容と期間、開示のしかたを整理します。
借入の基礎知識

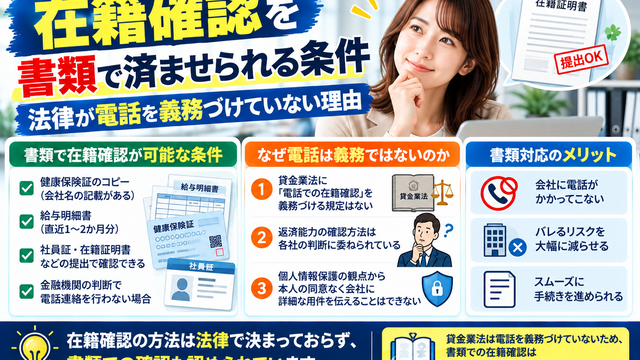
在籍確認を書類で済ませられる条件|法律が電話を義務づけていない理由

勤務先への電話は法律上の義務ではありません。貸金業法13条1項が求めているのは返済能力の調査で、方法は指定されていません。書類で代替できる理由と、電話に切り替わる場合を整理します。
借入の基礎知識

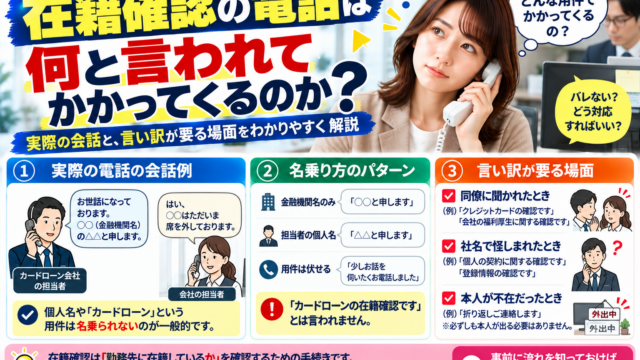
在籍確認の電話は何と言われてかかってくるのか|実際の会話と、言い訳が要る場面

在籍確認の電話で話されるのは「◯◯さんはいらっしゃいますか」の一言です。用件は告げられません。実際の会話と、言い訳が必要になる場面を条文と実務から整理します。