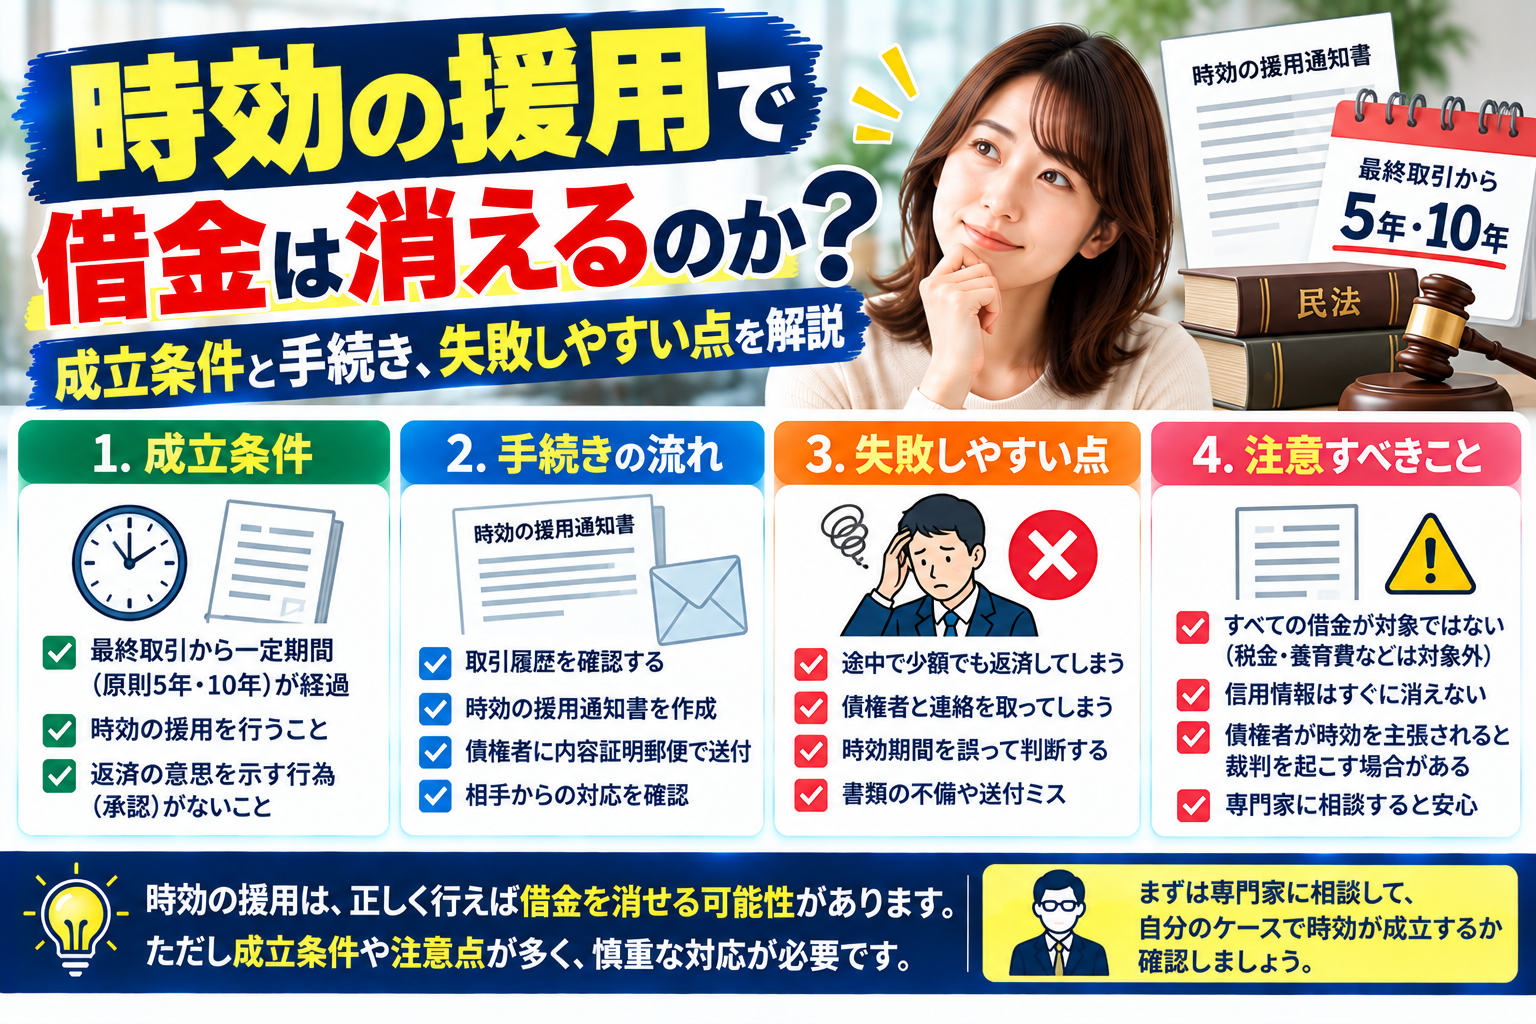
長く放置した借金について、「時効で消えているのではないか」と考える方がいます。結論から書きます。一定期間が過ぎた借金は、債務者が「時効の援用」という意思表示をすることで、支払義務がなくなる場合があります。ただし、期間が過ぎただけでは消えません。援用が必要であり、しかも途中で裁判を起こされていたり、少しでも返済していたりすると、時効は振り出しに戻っています。援用できるかは、契約日・最後の入金日・裁判の有無を資料で確認しなければ判断できません。誤った判断で連絡を取ると、かえって時効が使えなくなります。
時効の援用とは何か|期間が過ぎただけでは借金は消えない
「時効の完成」と「時効の援用」は別のもの
借金の時効は、二つの段階に分けて理解すると混乱しません。
一つ目が「時効の完成」です。法律で定められた期間、債権者が権利を行使しないまま時間が過ぎた状態を指します。二つ目が「時効の援用」です。時効が完成したことを理由に、債務者の側から「支払いません」と相手に伝える行為です。
民法第145条は、次のように定めています。
時効は、当事者(消滅時効にあっては、保証人、物上保証人、第三取得者その他権利の消滅について正当な利益を有する者を含む。)が援用しなければ、裁判所がこれによって裁判をすることができない。
期間が過ぎていても、債務者が何も言わなければ、裁判所はその借金が消えたものとして扱いません。時効は自動では働かない、というのが出発点です。
援用しないまま放置するとどうなるか
時効が完成している借金でも、援用しない限り請求そのものは止まりません。督促状が届き続けることもありますし、債権者が裁判を起こすこともあります。
このとき、裁判所から届いた書類に何も対応せずに放置すると、原則として債権者の言い分がそのまま認められます。判決が確定すれば、民法第169条第1項により、その権利の時効期間は改めて10年になります。
確定判決又は確定判決と同一の効力を有するものによって確定した権利については、十年より短い時効期間の定めがあるものであっても、その時効期間は、十年とする。
「時効が完成しているはずだから無視してよい」という判断が、最も損失の大きい失敗につながります。裁判を経た後は給与や預金の差押えという段階に進むため、給与差押えは会社に何が届くのかで説明している手続きが現実のものになります。
援用できるのは誰か
条文にあるとおり、援用できるのは「当事者」です。消滅時効の場合は、主債務者のほか、保証人、物上保証人、第三取得者など、権利が消えることに正当な利益を持つ人が含まれます。ただし、主債務者が承認をして時効が更新されていた場合の扱いなど、保証人の立場では判断が分かれる場面があります。自己判断で通知を出す前に弁護士に確認してください。
借金の消滅時効は何年か|契約の時期と借入先で変わる
2020年4月1日以後に生じた債権
2020年4月1日に施行された改正民法では、債権の消滅時効は第166条第1項で次のように定められています。
債権は、次に掲げる場合には、時効によって消滅する。一 債権者が権利を行使することができることを知った時から五年間行使しないとき。二 権利を行使することができる時から十年間行使しないとき。
二つの期間のうち、先に満了したほうで時効が完成します。貸金の場合、債権者である金融機関は返済期日を把握していますから、実際には第1号の「5年」が先に来るのが通常です。
2020年3月31日以前に生じた債権
改正法には経過措置があり、施行日前に生じた債権の消滅時効の期間については従前の例によるとされています。古い借金には改正前のルールが適用されます。
改正前は、原則が10年(改正前民法第167条第1項)、商事債権が5年(改正前商法第522条。現在は削除)、さらに職業別の短期消滅時効という三層構造でした。消費者金融やクレジットカード会社からの借入れは商事債権にあたると扱われるのが一般的で、この場合は5年とされてきました。一方、信用金庫・信用組合・労働金庫・農協などからの借入れや個人間の貸し借りは、10年と扱われる例があります。
借入先ごとの目安
| 借入先 | 2020年3月31日以前に生じた債権 | 2020年4月1日以後に生じた債権 |
|---|---|---|
| 消費者金融・信販・カードのキャッシング | 5年とされることが多い | 5年 |
| 銀行のカードローン | 5年とされることが多い | 5年 |
| 信用金庫・信用組合・労働金庫・農協 | 10年とされることがある | 5年 |
| 個人間の貸し借り | 10年とされることが多い | 5年(貸主が期日を把握している場合) |
| 奨学金(日本学生支援機構) | 10年とされることがある | 5年 |
| 判決・支払督促の確定後 | 確定時から10年 | 確定時から10年 |
| 債権回収会社に譲渡された債権 | 元の債権の性質を引き継ぐ | 元の債権の性質を引き継ぐ |
債権が譲渡されても、時効期間や起算点が譲渡によってリセットされることはありません。「別の会社から新しく請求が来た」という理由だけで期間が延びるわけではない、という点は押さえておいてください。
信用金庫や奨学金の扱いは、貸主の性質や契約内容によって裁判上の判断が分かれる領域です。表は目安として読み、実際の判断は資料を揃えて専門家に確認してください。
起算点は「最後に返した日」とは限らない
数え始めをどこに置くかで結論が変わります。よくある誤解が「最後に入金した日から5年」というものです。
分割返済の契約には、一定回数の延滞があると「期限の利益」を失う条項が入っていることが多くあります。期限の利益を失うと残額全部を直ちに支払う義務が生じ、このとき残額全体について時効が進み始めるのが原則的な考え方です。最後の入金日と期限の利益を失った日は、通常は数か月ずれます。条項が働いていない場合は、各回の返済期日ごとに時効が進み、古い回の分から順に完成していくという整理になることがあります。
起算点の確認には、契約書(期限の利益喪失条項の有無)、取引履歴、一括請求の通知書、債権譲渡通知が必要です。手元にない場合は債権者に取引履歴の開示を求める方法がありますが、連絡の仕方によっては次章の「承認」と受け取られるおそれがあります。
時効の完成を妨げる事由|「更新」と「完成猶予」の違い
二つの仕組みを区別する
2020年の改正で、従来の「中断」「停止」は「更新」「完成猶予」に改められました。
更新は、それまで積み上げた期間がゼロに戻り、その時点から数え直すことを指します。完成猶予は、期間の進行自体は止めず、一定の事情がある間は時効が完成しないようにする仕組みです。
| 事由 | 根拠条文 | 効果 | 具体例 |
|---|---|---|---|
| 裁判上の請求、支払督促、訴訟上の和解・調停、倒産手続参加 | 民法第147条 | 手続中は完成猶予。権利が確定すれば終了時から更新 | 貸金返還請求訴訟、支払督促の申立て |
| 強制執行、担保権の実行、財産開示手続など | 民法第148条 | 手続中は完成猶予。終了時から更新 | 給与差押え、預金差押え |
| 仮差押え・仮処分 | 民法第149条 | 終了時から6か月を経過するまで完成猶予 | 訴訟前の保全処分 |
| 催告 | 民法第150条 | 催告から6か月を経過するまで完成猶予。再度の催告に効力なし | 内容証明による支払請求 |
| 協議を行う旨の合意(書面) | 民法第151条 | 合意から1年、定めた期間、協議拒絶通知から6か月のいずれか早い時まで完成猶予 | 分割払いの協議に関する書面 |
| 承認 | 民法第152条 | その時から更新(数え直し) | 一部弁済、支払猶予の申入れ、残高確認書への署名 |
承認が最も起こりやすい
実務で問題になるのは、圧倒的に「承認」です。民法第152条第1項は次のとおりです。
時効は、権利の承認があったときは、その時から新たにその進行を始める。
承認には形式の定めがありません。書面でなくても、電話での発言でも成立しうると考えられています。「今月は払えないので来月に」「1万円だけなら払えます」といったやり取りが、借金の存在を認めたものとして扱われる可能性があります。時効が完成しているかもしれない借金について自分から電話をかけることが危険なのは、この点にあります。
裁判上の請求は途中で気づきにくい
裁判所からの書類は、原則として債務者の住所に送達されます。転居や転送期間の経過で受け取れていない場合でも、手続きが進んでいることがあります。債権者が過去に支払督促や訴訟を起こしていたかは記憶だけでは確認しきれないため、届いた書類が残っていないか探し、見つからなければ専門家に確認を依頼するのが現実的です。
時効の援用の進め方|確認から内容証明郵便まで
手順1:信用情報を開示して事実関係を把握する
国内の指定信用情報機関は、CIC、JICC、全国銀行個人信用情報センター(KSC)の3機関です。加盟している金融機関が異なるため、借入先によっては複数の機関に開示請求が必要です。
開示すると、契約日、契約額、返済状況、延滞や債権譲渡といった取引事実が確認できます。ただし登録期間には限りがあります。JICCの場合、契約内容に関する情報は契約終了後5年以内(2019年9月30日以前の契約は完済日から5年以内)、延滞情報は延滞が継続している間、債権譲渡の情報は発生日から1年以内とされています。機関ごとの違いは信用情報はいつまで残るのかに整理しました。
時効が完成するほど古い借金は、信用情報から既に消えていることもあります。「開示したら何も載っていなかった」ことは可能性を示す材料にはなりますが、それだけで援用できると判断することはできません。
手順2:手元の書類と記憶を突き合わせる
信用情報で足りない部分は書類で補います。債権者からの通知、判決書や支払督促の書類、振込の記録などです。特に、裁判所名の入った封筒を過去に受け取った記憶がないかは必ず確認してください。
手順3:内容証明郵便で援用の意思を伝える
時効の援用に、法律上決まった形式はありません。ただし実務では、内容証明郵便(配達証明付き)を使うのが一般的です。「いつ、誰が、どのような内容を、誰に送ったか」を郵便局が証明するため、後から争いになったときの証拠になります。
記載する内容は、おおむね次のとおりです。
- 通知の日付
- 債権者の名称と住所(債権譲渡を受けた会社の場合はその会社)
- 債務者の氏名と住所
- 対象の債権を特定する情報(契約番号、借入日、金額など分かる範囲で)
- 消滅時効が完成していること
- 時効を援用する旨の意思表示
- 今後、請求や取立ての連絡を行わないよう求める文言
金額や日付が不確かなまま断定した記載をすると、かえって不利な材料になることがあります。特定できる情報だけを書き、不明な点は「貴社からの◯年◯月◯日付通知書記載の債権」といった形で指定する方法もあります。
手順4:送付後の対応
通知が届いた後、債権者が時効の完成を認めれば請求は止まります。一方で、「その日付より後に入金がある」「過去に判決を取っている」と反論してくることもあります。この場合は、相手方が示す資料を確認したうえで判断する必要があります。
費用と期間の目安
| 方法 | 費用の目安 | 期間の目安 | 向いている場面 |
|---|---|---|---|
| 自分で内容証明を送る | 郵便料金と証明料などで1通あたり1,500〜2,500円程度 | 書類が揃っていれば数日〜2週間 | 最終取引日と裁判の有無が資料で確認できる場合 |
| 司法書士に依頼する | 1社あたり2万〜5万円程度 | 1〜2か月 | 債権額が1社140万円以下で争点が少ない場合 |
| 弁護士に依頼する | 1社あたり2万〜6万円程度 | 1〜3か月 | 債権額が大きい、訴訟になっている、複数社ある場合 |
費用は事務所ごとに設定が異なり、着手金と報酬に分かれている場合や、訴訟対応が別料金になる場合があります。なお、司法書士が代理できる範囲は1件あたり140万円以下の事件に限られます(司法書士法第3条第1項第6号・第2項)。これを超える債権は弁護士に依頼することになります。郵便料金は改定されることがあるため、差し出す時点で日本郵便の案内を確認してください。
援用の前にやってはいけないこと|失敗しやすい5つの場面
時効の援用は、「できるかどうか」よりも「できたはずなのに、自分の行動で使えなくした」という失敗が目立ちます。
1. 少額でも入金してしまう
「とりあえず5,000円だけ払っておこう」という対応が、承認として時効を更新させることがあります。時効が完成している可能性がある借金については、1円も入金しないのが原則です。
2. 電話で支払いの相談をする
債権者からの電話に出て「来月なら払えます」「分割にしてもらえませんか」と答えることも、承認と評価されうる行為です。通話が録音されていれば、後から否定することは困難です。古い借金についての電話を受けたときは、その場で支払いの話をせず、「書面で送ってください」とだけ伝えて切る対応が考えられます。
3. 和解書や残高確認書に署名する
債権回収会社から、分割払いの和解書や残高確認書が送られてくることがあります。署名して返送すると、借金の存在を明確に認めたことになります。
4. 裁判所からの書類を放置する
支払督促に対する督促異議の申立ては、送達を受けた日から2週間以内です。訴状の場合は期日までに答弁書を提出します。時効の援用は、この手続きの中で主張することができます。放置して確定させてしまうと援用の機会を失い、時効期間は10年に伸びます。
5. 自分の記憶だけで判断する
「もう10年は払っていないはずだ」という記憶で援用通知を送り、実際には7年前に一部入金があった、というケースがあります。承認にあたる事実が後から出てくると援用は認められません。しかも、通知を送ったこと自体が債権者に居場所を知らせる結果になります。資料で確認できない場合は、通知を送る前に相談するほうが安全です。相談の段階では、借金の存在を債権者に対して認める行為にはあたりません。
援用したあとに何が起きるか|信用情報・再請求・保証人
支払義務の扱い
時効が有効に援用されると、その債権は時効の完成時にさかのぼって消滅したものとして扱われるのが一般的な整理です(民法第144条)。以後、債権者はその借金の支払いを求めることができなくなります。
信用情報の扱い
援用が受け入れられた場合、加盟会社が信用情報の登録内容を変更または削除することがあります。ただし、どのように扱われるかは信用情報機関と登録した会社の判断によるため、一律ではありません。
また、KSCには官報に掲載された情報が登録される仕組みがあり、時効援用とは別の経路で記録が残ることがあります。「援用すれば信用情報が必ずきれいになる」とは言えません。開示して確認するのが確実です。
記録が残る経路を、会社や家族に知られる経路と合わせて整理したい場合は、借金が会社にバレる6つの経路と、それぞれ防げるかどうかも参考になります。
援用後も請求が来た場合
援用後に同じ債権者から請求が続く場合、貸金業法第21条第1項の取立て行為の規制に触れる可能性があります。同項は、貸金業者や取立ての委託を受けた者が、人を威迫したり、私生活や業務の平穏を害する言動をしたりすることを禁じています。
請求が続くときは、内容証明の控えと配達証明を保管したうえで、日本貸金業協会の貸金業相談・紛争解決センターや消費生活センター(消費者ホットライン188)に相談する方法があります。
保証人・連帯保証人がいる場合
主債務について時効が援用されると、保証債務も消滅するのが原則的な整理です。保証債務には付従性があるためです。ただし、保証人が自ら承認をしていた場合など、結論が単純ではない場面があります。保証人が関わる案件は、早めに弁護士に確認してください。
援用が使えないときの選択肢|債務整理との比較
時効を待つという方針は現実的ではない
「あと1年で5年になるから、それまで待とう」という考え方は勧められません。理由は三つあります。
第一に、債権者が裁判を起こせばその時点で完成猶予となり、判決が確定すれば10年になります。第二に、待っている間も遅延損害金が積み上がります。第三に、債権者は時効の管理を業務として行っており、完成直前に手続きを取ることは珍しくありません。
| 項目 | 時効の援用 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|---|
| 対象 | 時効が完成している債権 | 選んだ債権者の債務 | 原則として全債務 | 原則として全債務 |
| 減額の程度 | 対象債権は消滅 | 主に将来利息の免除 | 法律の基準に従って圧縮 | 免責されれば支払義務がなくなる |
| 裁判所の関与 | 原則として不要 | 不要 | 必要 | 必要 |
| 期間の目安 | 1〜3か月 | 3〜6か月(返済は3〜5年) | 6か月〜1年(返済は原則3年) | 6か月〜1年 |
| 費用の目安 | 1社あたり2万〜6万円程度 | 1社あたり2万〜6万円程度 | 総額40万〜70万円程度(予納金を含む) | 総額30万〜80万円程度(管財事件はより高額) |
| 住宅の扱い | 影響しない | 影響しない | 住宅資金特別条項を使える場合がある | 原則として処分の対象 |
| 官報への掲載 | なし | なし | あり | あり |
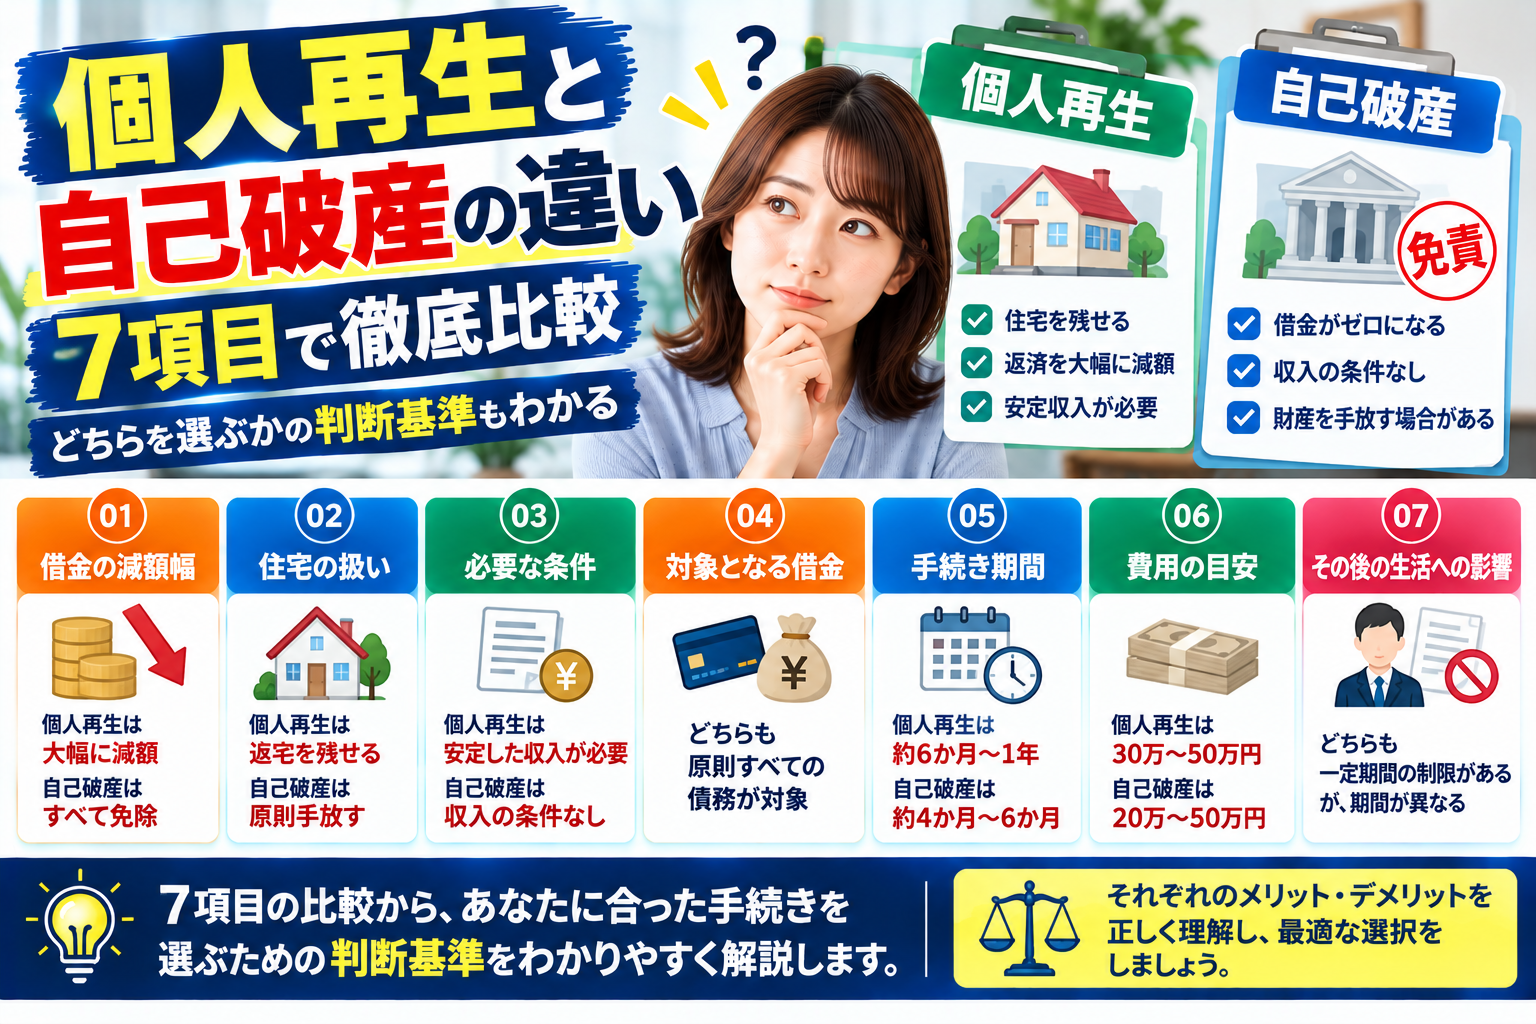
費用と期間は事務所や裁判所の運用によって幅があります。特に自己破産は、同時廃止か管財事件かで予納金が変わるため総額が大きく動きます。任意整理を検討する場合の影響は任意整理のデメリットは何かに、個人再生と自己破産の選び分けは個人再生と自己破産の違い7項目に整理しています。
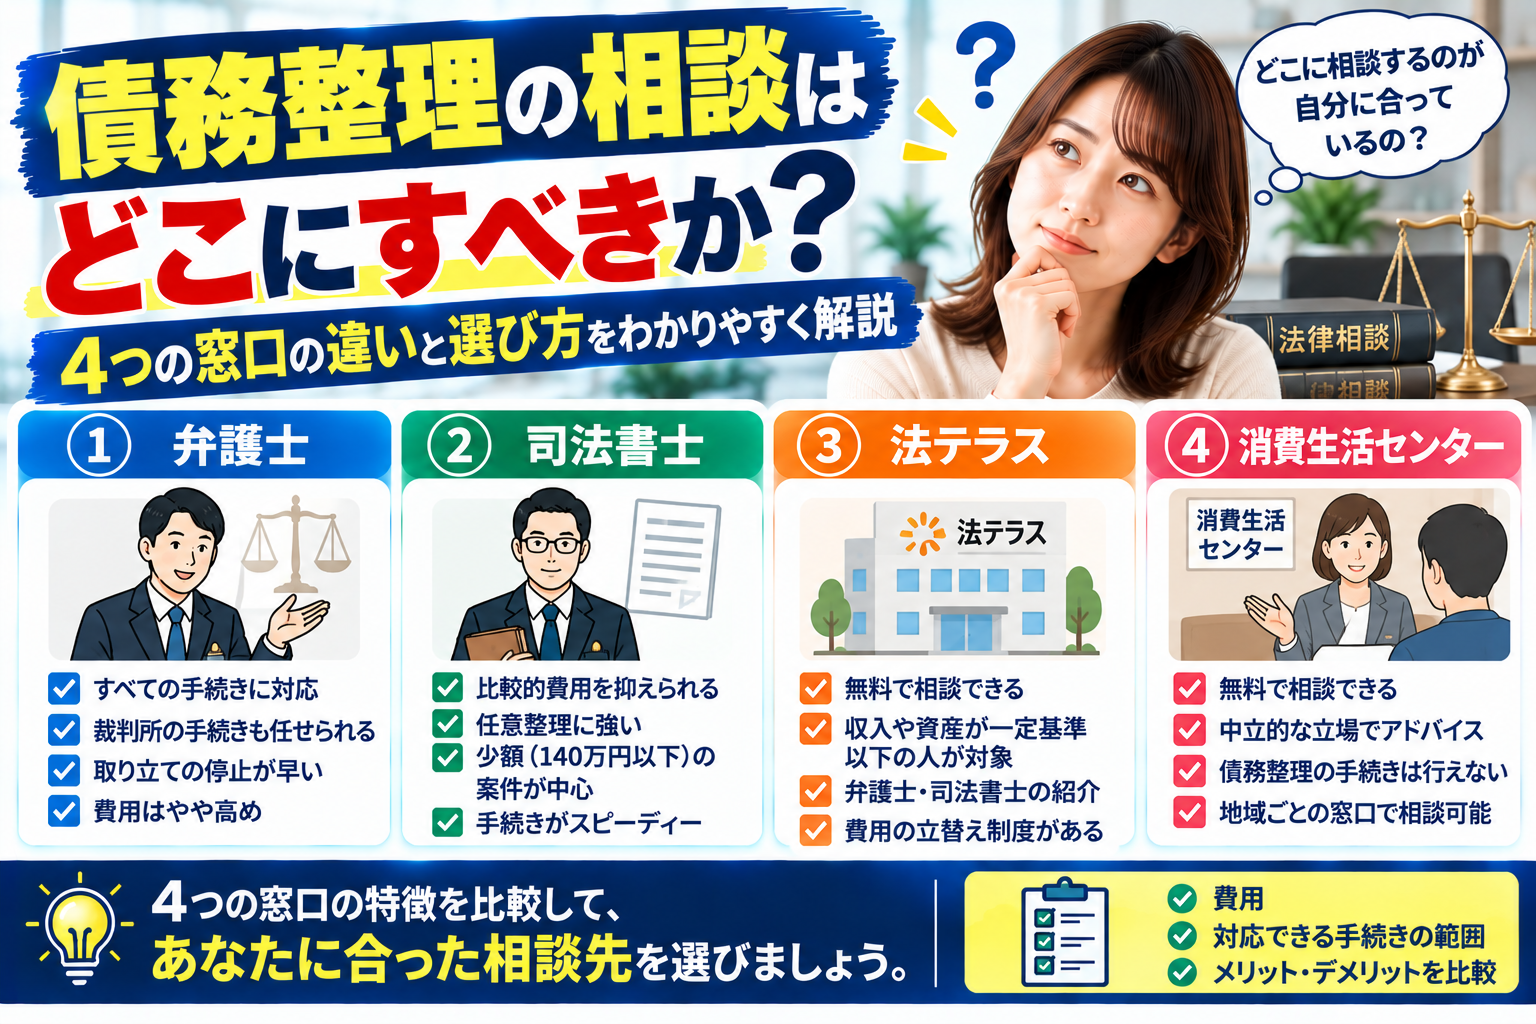
相談できる窓口
| 窓口 | 連絡先 | 内容 |
|---|---|---|
| 法テラス・サポートダイヤル | 0570-078374/平日9時〜21時、土曜9時〜17時 | 法制度や相談窓口の案内。条件を満たせば無料法律相談や費用立替の制度がある |
| 消費者ホットライン | 188 | 最寄りの消費生活センター等へつながる |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051/平日9時〜17時 | 貸金業者との間のトラブル相談 |
| 警察相談専用電話 | #9110 | 違法な取立てや脅迫など、警察に相談すべき事案 |
| 各弁護士会・司法書士会 | 各会の案内による | 法律相談の予約 |
違法な業者への注意
借金の整理を検討している人を狙った勧誘があります。「時効になっている借金を買い取る」「信用情報を消す」といった働きかけや、「他社で断られた方でも対応します」という広告で接触してくる業者には注意してください。
貸金業を営むには登録が必要で、金融庁の登録貸金業者情報検索サービスで業者名や登録番号を確認できます。登録のない業者からの借入れは、いわゆるヤミ金にあたります。法外な利息を請求されるほか、勤務先や家族への連絡を材料にした取立てが行われることがあります。信用情報の記録を消すことを請け負う業者も、正規の仕組みでは対応できないことを請け負っていることになり、費用だけを取られるおそれがあります。
被害にあった、あるいは疑いがある場合は、返済を続ける前に、法テラス、消費者ホットライン188、警察相談専用電話#9110に相談してください。生活費そのものが不足している場合は、お金が足りないときに使える公的制度7つもあわせて確認してください。
個別の判断は専門家へ
時効が完成しているかどうかは、契約日、取引履歴、裁判の有無、承認にあたる行為の有無といった個別の事実によって決まります。同じ「5年以上返していない」という状況でも結論は分かれます。具体的な事案についての判断は、弁護士に確認してください。
よくある質問
Q1. 最後に返済してから5年が過ぎていれば、自動的に借金は消えますか。
消えません。民法第145条により、時効は当事者が援用しなければ裁判上の効果が生じません。また、5年が正しい期間かは債権が生じた時期や借入先によって変わります。加えて、その間に裁判上の請求や承認があれば期間は数え直しになっています。
Q2. 時効の援用は自分でできますか。
法律上、本人が行うことは可能です。内容証明郵便を自分で作成して送る方も実際にいます。ただし、最終取引日や裁判の有無を資料で確認できていないまま通知を送ると、承認にあたる事実が後から判明して援用が認められず、債権者に現住所を知らせる結果だけが残ることがあります。資料が揃わない場合は、送付前に相談することが考えられます。
Q3. 債権回収会社から通知が来ました。時効は最初からやり直しになりますか。
債権が譲渡されても、時効期間や起算点は原則として引き継がれます。譲渡そのもので期間が延びることはありません。ただし、譲渡前に債権者が裁判上の請求をしていた場合や、譲渡後に債務者が支払いの約束をした場合は、更新や完成猶予が生じている可能性があります。通知に記載された債権の内容と手元の資料を突き合わせて確認してください。
Q4. 裁判所から支払督促が届きました。時効を主張できますか。
一般には、督促異議の申立てや、その後の訴訟手続の中で消滅時効を主張することができます。督促異議の申立ては、支払督促の送達を受けた日から2週間以内に行う必要があります。この期間を過ぎると仮執行宣言が付き、確定すると民法第169条により時効期間は10年になります。期限が短いため、届いた時点ですぐに弁護士に相談してください。
Q5. 時効を援用すると、信用情報から記録は消えますか。
必ず消えるとは言えません。援用が受け入れられた場合、加盟会社の判断で登録内容が変更または削除されることがありますが、扱いは信用情報機関や会社によって異なります。また、KSCには官報掲載情報が登録される仕組みがあり、別の経路で記録が残ることもあります。実際にどうなっているかは、各機関に開示請求をして確認する方法が確実です。
Q6. 時効が完成しているのに請求が続く場合、どうすればよいですか。
援用通知の控えと配達証明を保管したうえで、書面で再度その旨を伝える方法があります。取立ての方法が、人を威迫したり私生活の平穏を害したりするものである場合は、貸金業法第21条第1項に触れる可能性があります。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や消費生活センター(188)、悪質な場合は警察相談専用電話(#9110)への相談が考えられます。
Q7. 家族の借金について、家族が時効を援用できますか。
援用できるのは、民法第145条にいう「当事者」、すなわち主債務者のほか、保証人や物上保証人など権利の消滅について正当な利益を持つ人です。単に家族であるというだけでは援用できません。なお、相続が発生している場合は相続人が債務を承継するため立場が変わります。相続放棄には熟慮期間があり、期限を過ぎると選択できなくなります。
Q8. 奨学金にも時効の援用はできますか。
制度上、奨学金の返還債権にも消滅時効の規定は適用されます。ただし、貸与の時期によって期間の考え方が異なり、返還期限猶予や減額返還の申請、督促の経過によって更新や完成猶予が生じている場合があります。返還が難しい場合は、時効を待つのではなく、日本学生支援機構の返還期限猶予や減額返還の制度をまず確認してください。
まとめ
時効の援用は、条件が揃えば支払義務がなくなる制度です。ただし、揃えるべき条件は三つあり、いずれも記憶ではなく資料で確認する必要があります。
一つ目は、債権が生じた時期に応じた期間が経過していること。2020年4月1日以後に生じた債権は民法第166条により原則5年、それ以前は改正前のルールにより5年または10年と整理されます。
二つ目は、起算点が正しく把握できていること。最後に入金した日ではなく期限の利益を失った日が基準になることが多く、その確認には契約書と取引履歴が必要です。
三つ目は、更新や完成猶予にあたる事情がないこと。裁判上の請求、強制執行、そして最も起こりやすい「承認」の有無を確認しなければなりません。時効が完成しているかもしれない借金について自分から電話をかけて支払いの相談をすることは、援用の機会を失う典型的な行動です。
裁判所から書類が届いた場合は、期限内の対応が欠かせません。放置して確定させると時効期間は10年に伸び、差押えの段階に進みます。時効が使えないと分かった場合でも、任意整理、個人再生、自己破産といった選択肢があります。判断に迷う段階で、法テラスや弁護士会の相談窓口を利用してください。
出典(確認日:2026年9月25日)
- 民法(明治29年法律第89号)第144条・第145条・第147条〜第152条・第166条・第169条 / e-Gov法令検索
- 貸金業法(昭和58年法律第32号)第21条 / e-Gov法令検索
- 司法書士法(昭和25年法律第197号)第3条 / e-Gov法令検索
- 民法の一部を改正する法律(平成29年法律第44号)附則 / 法務省「民法(債権関係)の改正」
- 日本信用情報機構(JICC)「信用情報の内容と登録期間」
- 株式会社シー・アイ・シー(CIC)「情報開示」
- 全国銀行個人信用情報センター(KSC)「本人開示の手続き」
- 法テラス「法テラス・サポートダイヤル」
- 日本貸金業協会「貸金業相談・紛争解決センター」
- 消費者庁「消費者ホットライン」/警察庁「警察相談専用電話 #9110」
- 金融庁「登録貸金業者情報検索サービス」/裁判所「支払督促」
本記事は一般的な制度の説明であり、個別の事案についての法律判断を示すものではありません。具体的な対応は弁護士にご相談ください。制度の運用や取扱いは、自治体・機関・事務所によって異なる場合があります。
執筆:サポート24編集部(担当:原田 由子)