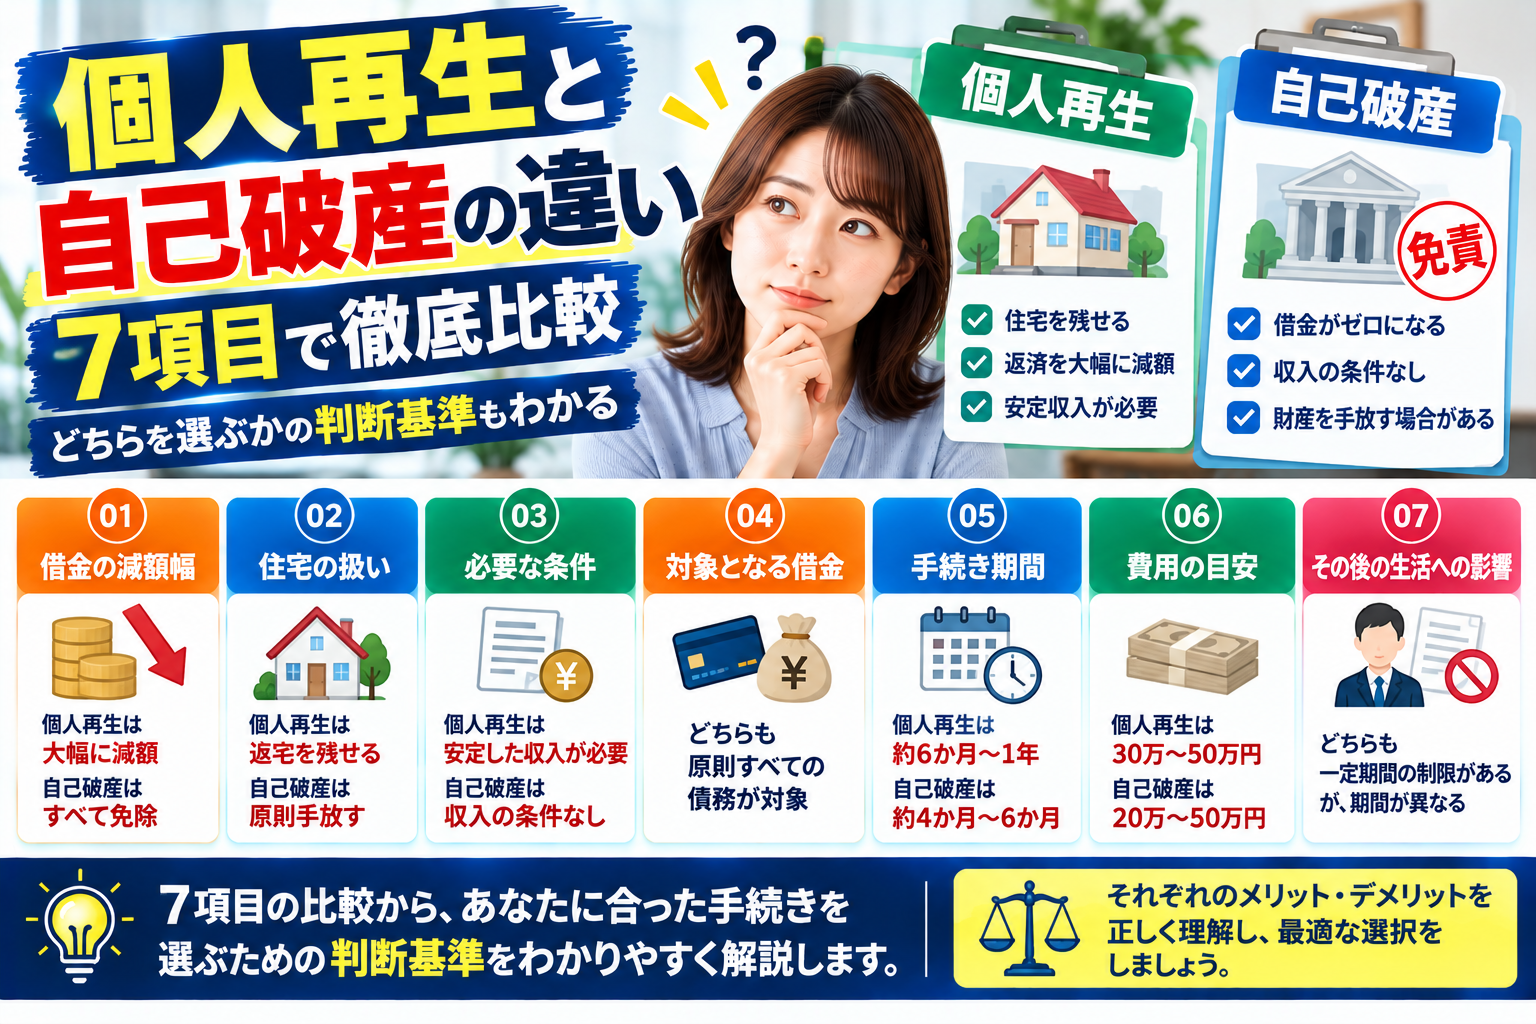
個人再生と自己破産の最も大きな違いは、借金が「減る」か「なくなる」か、そして財産を手元に残せるかの2点です。自己破産は原則としてすべての借金の支払義務がなくなる代わりに、一定額を超える財産は処分されます。個人再生は借金を法律で定めた額まで減らして3年から5年かけて返す手続きで、住宅ローンが残る自宅を手放さずに済む可能性があります。住宅を残したいか、安定した収入があるか、資格を使う仕事かという3点で、選べる手続きはかなり絞り込めます。
個人再生と自己破産の違いを一覧で確認する
どちらも裁判所を通す法的な手続きで、任意整理のように債権者と直接交渉するものではありません。共通点は、裁判所に申し立てる点と、信用情報に記録が残る点です。違いは次の表のとおりです。
| 項目 | 個人再生 | 自己破産 |
|---|---|---|
| 借金の扱い | 法定の額まで減額し、原則3年(最長5年)で分割弁済 | 免責許可が確定すれば支払義務を免れる |
| 根拠法 | 民事再生法 第13章(第221条以下) | 破産法 |
| 収入の要件 | 将来にわたり継続的または反復して収入を得る見込みが必要 | 必要なし |
| 負債額の上限 | 無担保の再生債権の総額5,000万円以下 | 上限なし |
| 自宅 | 住宅資金特別条項を使えば残せる場合がある | 原則として処分の対象 |
| 資格・職業の制限 | なし | 手続き中に一部の資格・職業に制限がかかる |
| 免責不許可事由 | 規定なし(浪費や賭博でも申立て自体は可能) | 破産法第252条第1項に列挙。裁量免責の余地あり |
「資格の制限」と「自宅」の扱いが、実務上の分かれ目になりやすい項目です。以下で順に見ていきます。
自己破産はどういう手続きか
支払義務がなくなる仕組み
裁判所が破産手続開始の決定をし、その後に免責許可の決定が確定すると、破産手続による配当を除いて、破産債権についての責任を免れます(破産法第253条第1項)。借金そのものが消滅するのではなく、支払う責任がなくなるという構成です。
同時廃止と管財事件の違い
処分できる財産がほとんどない場合は、破産手続開始と同時に手続きを終える「同時廃止」になります。一定以上の財産がある場合や、負債の理由に調査が必要な場合は、破産管財人が選任される「管財事件」になります。どちらになるかは裁判所が判断し、運用は裁判所ごとに異なります。予納金の額が大きく変わるため、費用に直結する分岐点です。
免責されない債権がある
免責許可が確定しても、次の債権は支払義務が残ります(破産法第253条第1項ただし書)。
- 租税等の請求権(税金、社会保険料など)
- 破産者が悪意で加えた不法行為にもとづく損害賠償請求権
- 故意または重大な過失により人の生命・身体を害した不法行為にもとづく損害賠償請求権
- 夫婦間の協力扶助義務、婚姻費用の分担、子の監護、扶養義務にかかる請求権(養育費など)
- 雇用関係にもとづいて生じた使用人の請求権および預り金返還請求権
- 破産者が知りながら債権者名簿に記載しなかった請求権
- 罰金等の請求権
税金と養育費は残る、という点は見落とされがちです。
免責不許可事由と裁量免責
浪費や賭博によって著しく財産を減少させた場合、財産を隠した場合、裁判所の調査で虚偽の説明をした場合などは、免責不許可事由にあたります(破産法第252条第1項)。前回の免責許可決定の確定日などから7年以内の再度の申立ても同項第10号に挙げられています。
ただし、同条第2項は、これらに該当する場合でも、裁判所が破産手続開始の決定に至った経緯その他一切の事情を考慮して免責を許可できると定めています。該当すれば必ず不許可になるわけではありません。どう評価されるかは事案ごとの判断になるため、心当たりがある場合は申立て前に弁護士に事情を伝えておくことが重要です。
個人再生はどういう手続きか
小規模個人再生と給与所得者等再生
個人再生には2つの類型があります。
小規模個人再生は、将来において継続的に収入を得る見込みがあり、無担保債務の総額が5,000万円以下の人が使えます。再生計画案には債権者の決議があり、頭数の過半数または債権額の2分の1超の反対があると認可されません。
給与所得者等再生は、これに加えて「給与またはこれに類する定期的な収入を得る見込みがあり、かつその額の変動の幅が小さいと見込まれる」人が選べます(民事再生法第239条第1項)。債権者の決議はありませんが、後述する可処分所得要件が加わるため、弁済額が小規模個人再生より大きくなることが多く、実務上は小規模個人再生が選ばれる場面が目立ちます。
給与所得者等再生には7年の制限があります。過去に給与所得者等再生の再生計画が遂行された場合、ハードシップ免責の決定が確定した場合、破産法の免責許可決定が確定した場合は、その確定日から7年以内は給与所得者等再生を申し立てられません(民事再生法第239条第5項第2号)。
弁済期間
再生計画では、最終の弁済期を認可決定の確定日から3年後の日が属する月中の日とするのが原則です。特別の事情がある場合に限り、5年を超えない範囲で延長できます(民事再生法第229条第2項第2号)。
住宅資金特別条項
住宅ローンについて「住宅資金特別条項」を定めると、住宅ローンは従来どおり払い続け、それ以外の借金だけを圧縮できます。自宅を残せる可能性があるのは、この条項があるためです。
ただし条件があります。住宅の上に住宅資金貸付債権以外の担保権が設定されている場合や、住宅以外の不動産に設定された抵当権に後れる担保権がある場合は、この条項を定められません(民事再生法第198条第1項ただし書)。自宅を担保に別の借入れをしている場合は、使えない可能性があります。
借金はいくらまで減るのか
個人再生の最低弁済額
小規模個人再生では、弁済総額が次の基準を下回ると再生計画は認可されません(民事再生法第231条第2項第3号・第4号)。
| 無担保債権の総額 | 計画で支払う最低額 |
|---|---|
| 100万円未満 | その総額(減額されない) |
| 100万円以上500万円以下 | 100万円 |
| 500万円超1,500万円以下 | 総額の5分の1 |
| 1,500万円超3,000万円以下 | 300万円 |
| 3,000万円超5,000万円以下 | 総額の10分の1 |
※住宅ローンや担保付きの債権は、この総額に含めません。
最低弁済額だけでは決まらない
実際の弁済額は、次の3つを比べて最も高い額になります。
- 上の表の最低弁済額
- 保有する財産を処分したと仮定した場合の価値(清算価値)
- 給与所得者等再生の場合は、可処分所得の2年分(民事再生法第241条第2項第7号)
2の清算価値保障の原則があるため、解約返戻金のある保険、自動車、退職金見込額などを持っていると、弁済額は最低弁済額より上がります。「借金が5分の1になる」という説明だけを見て判断すると、想定と食い違うことがあります。
3の可処分所得は、収入から税金・社会保険料と、政令で定める最低限度の生活費を差し引いた額で、その2年分が下限になります。扶養家族が少なく収入が安定している人ほど、この額は大きくなります。
自己破産の場合
免責許可が確定すれば、上で挙げた非免責債権を除いて支払義務がなくなります。減額の計算という考え方はありません。
費用と期間はどれくらいかかるのか
費用は「裁判所に納めるお金」と「弁護士・司法書士に払うお金」に分かれます。前者は裁判所が公表しており、後者は依頼先によって幅があります。
裁判所に納める費用
東京地方裁判所民事第20部が公表している金額は次のとおりです。管轄の裁判所によって金額と運用が異なるため、必ず申立先の裁判所の案内を確認してください。
| 費目 | 自己破産(個人) | 個人再生 |
|---|---|---|
| 申立手数料(収入印紙) | 1,500円 | 10,000円 |
| 予納郵券 | 4,950円 | 1,990円分ほか(債権者数に応じて加算) |
| 官報公告費 | 予納金に含まれる扱い | 15,120円(窓口納付は16,000円) |
| 予納金(同時廃止) | 11,859円(現金納付12,000円) | — |
| 予納金(個人管財) | 最低20万円+18,543円(現金納付19,000円) | — |
自己破産が同時廃止になるか管財事件になるかで、裁判所に納める額は1万円台から20万円超まで変わります。ここが費用の最大の変動要因です。
個人再生では、裁判所が個人再生委員を選任する場合に、その報酬分の予納が必要になることがあります。選任の運用と報酬額は裁判所によって異なり、代理人弁護士がついているかどうかで扱いが変わる裁判所もあります。
弁護士・司法書士に払う費用
一般的な相場としては、自己破産が同時廃止で20万円台から40万円程度、管財事件で30万円台から50万円程度、個人再生が住宅資金特別条項なしで30万円台から50万円程度、条項ありでさらに10万円前後の上乗せという幅で案内されることが多い分野です。分割払いに応じる事務所もあります。料金体系は事務所ごとに設定されているため、契約前に総額の見積りを書面で受け取ってください。
収入と資産が一定以下であれば、法テラスの民事法律扶助が使えます。2026年3月現在の資力基準は、単身者で手取月収182,000円以下(東京都特別区は200,200円以下)、保有資産180万円以下です。自己破産(債権者10社の場合)の立替基準は、着手金132,000円・実費35,000円・報酬金110,000円の合計277,000円で、援助開始後に月5,000円から10,000円程度の分割で償還します。生活保護を受給している場合は、手続き中の償還が猶予され、事件終了後に償還が免除される場合があります。
なお、司法書士には取り扱える額に上限があります。個人再生・自己破産の裁判所提出書類の作成は司法書士も扱えますが、代理人として手続きを進められる範囲は弁護士と異なります。
手続きにかかる期間の目安
| 段階 | 自己破産 | 個人再生 |
|---|---|---|
| 依頼から申立てまで | 2〜6か月程度(書類準備と費用の積立) | 2〜6か月程度 |
| 申立てから終了まで | 同時廃止で3〜4か月程度、管財事件で6か月〜1年程度 | 5〜8か月程度 |
| 手続き後 | 免責確定で終了 | 認可確定後、原則3年(最長5年)の返済 |
個人再生は、認可決定が出た後に3年から5年の返済期間が続きます。「手続きが終わる」時期と「支払いが終わる」時期が違う点は、自己破産との実務上の大きな差です。
受任通知で取立てが止まる
弁護士や司法書士が受任通知を債権者に送ると、貸金業者は正当な理由なく本人に直接取立てをすることができなくなります(貸金業法第21条第1項第9号)。依頼から申立てまでの期間、支払いを止めて費用を積み立てられるのはこの仕組みによるものです。
一方、この期間中に訴訟や強制執行の手続きが進むこともあります。すでに給与の差押えを受けている場合は、手続きの選択と同時に差押えへの対応も必要になるため、早めに相談してください。
手続きが生活に及ぼす影響|財産・資格・家族・信用情報
手元に残せる財産
自己破産では、差し押さえることができない財産と、民事執行法第131条第3号の政令で定める額に2分の3を乗じた額の金銭が、破産財団に属しない「自由財産」となります(破産法第34条第3項)。実務ではおおむね99万円までの現金が目安とされています。裁判所は生活状況や収入の見込みを考慮して自由財産の範囲を拡張できますが(同条第4項)、対象は裁判所の運用によって異なります。
個人再生では財産を処分する手続きはありません。ただし前述のとおり、保有財産の価値が弁済額の下限になります。財産を残す代わりに、その分を返済で支払うという構造です。
資格・職業の制限
自己破産では、手続き中に一部の資格や職業に制限がかかります。たとえば弁護士法第7条第4号は「破産手続開始の決定を受けて復権を得ない者」を欠格事由としており、警備業法も第3条第1号で同様に定め、同法第14条第1項によって警備員にもこの制限が及びます。ほかに、生命保険募集人、旅行業務取扱管理者、宅地建物取引士なども個別法で制限されています。
この制限は永久のものではありません。免責許可の決定が確定すれば復権します(破産法第255条第1項第1号)。
個人再生には、こうした資格制限はありません。 資格が仕事に直結している人にとっては、これが手続きを選ぶ決定的な理由になることがあります。
家族への影響
保証人がいない借金であれば、手続きによって家族に支払義務が生じることはありません。ただし保証人がついている借金については、本人が手続きを取ると保証人に請求が向かいます。
家族に知られずに進められるかという点は、郵便物、口座、保証人、申立書類など経路ごとに事情が異なります。整理したものが家族に知られずに債務整理はできるかにあります。会社に知られる経路については借金が会社にバレる6つの経路で整理しています。
信用情報にはいつまで残るのか
いわゆる「ブラックリスト」という名簿はなく、実際に起きているのは信用情報機関への記録の登録です。登録期間は機関ごとに異なります。
| 機関 | 主な登録期間 |
|---|---|
| CIC | クレジット情報は契約中および契約終了から5年間。自己破産は、免責許可決定を確認した会員会社のコメントが登録された報告日から5年。平成21年4月1日以降、官報情報の収集・保有は中止 |
| JICC | 契約内容に関する情報は契約終了後5年以内。債務整理・破産申立等の取引事実情報は5年以内 |
| KSC(全国銀行個人信用情報センター) | 取引情報は契約終了日から5年以内。官報情報は決定日から7年以内(令和4年11月4日に10年から7年へ短縮) |
CICは民事再生の申請について会員会社のコメント登録はしないとしていますが、返済が滞った時点の延滞情報や契約終了後の記録は残ります。KSCは官報情報を7年保有するため、銀行系の審査に影響する期間は他の機関より長くなる可能性があります。機関ごとの詳細と開示のしかたは信用情報はいつまで残るのかにまとめました。
どちらを選ぶかの判断基準
次の項目に当てはまるかどうかで、選択肢はかなり絞り込めます。
個人再生が向いている可能性が高いケース
- 住宅ローンが残る自宅を手放したくない。住宅資金特別条項が使える見込みがあるかが鍵になります
- 資格や職業に制限がかかると仕事を続けられない。弁護士、警備員、宅地建物取引士など
- 継続的・反復的な収入の見込みがある。減額後の額を3年から5年で払い切れることが前提です
- 浪費や賭博が借金の原因で、免責不許可事由にあたる可能性が高い。個人再生に免責不許可事由の規定はありません
- 無担保の債務が5,000万円以下
自己破産が向いている可能性が高いケース
- 減額後の額であっても、支払い続けるだけの収入の見込みがない
- 収入が不安定、または失業中である
- 処分されて困る財産がない
- 資格制限のかからない仕事に就いている、または一時的な制限を受け入れられる
どちらも難しい場合
減額しても払えず、かつ資格制限を受け入れられないという場合もあります。その場合は任意整理で対象債権を絞る、公的制度で生活費を確保しながら立て直す、といった別の道を検討することになります。任意整理の効果と限界は任意整理のデメリットで整理しています。
なお、どの手続きが適切かは、債権者の構成、財産の内容、収入の見通し、家族の状況などを合わせて判断するものです。ここに書いたのは一般的な整理であり、個別の事案の判断は弁護士にご相談ください。
手続きを検討するときの注意点と相談窓口
違法な業者に注意してください
返済が苦しい時期は、「債務整理中でも融資」「審査が甘い」といった広告が目に入りやすくなります。こうした宣伝をする、貸金業の登録がない業者は違法です。法外な利息を請求されたり、家族や勤務先へ連絡されたりする被害につながります。金融庁の「登録貸金業者情報検索サービス」で登録の有無を確認できます。
また、「必ず借金が減る」「書類を送るだけで解決する」といった勧誘にも注意が必要です。弁護士・司法書士でない者が報酬を得て法律事務を扱うことは弁護士法で禁じられています。
相談できる窓口
- 法テラス(日本司法支援センター) 0570-078374:収入等の条件を満たせば無料の法律相談と費用の立替が利用できます
- 消費者ホットライン 188:最寄りの消費生活センター等につながります
- 日本貸金業協会 貸金業相談・紛争解決センター 0570-051-051:貸金業者とのトラブルの相談窓口です
- 警察相談専用電話 #9110:違法な取立てや脅迫を受けている場合の相談窓口です
お住まいの自治体の生活困窮者自立支援の窓口でも、家計の立て直しの相談ができます。運用は自治体ごとに異なりますので、お住まいの自治体の窓口でご確認ください。手続きの費用を工面する前に生活費そのものが不足している場合は、まず自治体の窓口に相談してください。使える制度はお金が足りないときに使える公的制度7つに整理しています。
よくある質問
Q1. 個人再生と自己破産は、どちらの方が家族に知られにくいですか
手続きそのものの性質として、どちらが知られにくいと言い切れるものではありません。実務上の差が出やすいのは、自宅に届く郵便物と、同居家族の収入資料の提出です。個人再生では家計全体の状況を示す資料を求められることが多く、同居家族の協力が必要になる場面があります。自己破産の管財事件では、破産管財人とのやり取りが発生します。どちらも官報に公告されますが、官報を日常的に確認している人は限られます。
Q2. 個人再生をすると、保証人はどうなりますか
本人の債務が減額されても、保証人の保証債務は減りません。債権者は保証人に対して、減額前の残額を請求できます。自己破産でも同じです。保証人がついている借金がある場合は、その影響を踏まえて手続きを選ぶ必要があるため、契約書を確認したうえで弁護士に相談してください。
Q3. 税金や養育費も自己破産でなくなりますか
なくなりません。租税等の請求権と、夫婦間の協力扶助義務・婚姻費用の分担・子の監護・扶養義務にかかる請求権は、破産法第253条第1項ただし書で非免責債権とされています。個人再生でも、税金は再生手続の対象外(一般優先債権)として扱われます。
Q4. 車を残したまま手続きできますか
ローンが完済済みで所有権が自分にある車は、個人再生であれば処分の対象にはなりませんが、その評価額が清算価値として弁済額に反映されます。自己破産では、自由財産の範囲に収まるかどうかが問題になり、価値が高い車は処分の対象になります。ローン返済中で所有権留保がついている場合は、どちらの手続きでも引き揚げられる可能性があります。契約内容によって結論が変わるため、車検証と契約書を持って相談してください。
Q5. 過去に自己破産をしています。もう一度できますか
前回の免責許可決定の確定日等から7年以内の申立ては、免責不許可事由にあたります(破産法第252条第1項第10号)。ただし同条第2項により、裁判所が一切の事情を考慮して免責を許可する余地は残されています。また、7年以内は給与所得者等再生を申し立てられませんが(民事再生法第239条第5項第2号)、小規模個人再生には同様の制限がありません。
Q6. 借金の総額が少ない場合、個人再生は意味がありますか
無担保債権の総額が100万円未満の場合、最低弁済額はその総額そのものになるため、元本は減りません。100万円以上500万円以下の場合も最低弁済額は100万円です。総額が小さいほど減額の効果は限られるため、費用対効果の面から任意整理など他の手続きが検討されることが多くなります。
Q7. 手続き中に転職や引っ越しをしても大丈夫ですか
できなくなるわけではありませんが、裁判所や代理人への報告が必要です。個人再生では収入の見込みが認可の前提になるため、収入が大きく変わる転職は再生計画に影響します。自己破産の管財事件では、居住地を離れるときに裁判所の許可を要する場合があります。予定がある場合は申立て前に代理人へ伝えてください。
まとめ
個人再生と自己破産は、どちらも裁判所を通じて借金を整理する手続きですが、目的が異なります。自己破産は支払義務そのものから解放される代わりに財産を手放し、一時的に一部の資格が制限されます。個人再生は財産と資格を維持しながら、減額した額を3年から5年かけて返していく手続きです。
判断の軸は、(1) 残したい自宅や財産があるか、(2) 資格や職業に制限がかかると困るか、(3) 減額後の額を払い切れる収入の見込みがあるか、の3点です。この3点がはっきりすれば、選択肢は相当に絞られます。
費用は、裁判所に納める分だけでも自己破産の同時廃止で1万円台、管財事件で20万円超と差があります。収入と資産が基準内であれば法テラスの立替制度が使えます。費用が理由で相談を先送りにする必要はありません。
なお、どの手続きが適切かは個別の事情によって変わります。本記事は一般的な取扱いを整理したものですので、具体的な判断は弁護士にご相談ください。
出典(確認日:2026年9月24日)
- 民事再生法(平成11年法律第225号)第198条・第229条・第231条・第239条・第241条 / e-Gov法令検索
- 破産法(平成16年法律第75号)第34条・第252条・第253条・第255条 / e-Gov法令検索
- 民事執行法(昭和54年法律第4号)第131条 / e-Gov法令検索
- 弁護士法(昭和24年法律第205号)第7条 / e-Gov法令検索
- 警備業法(昭和47年法律第117号)第3条・第14条 / e-Gov法令検索
- 裁判所「個人再生」
- 東京地方裁判所民事第20部「破産事件の手続費用一覧」「個人再生手続の申立てに当たって」
- 法テラス「民事法律扶助のしおり」
- 株式会社シー・アイ・シー(CIC)「自己破産の登録は何年間ですか?」
- 日本信用情報機構(JICC)「信用情報の内容と登録期間」
- 全国銀行協会「全国銀行個人信用情報センター センターの概要」「一部情報の登録終了および登録期間の短縮について」
本記事は一般的な情報の整理であり、個別の事案についての法律判断を示すものではありません。制度の運用は裁判所・事務所によって異なる場合があります。具体的な判断については、弁護士にご相談ください。
執筆:サポート24編集部(担当:原田 由子)