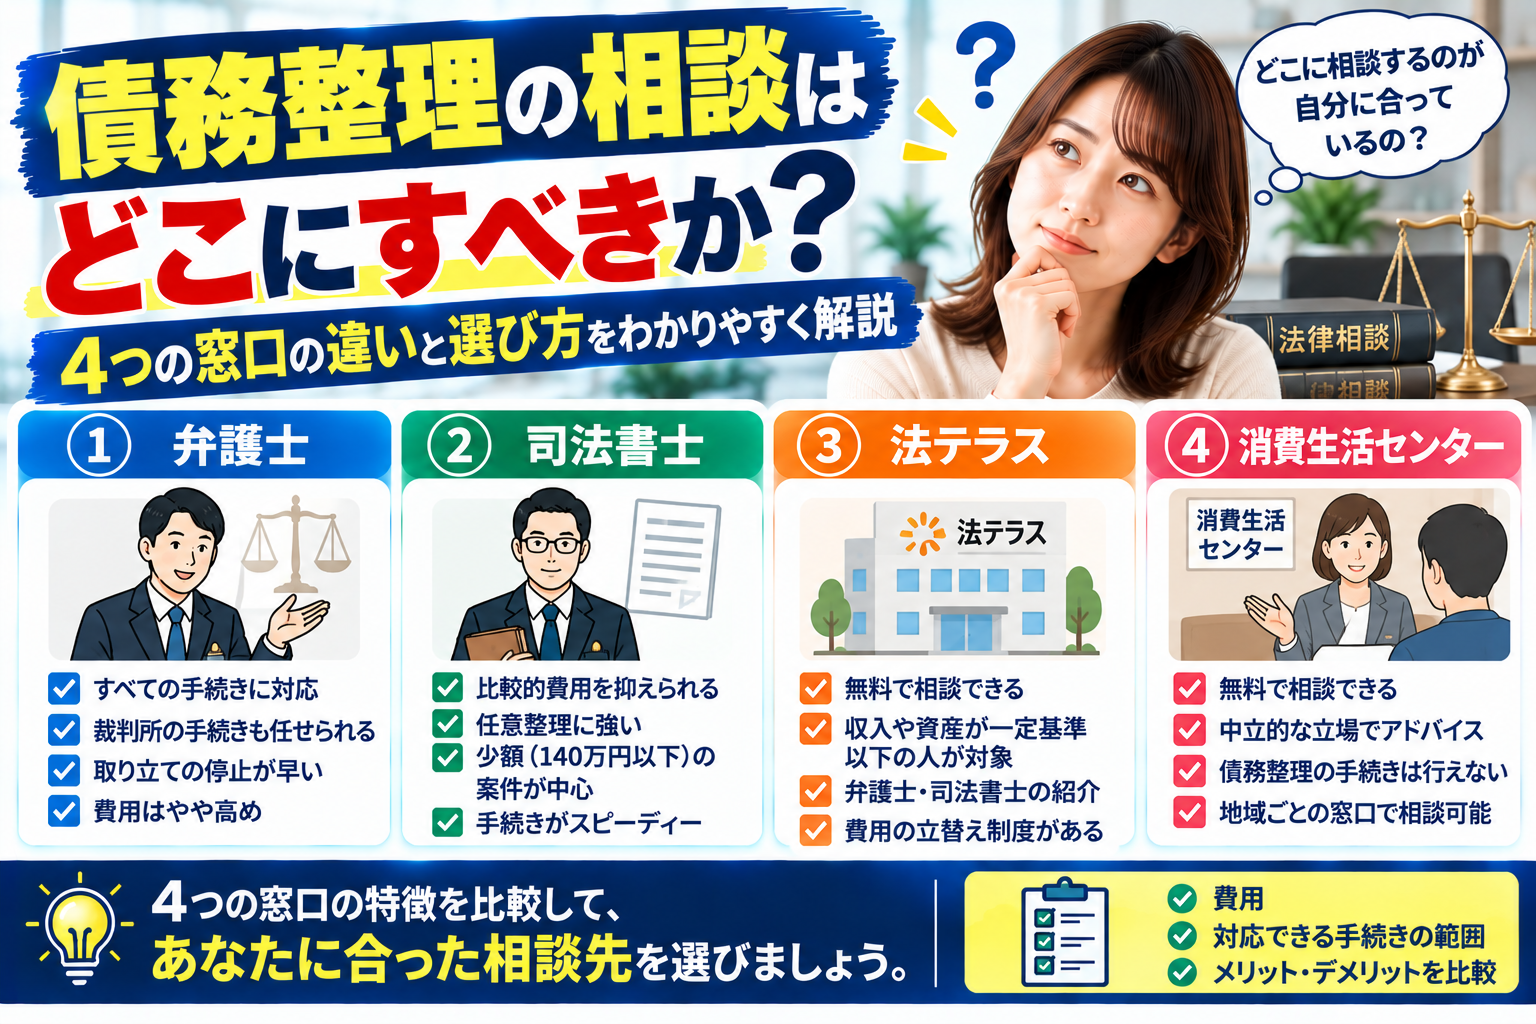
借金の返済が行き詰まったとき、相談先は大きく4つあります。代理人として債権者と交渉できるのは弁護士と認定司法書士だけで、司法書士には1社あたり140万円という上限があります。費用を払う余裕がないときは法テラスの立替制度、業者とのトラブルや勧誘の問題は消費生活センターが窓口です。つまり「借金の額」と「手元のお金」で、行くべき場所はおおむね決まります。以下では、それぞれができること・できないこと、費用と期間の幅、状況別の選び方を整理します。
債務整理の相談先は大きく4つ|まずは全体像
債務整理の相談先は、役割で分けると次の4つに整理できます。似たように見えても、代理権があるかどうかという決定的な違いがあります。
代理人になれるのは2つだけ
弁護士法第72条は、弁護士または弁護士法人でない者が、報酬を得る目的で法律事務を取り扱うことを業とすることを禁じています(同条ただし書により、他の法律に別段の定めがある場合は除かれます)。この「別段の定め」にあたるのが司法書士法第3条で、一定の研修と考査を経た認定司法書士に限り、簡易裁判所の訴訟代理等の業務が認められています。
逆にいえば、弁護士と認定司法書士以外は、債権者に受任通知を送って督促を止めたり、返済条件を交渉したりする立場にはなれません。消費生活センターや自治体の窓口は、情報提供や助言、事業者とのあっせんまでが役割です。
4つの窓口の比較
表①:債務整理の主な相談先の比較
| 相談先 | 代理人になれるか | 扱える金額 | 相談料の目安 | 得意な場面 |
|---|---|---|---|---|
| 弁護士 | なれる | 上限なし(任意整理・個人再生・自己破産のすべて) | 無料〜30分5,500円程度 | 金額が大きい/訴訟や差押えが始まっている/手続きを選び切れていない |
| 認定司法書士 | なれる(範囲に上限あり) | 1社あたり140万円まで(裁判外の和解) | 無料〜30分5,500円程度 | 1社あたりの残高が小さい任意整理、書類作成の支援 |
| 法テラス(日本司法支援センター) | 自らは代理しない(弁護士・司法書士を紹介し費用を立て替える) | 紹介先の資格による | 資力要件を満たせば無料(同一問題につき3回まで) | 費用を用意できない/どこに行けばよいか分からない |
| 消費生活センター | なれない | ─ | 無料 | 契約トラブル、しつこい勧誘、ヤミ金の疑い、情報の整理 |
※相談料は事務所・弁護士会・司法書士会によって異なります。多重債務については無料相談を設けている会も多くあります。
弁護士に相談する|できることと向いている人
手続きの選択肢がいちばん広い
弁護士は、任意整理・個人再生・自己破産のいずれについても金額の上限なく代理できます。訴訟が起こされている場合の応訴、給与や預金の差押えへの対応、過払金の返還請求も扱えます。手続きの種類を決めきれていない段階でも、収支と資産の全体を見たうえで方針を組み立ててもらえる点が実務上の利点です。
報酬には日弁連のルールがある
「事務所によって異なります」で終わらせず、まず押さえておきたいのが上限の存在です。日本弁護士連合会の「債務整理事件処理の規律を定める規程」(2011年4月1日以降の新規受任事件に適用)では、次のように定められています。
- 解決報酬金:1社あたり2万円以下が原則(商工ローンは5万円以下)
- 減額報酬金:減額された分の10%以下
- 過払金報酬金:訴訟によらない場合は回収額の20%以下、訴訟による場合は25%以下
- 受任にあたっては、受任予定の弁護士が自ら依頼者と個別に面談することが原則
つまり、任意整理の「1社あたり10万円」といった提示は、この規程に照らして説明を求めてよい水準です。着手金は別枠ですが、合計額と内訳は契約前に書面で確認できます。
向いているのはこんな場合
1社あたりの残高が140万円を超える債権がある、住宅ローンを残したまま整理したい、すでに訴状や支払督促が届いている、財産の処分をともなう判断が必要——こうした場合は、はじめから弁護士に相談したほうが手続きの手戻りが起きにくくなります。手続きごとの不利益の違いについては、任意整理のデメリットは何か|費用・期間・信用情報への影響も合わせて確認してください。
司法書士に相談する|「140万円」の上限が意味すること
上限は条文で決まっている
司法書士法第3条第1項第7号は、認定司法書士が扱える裁判外の和解について、「紛争の目的の価額が裁判所法第33条第1項第1号に定める額を超えないもの」と定めています。そして裁判所法第33条第1項第1号は、簡易裁判所の事物管轄を「訴訟の目的の価額が百四十万円を超えない請求」としています。ここから、140万円という上限が導かれます。
「総額」ではなく「1社あたり」
よくある誤解は、借金の総額が140万円を超えると司法書士には一切依頼できない、というものです。一般には、この140万円は債権者1社ごとの債権額で判断されると理解されています。最高裁判所は平成28年6月27日の判決で、認定司法書士が代理できる範囲は個別の債権ごとの価額を基準として定められるべきであるとの判断を示しました。日本司法書士会連合会も会長談話でこの点に言及しています。
したがって、たとえば5社に合計400万円の債務があっても、1社あたりが140万円以下であれば、認定司法書士が各社との任意整理を代理できる場合があります。反対に、1社だけで150万円の残高がある債権については、その1社について代理はできません。個別の事案にあてはめた判断は弁護士に確認してください。
司法書士の報酬にもルールがある
日本司法書士会連合会の「債務整理事件の処理に関する指針」では、任意整理事件およびヤミ金処理事件について、債権者1人あたり着手金と成功報酬の合計で50,000円を超える額を請求・受領してはならないとされています。減額報酬は減額または免れた元本金額の10%まで、過払金返還報酬は訴訟によらない場合20%・訴訟による場合25%まで、支払代行手数料は依頼者1人につき1か月1,000円まで、という規律も置かれています。受任前の直接面談が原則である点も弁護士と同様です。
上限を超えたらどうなるか
依頼の途中で残高が上限を超えていることが分かった場合、その債権については弁護士に引き継ぐことになります。最初の相談の時点で、債権者ごとの残高が分かる資料を持参しておくと、この切り分けが早く済みます。
法テラスを使う|無料相談3回と費用の立替え
3つの要件
法テラス(日本司法支援センター)の民事法律扶助は、収入と資産が一定の基準以下であること、勝訴の見込みがないとはいえないこと、民事法律扶助の趣旨に適することという要件を満たす場合に利用できます。刑事事件は対象外です。
資力の基準(確認日時点の目安)
表②:民事法律扶助の資力基準(月額手取り収入の目安)
| 家族の人数 | 一般の地域 | 東京都特別区・大阪市など生活保護一級地 | 資産の目安 |
|---|---|---|---|
| 1人 | 182,000円以下 | 200,200円以下 | 180万円以下 |
| 2人 | 251,000円以下 | 276,100円以下 | 250万円以下 |
| 3人 | 272,000円以下 | 299,200円以下 | 270万円以下 |
| 4人 | 299,000円以下 | 328,900円以下 | 300万円以下 |
※5人以上は1人増えるごとに30,000円(東京等は33,000円)を加算。家賃または住宅ローンを負担している場合は、一定額を上限に収入から控除できます(単身者で41,000円、東京等は53,000円など)。基準額は見直されることがあるため、利用前に法テラスの最新の案内を確認してください。
無料相談と立替制度
資力要件を満たせば、同一の問題について3回を限度に無料の法律相談を受けられます。そのうえで弁護士や司法書士に依頼する場合、着手金や実費を法テラスが立て替え、依頼者は原則として毎月5,000円〜10,000円程度の分割で返済していきます。返済は援助開始決定のあとに始まります。
生活保護を受けている場合は、申請により事件進行中または一定期間の返済猶予が認められることがあり、事件終了後には免除が認められる場合もあります。ただし、すべての申請が猶予・免除されるわけではありません。失業や収入減があったときも、地方事務所に申し出れば返済額の見直しや猶予が検討される場合があります。
まず電話で行き先を聞く
どこに相談してよいか分からない段階なら、法テラス・サポートダイヤル(0570-078374/IP電話等は03-6745-5600)で、制度と関係機関の案内を受けられます。受付は平日9時〜21時、土曜9時〜17時(祝日・年末年始を除く)です。
消費生活センターとそのほかの公的窓口|できること・できないこと
消費生活センター(消費者ホットライン188)
消費者ホットライン「188」に電話すると、ナビダイヤルを経由して、居住地の市区町村または都道府県の消費生活相談窓口につながります。相談自体は無料ですが、窓口につながった時点から通話料は自己負担になります。
ここでできるのは、契約内容の確認、事業者とのあっせん、ヤミ金や違法な取立てが疑われる場合の整理と案内です。債務整理そのものの代理はできませんが、「そもそもこの契約は有効か」「支払う必要があるのか」という入口の切り分けには適しています。
財務局・都道府県の多重債務相談窓口
金融庁は、全国の財務局と地方自治体に多重債務相談窓口を設けていることを案内しています。借入先が多く、どの制度から手をつけるべきか分からない段階で、中立的な立場から順序を整理してもらえる窓口です。
日本貸金業協会 貸金業相談・紛争解決センター
電話は0570-051-051、受付は9時〜17時(土日祝・年末年始を除く)です。登録業者かどうかの確認、契約内容の照会、ヤミ金融に関する相談のほか、返済が困難になった場合の債務相談、生活再建支援カウンセリング、貸付自粛制度の申告、貸金業者とのトラブルについての苦情処理手続と紛争解決手続(金融ADR)を扱っています。
日本クレジットカウンセリング協会
多重債務ほっとライン(0570-031640)は、家計・生活のことから債務の返済・整理の方法、司法手続きに関することまでを無料で相談できる窓口です。条件が合う場合には、無料で任意整理を行う仕組みも設けられています。受付時間や対応地域は各センターにより異なるため、公式サイトで確認してください。
費用と期間の目安|幅を示して比べる
費用は事務所ごとに異なりますが、前述のとおり上限ルールがある部分と、完全に自由な部分に分かれます。期間は債権者の数、裁判所の運用、書類の準備状況で変わります。
表③:手続きごとの費用と期間の幅(目安)
| 手続き | 専門家費用の目安 | 裁判所に納める費用 | 申立てから終了までの目安 | 規律上の上限 |
|---|---|---|---|---|
| 任意整理 | 1社あたり2万円〜5万円台 | なし(裁判外の交渉) | 受任から和解まで3〜6か月程度 | 弁護士は解決報酬1社2万円以下、認定司法書士は着手金と成功報酬の合計で1社5万円以下 |
| 個人再生 | 40万円〜60万円程度 | 申立手数料・予納金のほか、個人再生委員が選任される場合はその報酬 | 申立てから認可決定の確定まで6か月〜1年程度 | 規程上の上限は定められていない |
| 自己破産(同時廃止) | 30万円〜40万円程度 | 申立手数料と官報公告費用など | 申立てから免責許可の確定まで3〜6か月程度 | 同上 |
| 自己破産(管財) | 35万円〜50万円程度 | 上記に加えて管財人への引継予納金 | 申立てから6か月〜1年程度 | 同上 |
| 過払金返還請求 | 回収額に応じた報酬 | 訴訟を起こす場合は申立手数料 | 交渉のみで3〜6か月、訴訟で6か月〜1年程度 | 訴訟によらない場合20%以下、訴訟による場合25%以下 |
※裁判所に納める費用と個人再生委員の報酬、管財事件の引継予納金の額は、申立てをする裁判所の運用によって異なります。申立て先の裁判所が公表している費用一覧で確認してください。専門家費用の幅は、確認日時点で一般に案内されている水準をもとにした目安です。
法テラスの立替制度を使う場合、この費用は分割で返済する形になります。手元に一括で用意できないことが相談をためらう理由になっているなら、まず法テラスの資力要件を確認するのが近道です。
状況別の選び方|どこに行けばよいか
判断の軸は3つ
- 1社あたりの残高が140万円を超えるか — 超える債権があるなら弁護士
- 手続きの費用を用意できるか — 難しいなら法テラスの資力要件を先に確認
- すでに法的手続きが始まっているか — 支払督促・訴状・差押えが来ているなら弁護士を優先
状況別の早見表
| あなたの状況 | まず行く先 | 理由 |
|---|---|---|
| 1社あたり140万円以下・4〜5社程度 | 認定司法書士または弁護士 | 任意整理で対応できる可能性があり、費用の上限ルールも明確 |
| 1社でも140万円を超える債権がある | 弁護士 | その債権について司法書士は代理できない |
| 住宅ローンを払いながら他の借金を整理したい | 弁護士 | 個人再生の住宅資金特別条項の検討が必要 |
| 費用をまったく用意できない | 法テラス | 無料相談と費用の立替えを同時に検討できる |
| 支払督促や訴状、差押えの通知が届いた | 弁護士 | 期限のある対応が必要 |
| 契約内容そのものに疑問がある・違法な取立てを受けている | 消費生活センター(188)・警察 | まず契約の有効性と違法性の切り分けから |
| 家計の立て直しから考えたい | 自治体の相談窓口・日本クレジットカウンセリング協会 | 債務整理以外の選択肢も含めて検討できる |
相談の前に用意しておくもの
債権者ごとの借入先名・残高・毎月の返済額が分かるもの(明細、督促状、アプリの画面)、直近の給与明細か収入が分かる資料、家賃や光熱費などの毎月の支出、預貯金や自動車・保険などの資産の一覧。これがそろっていると、初回の相談で方針まで進める可能性が高くなります。手元に資料がない場合は、信用情報機関への開示請求で借入先と残高を確認する方法もあります。
勤務先や家族に知られるかどうかが気がかりで相談をためらっている場合は、借金が会社にバレる6つの経路と、それぞれ防げるかどうかで経路ごとの違いを確認したうえで、相談時に懸念点として伝えるのが確実です。手続き別の扱いは債務整理は会社にバレるのか|手続き別に知られる経路を整理にまとめています。
相談してはいけない相手|整理屋・買取屋とヤミ金への注意
資格のない「債務整理代行」
弁護士でも認定司法書士でもない者が、報酬を得る目的で債務整理の交渉や和解を業として行うことは、弁護士法第72条に触れる可能性があります。「借金減額診断」「和解交渉を代行します」といった広告のなかには、実際には有資格者につなぐだけの紹介業や、資格のない事業者が関与するものが含まれることがあります。
確認したいのは次の3点です。実際に対応する弁護士・司法書士の氏名と所属会が示されているか。受任前に本人と直接面談する機会があるか。報酬の内訳が書面で提示されるか。面談義務は弁護士・司法書士のいずれの規律にも置かれており、これを避けようとする相手は避けるのが無難です。
「整理屋」「買取屋」と追い貸し
債務整理の相談を装って新たな借入れや商品の購入を勧める、手数料を先に要求する、他社からの借入れを指示する——こうした働きかけは、状況をさらに悪化させます。すでに督促を受けている段階での新規借入れは、後の手続きで不利に扱われる可能性もあります。
公的な相談窓口
違法な貸付けや取立てが疑われるときは、次の窓口を利用してください。
- 消費者ホットライン:188(お住まいの消費生活センターにつながります)
- 法テラス・サポートダイヤル:0570-078374(平日9時〜21時、土曜9時〜17時)
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051-051(9時〜17時/土日祝・年末年始を除く)
- 警察相談専用電話:#9110(緊急の場合は110番)
給与や預金の差押えが現実の問題になっている場合は、給与差押えは会社に何が届くのかで会社に届く書類の流れを確認したうえで、期限のある対応として弁護士に相談してください。
よくある質問
Q1. 相談だけなら無料ですか。
窓口によって異なります。消費生活センター、財務局・自治体の多重債務相談窓口、日本貸金業協会、日本クレジットカウンセリング協会の相談は無料です。弁護士・司法書士事務所は、多重債務について初回無料としているところと、30分5,500円程度の相談料を設けているところがあります。法テラスは資力要件を満たす場合、同一問題につき3回まで無料です。
Q2. 借金の総額が140万円を超えていたら、司法書士には相談できませんか。
一般には、140万円の上限は債権者1社ごとの債権額で判断されると理解されています。最高裁判所は平成28年6月27日の判決で、認定司法書士が代理できる範囲は個別の債権ごとの価額を基準として定められるべきであるとの判断を示しました。総額が超えていても、1社あたりが140万円以下であれば代理できる場合があります。個別の事案の判断は弁護士に確認してください。
Q3. 法テラスの無料相談は誰でも使えますか。
収入と資産が一定の基準以下であることが条件です。目安は表②のとおりで、家賃や住宅ローンの負担がある場合は一定額を控除できます。基準を超える場合は、弁護士会や司法書士会の法律相談センター、自治体の無料法律相談を検討する方法があります。
Q4. 消費生活センターで債務整理をしてもらえますか。
代理人として債権者と交渉することはできません。消費生活センターの役割は、契約内容の確認、助言、事業者とのあっせん、適切な窓口への案内です。債務整理そのものを進める段階では、弁護士または認定司法書士への相談が必要になります。
Q5. 相談したら家族や勤務先に知られますか。
相談の事実が自動的に家族や勤務先に伝わる仕組みはありません。ただし、手続きに進んだ場合に郵便物や書類が届く経路、手続きの種類によって扱いが変わります。同居の家族がいる場合は、連絡方法の希望を最初の相談で伝えておくのが確実です。
Q6. 「借金減額診断」をうたうサイトは相談先として使えますか。
サイトの運営主体を確認してください。実際に対応する弁護士・司法書士の氏名と所属会が明示されているか、受任前に直接面談の機会があるか、報酬の内訳が書面で示されるか。資格のない者が報酬を得る目的で和解交渉を業として行うことは、弁護士法第72条に触れる可能性があります。
Q7. 相談先を途中で変えることはできますか。
依頼後に方針が合わないと感じた場合、委任契約を解除して別の専門家に依頼することは可能です。ただし、すでに発生した着手金の扱いや、債権者へ送った受任通知の取扱いが問題になるため、解除の前に条件を確認してください。1社あたりの残高が140万円を超えていることが後から判明した場合は、その債権を弁護士に引き継ぐ形になります。
まとめ
債務整理の相談先は、代理人になれる弁護士・認定司法書士と、案内と助言を担う法テラス・消費生活センターに分かれます。選び方の軸は、1社あたりの残高が140万円を超えるか、費用を用意できるか、すでに法的手続きが始まっているか、の3つです。
弁護士も司法書士も、報酬には団体の規律による上限があり、受任前の直接面談が原則とされています。提示された金額や進め方に違和感があれば、その場で内訳の説明を求めてかまいません。費用が理由で動けないときは、法テラスの資力要件を先に確認するのが現実的な順序です。
相談は早いほど選択肢が残ります。督促や訴訟の書類が届いてからでは、期限に追われて選べる手続きが狭まります。まずは債権者ごとの残高を書き出すところから始めてください。
出典(確認日:2026年9月26日)
- e-Gov法令検索「司法書士法」第3条 https://laws.e-gov.go.jp/law/325AC1000000197
- e-Gov法令検索「裁判所法」第33条 https://laws.e-gov.go.jp/law/322AC0000000059
- e-Gov法令検索「弁護士法」第72条 https://laws.e-gov.go.jp/law/324AC0000000205
- 日本司法書士会連合会「最高裁平成28年6月27日判決を受けて(会長談話)」 https://shiho-shoshi.or.jp/association/info_disclosure/statement/41603
- 日本司法書士会連合会「債務整理事件の処理に関する指針」 https://www.shiho-shoshi.or.jp/association/info_disclosure/statement_list/
- 日本弁護士連合会「債務整理の弁護士報酬のルールについて」 https://www.nichibenren.or.jp/legal_advice/cost/legal_aid/saimuseiri.html
- 法テラス「弁護士・司法書士費用等の立替制度のご利用の流れ」 https://www.houterasu.or.jp/site/soudan-tatekae/goriyou.html
- 法テラス「民事法律扶助のしおり」 https://www.houterasu.or.jp/uploaded/attachment/7483.pdf
- 法テラス「お電話でのお問合せ(法テラス・サポートダイヤル)」 https://www.houterasu.or.jp/site/soudanmadoguchi-houseido/support-dial.html
- 消費者庁「消費者ホットライン」 https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/
- 金融庁「多重債務についての相談窓口」 https://www.fsa.go.jp/soudan/
- 日本貸金業協会「相談、苦情処理手続、紛争解決手続の受付窓口」 https://www.j-fsa.or.jp/personal/trouble/
- 日本クレジットカウンセリング協会「多重債務ほっとライン」 https://www.jcco.or.jp/debt/hotline/index.html
制度の運用や金額の基準は改定されることがあります。また、自治体が実施する相談窓口や支援の内容はお住まいの自治体で異なります。実際に利用する際は、各機関の最新の案内をご確認ください。
本記事は一般的な制度の説明であり、個別の事案についての法律相談ではありません。具体的な判断が必要な場合は、弁護士にご相談ください。
執筆:サポート24編集部(担当:原田 由子)