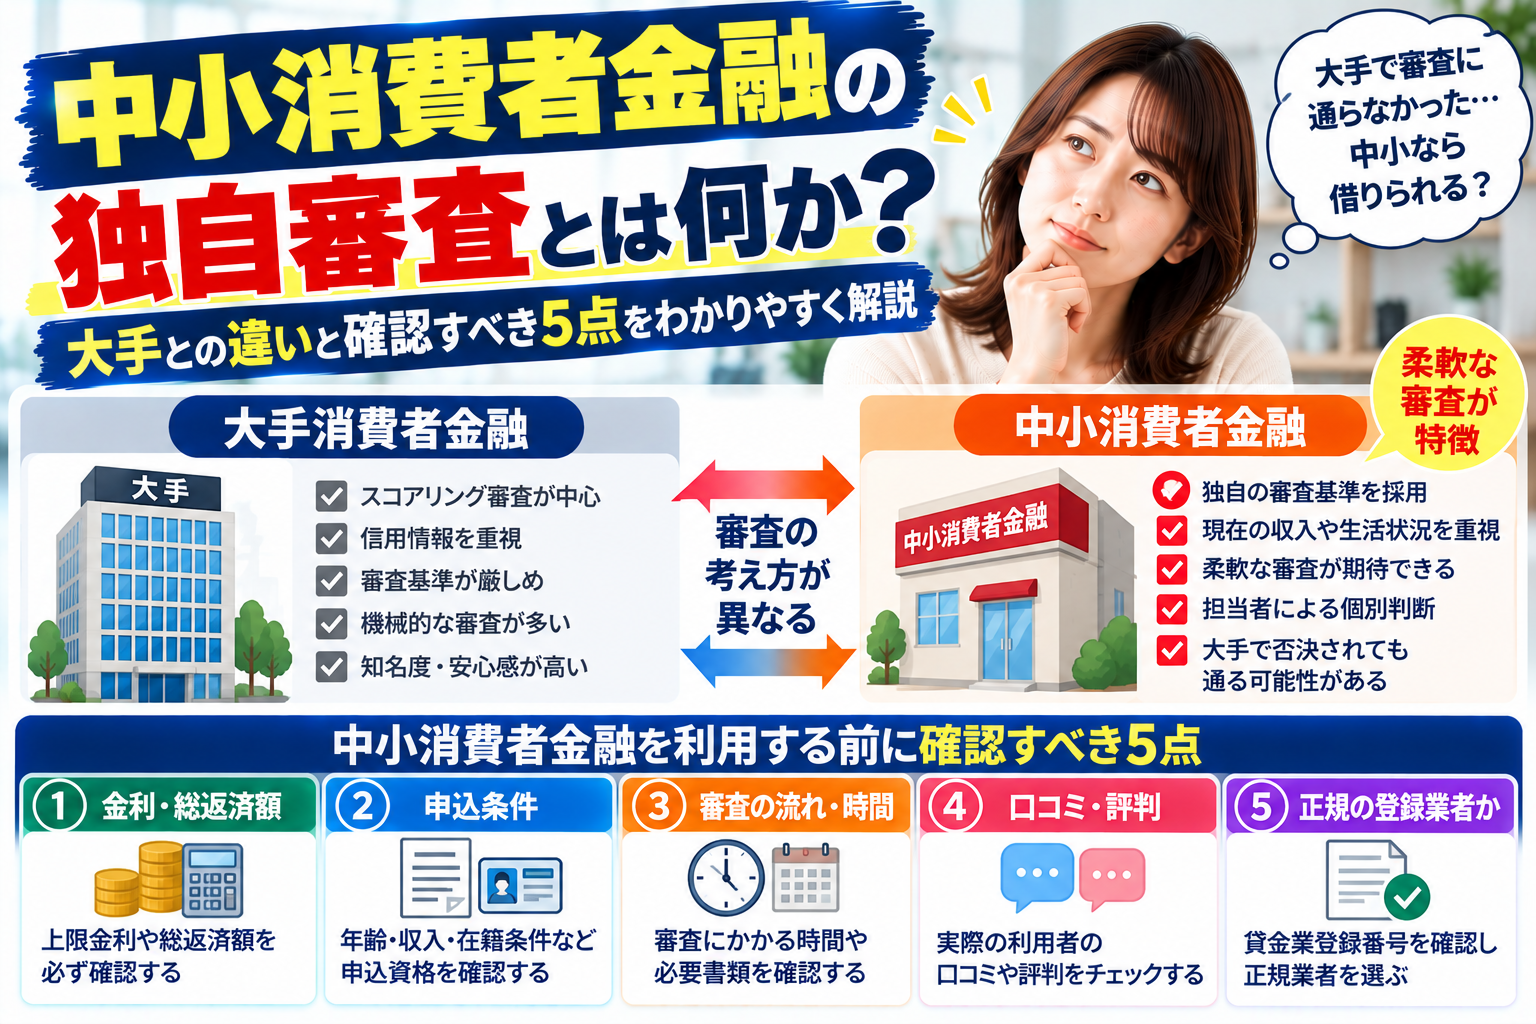
中小の消費者金融が使う「独自審査」とは、自社の基準で個別に判断する、という意味の営業上の表現です。法律で決められた調査までを省略できる制度ではありません。貸金業者は、登録の有無にかかわらず返済能力の調査が義務づけられており、指定信用情報機関への照会も年収の3分の1を超える貸付けの禁止(総量規制)も、会社の規模によって変わることはありません。
変わるのは、同じルールの内側で、どこまで人が個別事情を見るかという運用の幅です。この記事では、その幅が実際にどこにあるのか、大手と何が違うのか、そして申し込む前に必ず確認したい点を整理します。
「独自審査」とは何を指す言葉なのか
法律用語ではなく、運用の説明である
「独自審査」「自社審査」という言葉は、貸金業法にも関係する内閣府令にも出てきません。業界内で広く使われてきた営業上の表現であり、明確な定義はありません。
実務上は、おおむね次のような意味で使われています。
- 全国規模の統計モデル(スコアリング)による自動判定だけに頼らず、自社の基準で判断する
- 申込書の記載内容だけでなく、追加の書類や電話・面談で事情を聞き取る
- 申込者の属性(勤続年数、雇用形態、住居形態など)を、機械的な点数ではなく個別の文脈で評価する
「審査基準を公開している」という意味ではない
どの会社も、具体的な審査基準は公開していません。これは大手でも中小でも同じです。「独自審査」とうたっていても、通過の可能性を事前に判定できるものではない点には注意が必要です。
法律上、審査で省略できないこと
中小だから省略できる、という部分は存在しません。貸金業者に課された調査義務は、次のとおり法律で定められています。
返済能力の調査義務(貸金業法第13条)
貸金業法第13条第1項は「貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない」と定めています。
同条第2項では、個人との貸付契約について「指定信用情報機関が保有する信用情報を使用しなければならない」とされています。つまり、信用情報を一切見ない審査は、法律上できません。
指定信用情報機関への照会
貸金業法にもとづく指定信用情報機関は、株式会社シー・アイ・シー(CIC)と株式会社日本信用情報機構(JICC)で、いずれも2010年3月11日に内閣総理大臣から指定を受けています。両機関のあいだでは、残高情報などを交流する仕組み(FINE)が法律上義務づけられており、一方にだけ申し込んでも他方の残高が把握される構造になっています。
総量規制(貸金業法第13条の2)
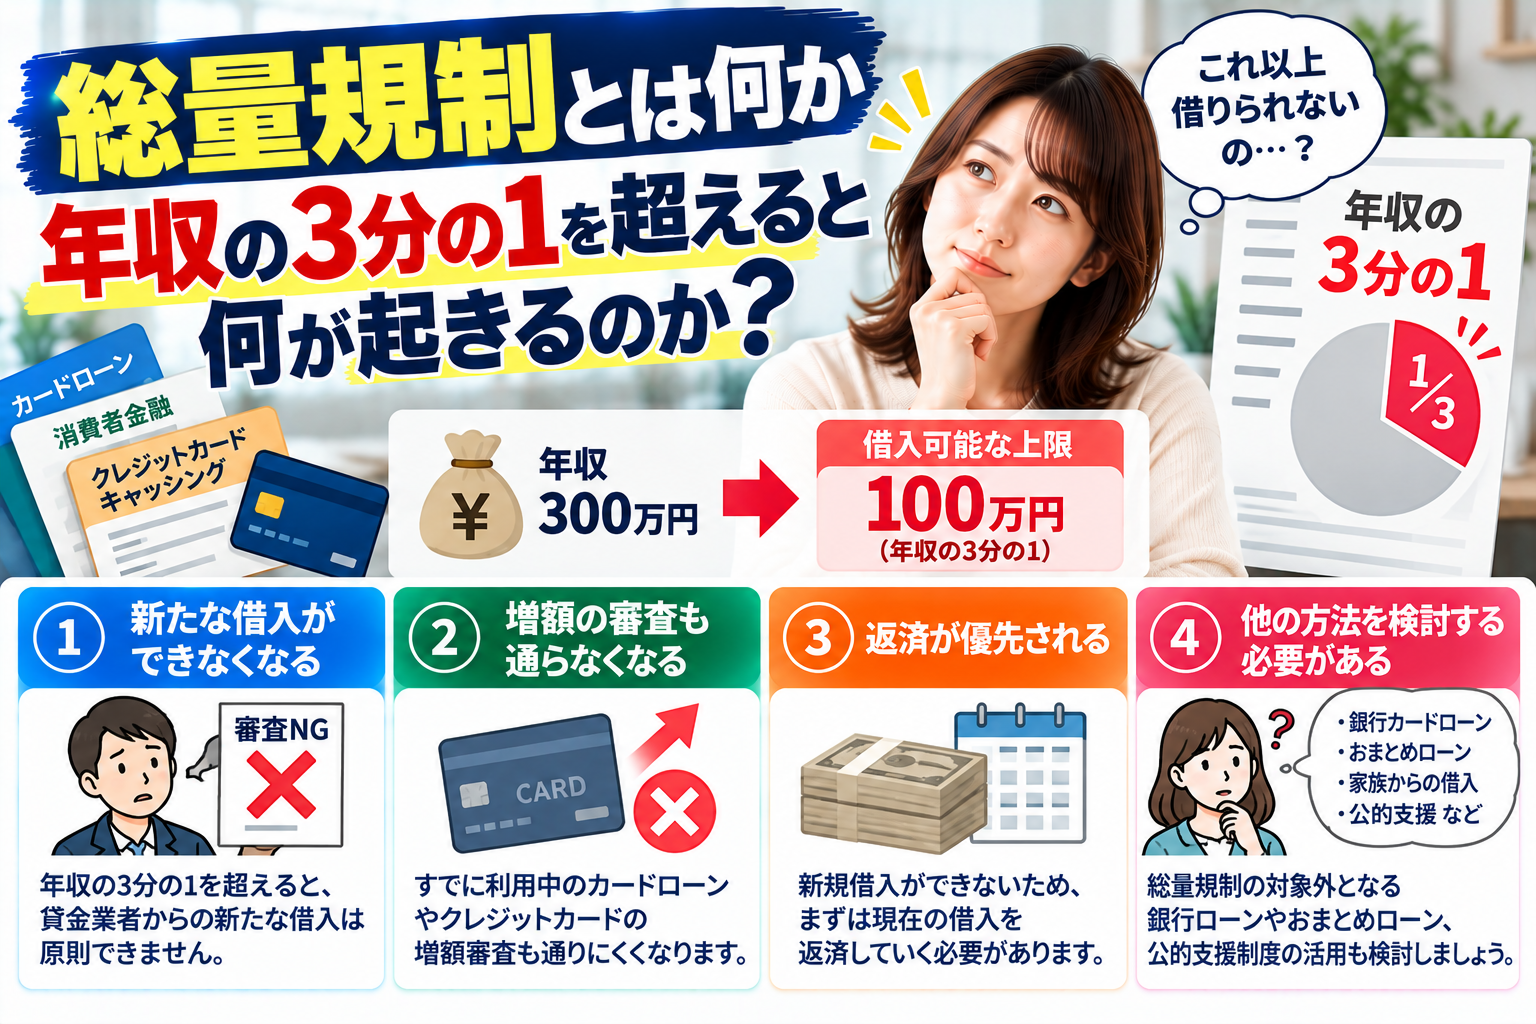
同法第13条の2は、返済能力を超える貸付契約の締結を禁じています。基準となるのは「その年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額」です。年収の3分の1という水準は、会社の規模で動きません。
収入証明書の提出
同法第13条第3項により、その業者の貸付額と残高の合計が50万円を超える場合、または他社を含めた借入残高の合計が100万円を超える場合は、源泉徴収票などの収入を証明する書面の提出を受けなければならないとされています。
大手と中小で何が変わるのか
法律の枠は同じでも、運用の重心は異なります。違いを整理すると次のようになります。
| 項目 | 大手(銀行系・大手消費者金融) | 中小の消費者金融 |
|---|---|---|
| 主な判定方法 | 大量データにもとづくスコアリングと自動判定の比重が大きい | 担当者による個別確認の比重が相対的に大きい |
| 申込件数 | 非常に多く、標準化された処理が前提 | 少なく、1件あたりに時間をかけられる余地がある |
| 回答までの時間 | 最短で即日回答をうたう例が多い | 数時間〜数日かかることがある |
| 金利の水準 | 上限に幅があり、限度額が大きいと下がることがある | 利息制限法の上限に近い設定が多い |
| 限度額 | 数百万円まで設定される例がある | 数十万円までにとどまることが多い |
| 申込方法 | Web完結を用意している例が多い | 来店や電話でのやり取りを求められることがある |
| 信用情報の照会 | 法律上の義務(省略不可) | 法律上の義務(省略不可) |
| 総量規制 | 適用される | 適用される |
表の下半分、つまり信用情報と総量規制の行は、どちらも同じです。「独自審査」で変わりうるのは上半分だけ、と理解しておくと判断を誤りにくくなります。
規模の違いが生む余地
金融庁の公表によれば、貸金業者の数は令和8年6月末時点で1,423業者です。かつて数万社が存在した時期と比べると大きく減っており、現在登録を維持している業者は、3年ごとの更新(貸金業法第3条第2項)を重ねてきた事業者ということになります。
件数の少ない事業者ほど、1件あたりに人手をかけられます。その結果として、書面の数値だけでは読み取れない事情を聞き取る余地が生まれます。これが「独自審査」と呼ばれているものの実体に近い部分です。
「独自審査」が効きやすい人・効きにくい人
個別事情を見る余地があるといっても、どんな場合にも効くわけではありません。一般的な傾向として、次のように整理できます。
個別の説明が届きやすいケース
- 勤続年数が短いが、雇用形態や収入自体は安定している
- 過去の延滞が解消済みで、その後の支払いが続いている
- 他社の借入件数は多いが、残高の合計は小さい
- 自営業やフリーランスで、確定申告書などで収入を示せる
- 転職直後で、給与明細がまだ数か月分しかない
こうしたケースは、自動判定では減点されやすい一方、事情を説明すれば評価が変わりうる領域です。
説明では動かしにくいケース
- 年収の3分の1にすでに達している(総量規制は法律上の上限で、交渉の対象ではありません)
- 現在進行形で延滞している
- 債務整理の手続き中、または手続き後まもない
- 収入を証明する書類を用意できない
このうち総量規制については、例外として扱われる貸付けが内閣府令で定められています。「顧客に一方的に有利となる借換え」「借入残高を段階的に減少させるための借換え」「緊急の医療費の貸付け」「社会通念上緊急に必要と認められる費用(10万円以下・3か月以内の返済)」「配偶者と合算した年収の3分の1以下の貸付け」「個人事業者への貸付け」などが該当します。ただし例外に当たるかどうかを決めるのは業者側であり、申込者が選べるものではありません。
なお、勤務先への確認が気になる方は、連絡がどのように行われるかを事前に確認しておくと見通しが立てやすくなります。借入や返済が勤務先に伝わる経路については、借金が会社にバレる6つの経路と、それぞれ防げるかどうかで整理しています。
中小の消費者金融を使うときのコスト
判断材料として、金利の上限を確認しておきます。利息制限法第1条は、元本の額に応じて次の利率を超える部分を無効と定めています。
| 元本の額 | 利息制限法の上限金利 | 10万円を1年借りた場合の利息(単純計算の目安) |
|---|---|---|
| 10万円未満 | 年20%(年二割) | ― |
| 10万円以上100万円未満 | 年18%(年一割八分) | 約18,000円 |
| 100万円以上 | 年15%(年一割五分) | ― |
あわせて、出資法第5条第2項により、業として年20%を超える利息の契約をした場合は5年以下の拘禁刑または1,000万円以下の罰金、もしくはその併科とされています。さらに同条第3項では、年109.5%を超える場合に10年以下の拘禁刑または3,000万円以下の罰金と定められています。
金利が上限近辺になりやすい理由
中小の事業者は資金調達コストが相対的に高く、また1件あたりの審査に人手をかける分だけ費用がかかります。そのため、適用金利は利息制限法の上限に近い水準になりやすい傾向があります。借りやすさと金利は、多くの場合トレードオフの関係にあります。
たとえば50万円を年18%で借り、3年(36回)の元利均等返済で完済する場合、毎月の返済額はおよそ18,000円台、返済総額はおよそ65万円、利息の合計はおよそ15万円という計算になります(概算)。契約前に、返済総額と毎月の返済額を必ず確認してください。
申し込む前に確認する5つのこと
(1)貸金業の登録番号を照合する
貸金業法第3条第1項により、2以上の都道府県に営業所を置く場合は内閣総理大臣(財務局長)の、1つの都道府県のみの場合は都道府県知事の登録が必要です。登録のない者が貸金業を営むこと、および貸金業を営む旨の広告・勧誘を行うことは、同法第11条で禁止されています。違反した場合の罰則は10年以下の拘禁刑または3,000万円以下の罰金(同法第47条)です。
金融庁の「登録貸金業者情報検索サービス」で、業者名・登録番号・所在地・電話番号を照合できます。表示されている番号と、検索結果の内容が一致するかを確認してください。
(2)登録番号のカッコ内の数字を見る
登録は3年ごとに更新が必要で(同法第3条第2項)、登録番号のカッコ内の数字は更新回数を表します。「(1)」であれば登録から3年未満、「(5)」であれば12年以上の営業実績がある、という読み方ができます。数字が大きいほど良いという単純な話ではありませんが、実在性を測るひとつの材料にはなります。
(3)金利と返済総額を書面で確認する
契約前の書面(貸金業法第16条の2にもとづく契約締結前交付書面)で、貸付けの利率、返済方式、返済期間・回数、返済金額を確認します。口頭の説明だけで判断しないようにしてください。
(4)取立てのルールを知っておく
貸金業法第21条第1項は、取立て行為を具体的に禁止しています。内閣府令(貸金業法施行規則第19条)で定められた時間帯である午後9時から午前8時までの電話・FAX・訪問、正当な理由のない勤務先への連絡、債務者以外の第三者への弁済要求、弁護士等に委任した旨の通知を受けた後の直接の請求などが含まれます。これらに反する行為があれば、登録業者であっても相談先があります。
(5)借りる目的と返済原資をはっきりさせる
「何に使い、何から返すか」が説明できない場合、借入は状況を悪化させることがあります。これは審査の話ではなく、契約後の話です。
「審査が甘い」とうたう業者に注意する理由
広告規制に触れる可能性がある
貸金業法第16条第1項は「著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示若しくは説明」を禁じています。同条第2項では、借入れの容易さを過度に強調する表示や、返済能力のない者を対象とした勧誘表示なども禁止されています。
つまり、登録を受けた正規の貸金業者は、そもそも「審査が甘い」といった表示をしにくい立場にあります。そうした表現を前面に出している場合、規制の外にいる業者である可能性を疑う理由になります。
違法な業者の典型的な特徴
金融庁は、無登録で貸金業を営む業者と、登録はあるが違法な高金利や悪質な取立てを行う業者の双方に注意を促しています。次のような特徴が見られる場合は、契約前に立ち止まってください。
| 見られる特徴 | 関係する規定・確認方法 |
|---|---|
| 登録番号がない、または検索で一致しない | 貸金業法第3条・第11条/金融庁の登録貸金業者情報検索サービス |
| 連絡先が携帯電話番号のみ | 携帯電話番号を用いた広告は規制対象 |
| 金利が年20%を明らかに超える | 出資法第5条第2項(5年以下の拘禁刑等) |
| 「10日で3割」などの日歩・トイチ表示 | 年利換算で法定上限を大きく超える |
| 保証金・手数料を先に払わせる | 貸付け前の金銭要求は典型的な手口 |
| 勤務先や家族への連絡をほのめかす | 貸金業法第21条第1項(取立て行為の規制) |
公的な相談窓口
違法な貸付けや取立てに心当たりがある場合、次の窓口に相談できます。いずれも無料または通話料のみで利用できます。
| 窓口 | 連絡先 | 主な内容 |
|---|---|---|
| 消費者ホットライン | 188(いやや) | 最寄りの消費生活センター等につながる |
| 法テラス・サポートダイヤル | 0570-078374(IP電話等は03-6745-5600)/平日9時〜21時、土曜9時〜17時 | 法制度・相談窓口の案内 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051(平日9時〜17時) | 貸金業者に関する相談・苦情・紛争解決 |
| 警察相談専用電話 | #9110 | 犯罪に至らない段階の相談 |
借入に関する広告のなかには、無登録の違法業者(いわゆるヤミ金融)によるものが含まれています。契約してしまった後でも相談先はありますので、一人で抱え込まないようにしてください。
借りる以外の選択肢を先に確認する
審査の可否を調べる前に、借入以外の方法で足りるかどうかを確認しておく価値があります。返済義務が生じない給付や、無利子・低利の公的な貸付けが用意されている場合があります。
利用できる制度は、収入の状況、世帯の構成、居住地によって変わります。全体像はお金が足りないときに使える公的制度7つで整理しています。緊急の生活費が必要な場合には、市区町村の社会福祉協議会が窓口となる生活福祉資金貸付制度が該当することがあります。なお、公的制度はお住まいの自治体によって運用や必要書類が異なります。申請の前に、必ず居住地の窓口で確認してください。
すでに返済が苦しい場合
新たな借入で既存の返済をまかなう状態が続いている場合、借入先を増やしても解決には向かいません。返済の見通しが立たない段階では、借入ではなく整理の方向を検討することになります。
よくある質問
Q1. 「独自審査」であれば、信用情報を見られずに借りられますか。
いいえ。貸金業法第13条第2項により、個人との貸付契約では指定信用情報機関が保有する信用情報を使用することが義務づけられています。会社の規模や「独自審査」という表現にかかわらず、照会を省略することはできません。
Q2. 年収の3分の1を超えていても、中小なら借りられますか。
総量規制は貸金業法第13条の2にもとづく法律上の制限であり、業者の判断で外せるものではありません。内閣府令で定められた例外貸付け(借換え、緊急の医療費、10万円以下かつ3か月以内の返済など)に該当する場合に限って別扱いになりますが、該当するかどうかを判断するのは業者側です。
Q3. 大手で否決された直後に、中小へ申し込んでも大丈夫でしょうか。
申込みの事実は信用情報に記録されます。CICの場合、申込情報の保有期間は6か月です。短期間に複数社へ申し込むと、その記録も含めて判断されることになります。件数を絞り、期間を空けるほうが一般的には無難です。
Q4. 中小の消費者金融は、大手より金利が高いのですか。
上限は利息制限法で共通です(元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%)。そのうえで、中小は上限に近い水準が設定されやすい傾向があります。適用金利は契約前の書面で必ず確認してください。
Q5. 在籍確認の電話は必ずありますか。
返済能力の調査は法律上の義務ですが、その方法までは法律で一律に決まっていません。電話に代えて書面で確認する運用を設けている事業者もあります。申込時に、どのような方法で勤務先を確認するのかを尋ねておくと、見通しが立てやすくなります。
Q6. 登録があるかどうかは、どこで確認できますか。
金融庁の「登録貸金業者情報検索サービス」で、商号・登録番号・所在地・電話番号から検索できます。業者が表示している情報と検索結果が一致しない場合は、契約を進めないでください。
Q7. 契約してしまった相手が違法な業者だと気づきました。どうすればよいですか。
まず消費者ホットライン(188)や警察相談専用電話(#9110)に状況を伝えてください。返済や契約の効力については個別の事情によって判断が分かれるため、法テラス(0570-078374)を通じて弁護士への相談につなぐ方法もあります。個別の法律判断は弁護士にご確認ください。
まとめ
中小の消費者金融がいう「独自審査」は、法律で決められた調査を省略する仕組みではありません。返済能力の調査義務、指定信用情報機関への照会、総量規制、上限金利は、会社の規模にかかわらず共通です。
変わるのは、同じルールの内側で個別事情をどこまで人が見るか、という運用の幅です。勤続年数が短い、他社件数が多い、自営業で収入の見せ方が難しいといった場合には、その幅が働く余地があります。一方で、年収の3分の1という上限や、進行中の延滞は、説明で動かせる領域ではありません。
申し込む前に確認すべきことは、登録番号の照合、金利と返済総額、連絡方法の3点です。そして「審査が甘い」といった表現を前面に出す相手は、規制の外にいる可能性を疑う理由になります。判断に迷う段階で、公的な窓口に一度相談しておくことをおすすめします。
借入の前に、返済義務の生じない制度で足りないかを確かめる順序も有効です。すでに返済が難しくなっている段階であれば、借入先を増やすのではなく、返済条件そのものを見直す方向を検討することになります。
出典(確認日:2026年9月28日)
- 貸金業法(昭和五十八年法律第三十二号)第3条・第11条・第13条・第13条の2・第13条の3・第16条・第21条・第47条/e-Gov法令検索 https://laws.e-gov.go.jp/
- 利息制限法(昭和二十九年法律第百号)第1条/e-Gov法令検索 https://laws.e-gov.go.jp/
- 出資の受入れ、預り金及び金利等の取締りに関する法律(昭和二十九年法律第百九十五号)第5条/e-Gov法令検索 https://laws.e-gov.go.jp/
- 貸金業法施行規則(昭和五十八年大蔵省令第四十号)第19条/e-Gov法令検索 https://laws.e-gov.go.jp/
- 金融庁「貸金業法のキホン」 https://www.fsa.go.jp/policy/kashikin/kihon.html
- 金融庁「登録貸金業者情報検索サービス」 https://www.fsa.go.jp/ordinary/kensaku/
- 金融庁「貸金業者数について(令和8年6月末時点)」 https://www.fsa.go.jp/status/kasikin/20260807/index.html
- 金融庁「ヤミ金融対策法のポイント − 違法な金融業者にご注意 −」 https://www.fsa.go.jp/ordinary/chuui/yami_leaf/01.html
- 株式会社シー・アイ・シー(CIC)「指定信用情報機関制度について」 https://www.cic.co.jp/cic/system.html
- 株式会社シー・アイ・シー(CIC)「CICが保有する信用情報」 https://www.cic.co.jp/confidence/posession.html
- 株式会社日本信用情報機構(JICC)「指定信用情報機関制度について」 https://www.jicc.co.jp/aboutus/credit-info/designated-credit
- 日本貸金業協会「総量規制が適用されない場合」 https://www.j-fsa.or.jp/association/money_lending/law/total_regulation.php
- 日本貸金業協会「貸金業相談・紛争解決センター」 https://www.j-fsa.or.jp/personal/
- 法テラス「お電話でのお問合せ(法テラス・サポートダイヤル)」 https://www.houterasu.or.jp/site/soudanmadoguchi-houseido/support-dial.html
本記事は一般的な制度の説明です。個別の事情にもとづく法律判断については、弁護士にご相談ください。公的制度の運用や必要書類は、お住まいの自治体によって異なります。
執筆:サポート24編集部(担当:原田 由子)