借入の基礎知識

借入の基礎知識

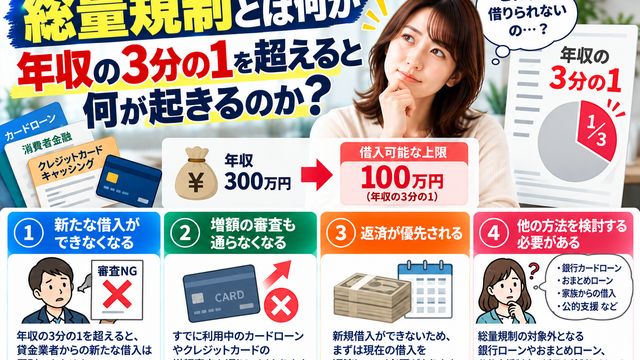
総量規制とは何か|年収の3分の1を超えると何が起きるのか

総量規制は、貸金業者からの借入れを年収の3分の1までに制限する仕組みです。対象になる借入れ・ならない借入れ、上限を超えたときに実際に起きること、除外貸付けと例外貸付けの違いを、条文と公的資料にもとづいて整理します。
借入の基礎知識
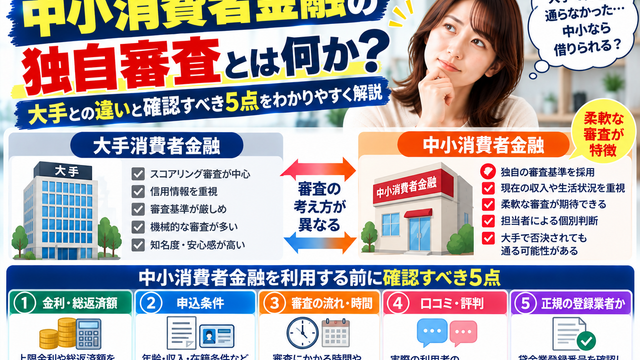
中小消費者金融の「独自審査」とは何か|大手との違いと確認すべき5点

中小消費者金融の「独自審査」は、法律上の調査を省略できる制度ではありません。信用情報の照会や総量規制は大手と共通。変わるのは個別事情をどこまで見るかという運用の幅です。大手との違いと、申し込む前に確認したい5点を整理します。
借入の基礎知識

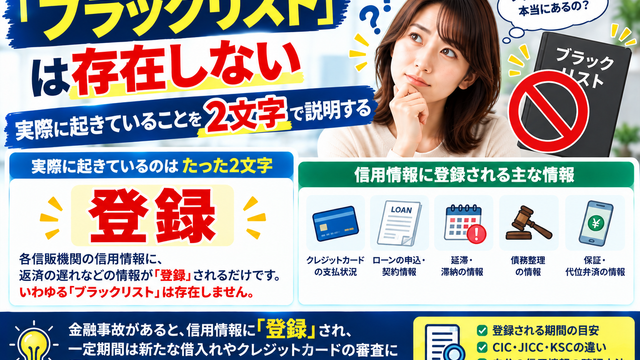
「ブラックリスト」は存在しない|実際に起きていることを2文字で説明する

「ブラックリスト」という名簿は存在しません。実際にあるのは信用情報の「異動」という2文字で、登録条件は61日以上または3か月以上の延滞など具体的です。5つの誤解を公表資料から正します。
借入の基礎知識

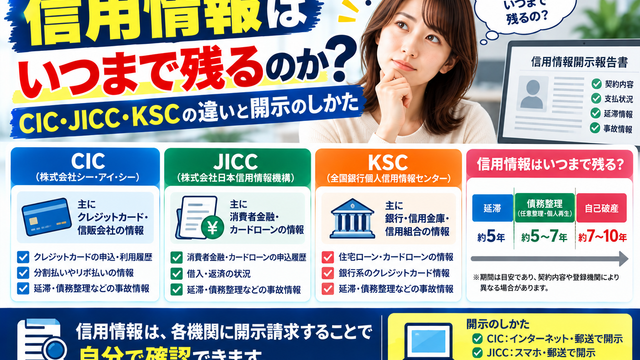
信用情報はいつまで残るのか|CIC・JICC・KSCの違いと開示のしかた

信用情報の保有期間は機関ごとに違い、起算点は「手続きをした日」ではなく「完済・契約終了の日」です。CIC・JICC・KSCの登録内容と期間、開示のしかたを整理します。
借入の基礎知識

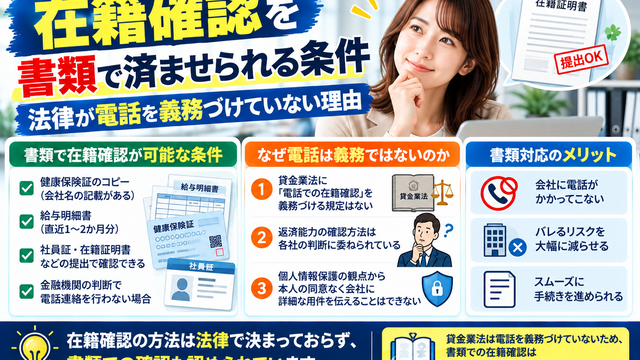
在籍確認を書類で済ませられる条件|法律が電話を義務づけていない理由

勤務先への電話は法律上の義務ではありません。貸金業法13条1項が求めているのは返済能力の調査で、方法は指定されていません。書類で代替できる理由と、電話に切り替わる場合を整理します。
借入の基礎知識

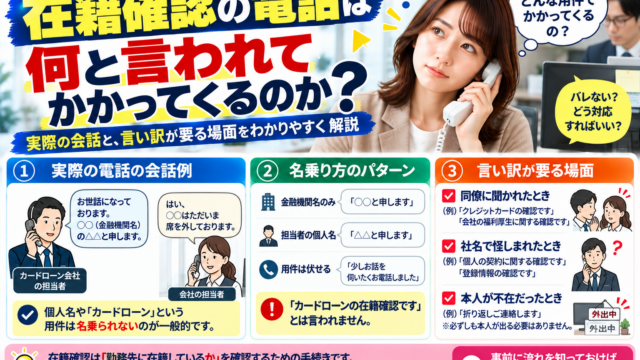
在籍確認の電話は何と言われてかかってくるのか|実際の会話と、言い訳が要る場面

在籍確認の電話で話されるのは「◯◯さんはいらっしゃいますか」の一言です。用件は告げられません。実際の会話と、言い訳が必要になる場面を条文と実務から整理します。