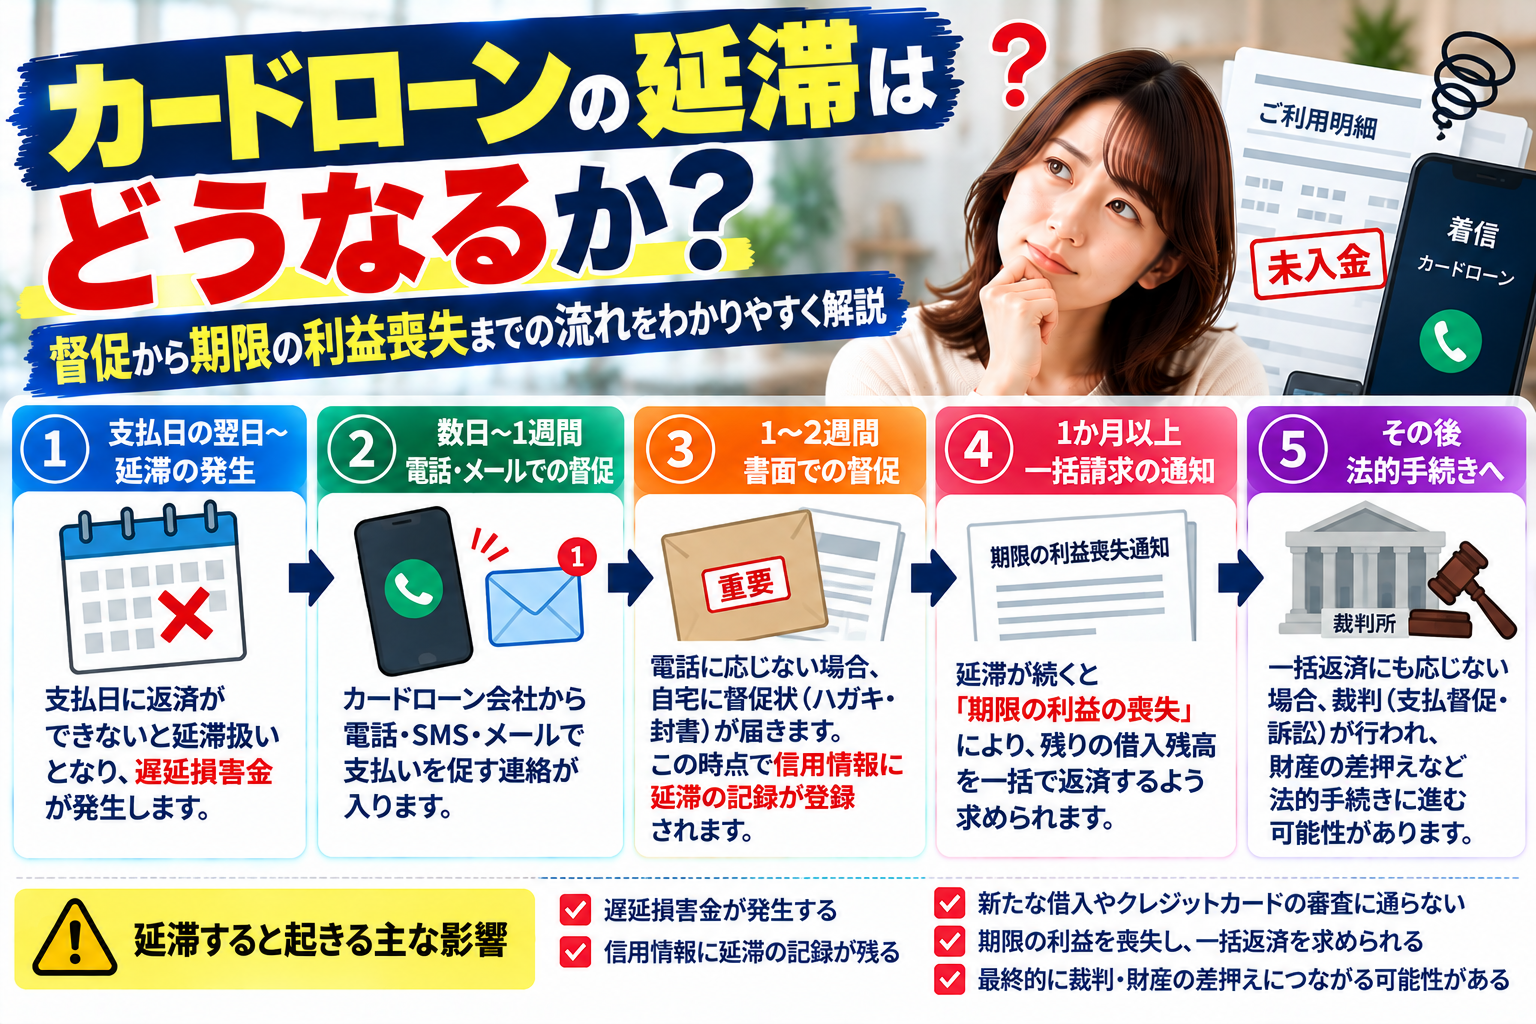
カードローンの返済が遅れると、期日の翌日から遅延損害金が発生し、数日のうちに督促の連絡が始まります。1か月前後で新規の借入れが止まり、返済日から61日以上または3か月以上の遅れになると信用情報に「異動」が登録されます。契約で定めた回数を滞納すると「期限の利益」を失い、分割払いの権利がなくなって残高全額の一括請求に切り替わります。その後は保証会社の代位弁済や債権の譲渡を経て、裁判所からの支払督促、訴訟、給与や預金の差押えへ進みます。分かれ目は、期限の利益を失う前に自分から連絡できるかどうかです。
返済が遅れたあと何が起きるか|時系列の全体像
延滞は「ある日突然差押えになる」ものではありません。段階があり、段階ごとに取り返しのつきやすさが変わります。まず全体像を押さえたうえで、各段階を順に見ていきます。
下の表は、消費者向けの無担保カードローン(銀行カードローン・消費者金融のいずれも含む)で一般的に見られる流れをまとめたものです。日数は貸付先や契約内容によって前後します。
| 経過 | 主に起きること | 取り返しのつきやすさ |
|---|---|---|
| 期日の翌日 | 遅延損害金の発生。約定利息の計算も止まらない | 当日〜数日で入金すれば実害は小さい |
| 3日〜2週間 | メール・SMS・電話・ハガキによる督促 | 入金または相談で通常の返済に戻せることが多い |
| 2週間〜1か月 | カードの利用停止、追加借入れの停止 | 遅れを解消しても利用枠が戻らない場合がある |
| 61日以上/3か月以上 | 信用情報に「異動」が登録される | 記録は契約終了後も一定期間残る |
| 2〜3か月前後 | 期限の利益の喪失、残高全額の一括請求 | 分割払いに戻すには交渉や手続きが必要 |
| 3か月以降 | 保証会社の代位弁済、債権譲渡、債権回収会社からの通知 | 請求先が変わり、条件も変わる |
| 数か月〜 | 支払督促・訴訟、確定後に給与や預金の差押え | 書類には期限があり、放置の不利益が大きい |
「何か月で差押え」と一律には決まらない
差押えまでの期間は、貸付先の回収方針、残高の大きさ、連絡が取れているかどうかで大きく変わります。半年で裁判手続に入る例もあれば、督促が1年以上続く例もあります。期間の予測に意味があるのは、次の段階に進む前に動くための目安としてだけです。
段階が進むほど選べる手段が減る
早い段階では「いつ・いくら入れるか」を伝えるだけで解決する場面が多く、一括請求後は交渉や法的手続きが必要になります。裁判所の書類が届いた段階では、対応の期限そのものが数日から2週間に縮みます。早く動くほど選択肢が多いという点は、どの段階でも変わりません。
期日の翌日から|遅延損害金が発生する
遅延損害金は、返済が遅れたことに対する損害賠償として契約で定められた金額です。民法第419条第1項は「金銭の給付を目的とする債務の不履行については、その損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定める。ただし、約定利率が法定利率を超えるときは、約定利率による」と定めています。カードローンでは契約で割合が決められているため、その約定の割合によります。
上限は年20%
業として行われる金銭の貸付け(営業的金銭消費貸借)については、利息制限法第7条第1項が「営業的金銭消費貸借上の債務の不履行による賠償額の予定は、その賠償額の元本に対する割合が年二割を超えるときは、その超過部分について、無効とする」と定めています。つまり遅延損害金の割合は年20.0%が上限で、これを超える部分は無効です。実際の契約では年20.0%、または通常の利率と同じ割合を採用している例が多く、正確な数字は契約書と会員規約に書かれています。
なお、民法上の法定利率は2026年4月1日から2029年3月31日まで年3%で据え置かれていますが、これは約定がない場合の基準です。カードローンのように契約で割合が定められている場合は、その約定が優先します。
計算式と金額の目安
遅延損害金は日割りで計算します。式は次のとおりです。
遅延損害金 = 残元金 × 遅延損害金の年率 ÷ 365 × 遅延日数
年20.0%で計算した場合の目安は次のようになります(うるう年は366日で計算されます)。
| 残元金 | 30日遅れ | 60日遅れ | 90日遅れ |
|---|---|---|---|
| 10万円 | 約1,643円 | 約3,287円 | 約4,931円 |
| 30万円 | 約4,931円 | 約9,863円 | 約1万4,794円 |
| 50万円 | 約8,219円 | 約1万6,438円 | 約2万4,657円 |
| 100万円 | 約1万6,438円 | 約3万2,876円 | 約4万9,315円 |
1回の遅れで発生する金額自体は、残高が小さいうちは数千円にとどまります。延滞が重い負担になるのは、一括請求後に残高全体へ年20.0%が付き続ける段階からです。
遅れた分だけ払えばよいわけではない
督促の段階で貸付先が案内するのは、通常「遅れている回数分の返済額+発生した遅延損害金」です。入金額が足りないと延滞が解消したことにならず、督促が続きます。金額は日々変わるため、入金前に正確な額を確認するほうが確実です。
ショッピング利用分は扱いが別
クレジットカードのショッピング利用は金銭の貸付けではないため、利息制限法の上限とは別に、会員規約で定めた遅延損害金の割合が適用されます。同じカードでもキャッシング分とショッピング分で割合が違うことがあり、どちらの延滞なのかによって金額が変わります。
数日〜2週間|督促の連絡が始まる
期日に引き落としができないと、早ければ翌営業日、多くは3日から1週間程度で連絡が始まります。順序は、登録したメールアドレスやアプリの通知、SMS、携帯電話への電話、封書やハガキ、という流れが一般的です。
連絡はどこに来るのか
最初に使われるのは本人の携帯電話と、本人専用の連絡先です。貸金業法施行規則第19条第2項は、支払を催告する書面などを送る際に、封をする方法や本人専用の電子メールアドレスへの送付など、借入れの事実が第三者に明らかにならない方法をとることを求めています。したがって、外から内容が見える形の通知は本来されません。ただし、封書そのものが自宅に届くことは防げないため、同居する家族が差出人名に気づく可能性は残ります。会社や家族に知られる経路を整理したものとしては、借金が会社にバレる6つの経路と、それぞれ防げるかどうかで、通知や手続きごとに防げるかどうかを分けて説明しています。
貸金業者がしてはいけない取立て
貸金業法第21条第1項は、取立て行為を具体的に規制しています。主なものは次のとおりです。
- 正当な理由なく、内閣府令で定める時間帯に電話・ファクシミリ送信・自宅訪問をすること。この時間帯は貸金業法施行規則第19条第1項により「午後九時から午前八時までの間」とされています
- 正当な理由なく、勤務先その他の自宅以外の場所に電話・電報・ファクシミリ送信をし、または訪問すること
- 訪問先で退去を求められたのに退去しないこと
- 貼り紙や立看板など方法を問わず、借入れの事実や私生活に関する事実を本人以外の者に明らかにすること
- 本人以外の者に代わって返済することを要求すること
- 弁護士や司法書士に処理を委託した旨の書面通知があった後、正当な理由なく本人に直接返済を要求すること
深夜の電話、勤務先への連日の電話、家族への支払要求などは、この規制に触れる可能性があります。銀行の貸付けは貸金業法の適用対象ではありませんが、保証会社や委託先が貸金業者である場合はこの規制が及びます。実際の取立てに疑問があるときは、後述の相談窓口に記録を持って相談する方法があります。
勤務先に電話が来るのはどういう場合か
規制されているのは「正当な理由がないのに」勤務先へ連絡することです。本人の携帯電話がつながらず、郵便も届かず、他に連絡手段がないという状況は「正当な理由」として扱われうるため、連絡が取れない状態が続くこと自体が勤務先連絡のきっかけになります。逆に、本人と連絡が取れていれば勤務先へ電話する理由が生じにくくなります。督促の電話に出ておくことは、それ自体が知られにくくする行動でもあります。
2週間〜1か月|利用停止と、他の契約への影響
延滞が続くと、まず追加の借入れができなくなります。カードローンのカードは使えなくなり、リボ払いや分割払いの枠も止まることがあります。
遅れを解消しても枠が戻らないことがある
利用停止は延滞の解消と同時に自動で戻るとは限りません。貸付先が改めて審査したうえで再開する運用が一般的で、限度額が下げられたり、契約自体が更新されない場合もあります。「払えば元に戻る」と決まっているわけではない点は、早めに入金する理由のひとつです。
他社の契約にも影響しうる
指定信用情報機関の記録は加盟会社が共有しています。更新の時期に他社が情報を照会すると、遅れの事実が見えます。この時点ではまだ「異動」の登録前でも、入金状況の記録から遅れが読み取れるため、他社カードの更新見送りや限度額の引下げにつながる場合があります。
2〜3か月|信用情報に「異動」が登録される
延滞が一定期間を超えると、信用情報に延滞の事実が記録されます。いわゆる「ブラックリスト」という名簿が存在するわけではなく、実際に起きているのは指定信用情報機関への登録です。
登録の基準
株式会社シー・アイ・シー(CIC)の開示報告書の説明では、「返済状況」の「異動」は、返済日より61日以上または3か月以上の支払遅延があるもの・あったもの、保証契約における保証履行が行われたもの、破産手続開始の決定がされたものについて登録されるとされています。単月の遅れは「異動」ではなく、毎月の入金状況欄に記号として記録されます。CICでは、約定どおりの入金があった月は「$」、本人の事情で入金がなかった月は「A」と表示されます。
3機関の登録期間の違い
国内の指定信用情報機関は3つあり、登録期間の定めが異なります。
| 機関 | 主な加盟先 | 延滞などの登録期間 | 破産などの記録 |
|---|---|---|---|
| CIC | 信販会社・クレジットカード会社・消費者金融・銀行 | クレジット情報は契約期間中および契約終了後5年以内 | 異動として登録(契約終了後5年以内) |
| JICC | 消費者金融・信販会社・銀行など | 2019年10月1日以降の契約は契約継続中および契約終了後5年以内。2019年9月30日以前の契約は延滞情報は延滞継続中、延滞解消の情報は発生日から1年を超えない期間 | 取引事実に関する情報として登録 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫・信用保証協会など | 取引情報は契約期間中および契約終了日から5年を超えない期間 | 官報情報は決定日から7年を超えない期間 |
登録期間の起算点が「延滞した日」ではなく「契約が終了した日」である点が重要です。延滞を解消しないまま契約が続いていると、その間ずっと記録が残ることになります。
記録が残る間に起きること
この期間中は、新規の借入れやクレジットカードの発行、住宅ローンや自動車ローンの審査、携帯電話端末の分割購入、賃貸契約の一部(信販会社が家賃保証をする場合)などで影響が出ることがあります。どの会社がどう判断するかは各社の基準によるため、一律ではありません。自分の記録は各機関に本人開示を申し込めば確認できます。
2〜3か月|期限の利益を失い、一括請求になる
延滞の段階で最も大きな区切りが「期限の利益の喪失」です。ここを越えると、請求の形が変わります。
期限の利益とは何か
期限の利益とは、決められた期日まで支払わなくてよいという債務者側の利益のことです。カードローンの分割返済は、この期限の利益によって成り立っています。これを失うと分割払いの前提がなくなり、残高の全額を直ちに支払う義務が生じます。
民法第137条は、破産手続開始の決定を受けたとき、担保を滅失・損傷・減少させたとき、担保を供する義務があるのに供しないときには、債務者は期限の利益を主張できないと定めています。もっとも、延滞による一括請求の根拠は、多くの場合この条文ではなく契約書の「期限の利益喪失条項」です。
契約上の条項で決まる
契約書には、支払を一定回数または一定期間怠ったときに当然に、あるいは貸付先の請求によって期限の利益を失う旨の条項が置かれています。回数は契約によって異なり、消費者向けカードローンでは2回から3回分の滞納、または延滞が2か月から3か月続いたときを基準にしている例が多く見られます。正確な条件は手元の契約書と規約で確認してください。
一括請求後の遅延損害金
一括請求になると、遅延損害金の計算対象が「遅れている分」から「残元金の全額」に変わります。残元金80万円で年20.0%なら、1か月あたり約1万3,000円、1年で約16万円が上乗せされる計算です。ここから残高が減りにくくなるため、一括請求は単なる通知ではなく、負担の構造が変わる地点だと考えたほうが実態に近くなります。
一括請求を受けても、実務上は貸付先や回収担当と分割の話し合いができる場合があります。ただし応じるかどうかは相手の判断であり、権利として請求できるものではありません。話し合いがまとまらない、あるいは金額として現実的に払えないという場合には、債務整理という選択肢を検討する段階に入ります。手続きの内容と負担については、任意整理のデメリットは何か|費用・期間・信用情報への影響で費用と期間の幅を含めて整理しています。
3か月以降|代位弁済・債権譲渡と、裁判所からの書類
一括請求の後、債権は動くことがあります。誰から請求が来ているのかを見分けることが、この段階の実務になります。
保証会社の代位弁済
銀行カードローンには保証会社が付いているのが一般的です。延滞が続くと保証会社が銀行に代わって残債を支払い(代位弁済)、以後は保証会社が請求者になります。請求先が変わっても債務の額が減るわけではなく、保証会社が取得した求償権に基づいて請求が続きます。信用情報にも保証履行の事実が登録されます。
債権譲渡と債権回収会社
債権が譲渡されると、債権回収会社(サービサー)や別の会社から通知が届きます。通知には譲渡した会社と譲り受けた会社、債権の内容が書かれています。会社名に見覚えがない請求が来たときは、まず契約の内容と一致しているかを確認することが基本です。実在するサービサーは法務大臣の許可を受けており、許可番号を名乗ります。
裁判所からの書類は種類を見分ける
督促が続いた末に届く可能性があるのは、支払督促または訴状です。この2つは貸付先が送る督促状とは意味がまったく異なります。
| 書類 | 差出人 | 期限 | 放置した場合 |
|---|---|---|---|
| 督促状・催告書 | 貸付先・保証会社・債権回収会社 | 契約上の支払期限 | 期限の利益喪失、次の段階へ |
| 支払督促 | 簡易裁判所(裁判所書記官) | 受け取ってから2週間以内に督促異議の申立て | 仮執行宣言が付き、強制執行が可能になる |
| 仮執行宣言付支払督促 | 簡易裁判所 | 受け取ってから2週間以内に督促異議の申立て | 差押えの手続に進む |
| 訴状・口頭弁論期日呼出状 | 簡易裁判所・地方裁判所 | 答弁書の提出期限、指定された期日 | 欠席のまま請求が認められることがある |
支払督促は、金銭などの支払請求について、債権者の申立てにより、その主張から請求に理由があると認められる場合に裁判所書記官が発する手続です。受け取ってから2週間以内に督促異議を申し立てれば通常の訴訟に移行しますが、異議がなければ債権者の申立てにより仮執行宣言が付き、強制執行が可能になります。仮執行宣言付支払督促を受け取った後も、2週間以内であれば督促異議を申し立てることができます。
期間が短いため、封を開けずに置いておくことの不利益が大きい書類です。なお、時効について民法第166条第1項は、債権は権利を行使できることを知った時から5年間、または権利を行使できる時から10年間行使しないときに時効によって消滅すると定めていますが、裁判手続や一部の入金によって扱いが変わります。個別の事案でどう扱われるかは事情によるため、弁護士に確認する内容になります。
差押えの対象
判決や仮執行宣言付支払督促などがあると、給与や預金の差押えが可能になります。給与については民事執行法第152条第1項が、支払期に受けるべき給付の4分の3に相当する部分は差し押さえてはならないと定めています。残る4分の1が対象になるのが原則で、給付額が一定の基準を超える場合の扱いは別に定めがあります。退職手当についても同項の趣旨に沿って4分の3が差押禁止とされています。勤務先に何がどう届くのかは、給与差押えは会社に何が届くのかで書類の流れを追って説明しています。
遅れそうなとき、遅れてしまったときにできること
段階ごとの流れを踏まえると、打てる手も段階で変わります。
期日より前に貸付先へ連絡する
期日に間に合わないと分かった時点で連絡するのが、最も選択肢が多い状態です。貸付先によって、利息のみの入金で待つ、返済日を変更する、当月分を翌月に回すといった運用があります。制度として保証されたものではありませんが、連絡がある場合とない場合で対応が変わるのは実務上の事実です。伝えるのは、いくらなら払えるか、いつ払えるか、という2点で足ります。
収入が減っている場合は公的制度も確認する
延滞の原因が失業や減収、病気であれば、返済の相談と並行して公的な支援を確認する意味があります。生活資金の貸付け、家賃、保険料、医療費に関する制度は、借入れを増やさずに毎月の支出を下げる方向に働きます。対象になる制度と申請先は種類ごとに分かれており、窓口や金額の扱いはお住まいの自治体で異なります。最終的には自治体の福祉担当窓口や自立相談支援機関で確認してください。
返済を続けられない場合
収入に対して残高が大きく、分割の相談でも見通しが立たない場合は、債務整理の検討対象になります。どの手続きが向いているかは、残高、収入、財産の内容、住宅や自動車の有無によって変わり、一般的な説明では決まりません。無料の法律相談を使って、手続きごとの費用と期間、家族や勤務先への影響を具体的に確認する進め方があります。
借入れで埋めることは避ける
返済のために新たに借りると、返済総額と毎月の負担が増えます。特に注意が必要なのは、貸金業の登録をしていない違法な貸付け(ヤミ金)です。「どこよりも簡単」「即日振込」などを掲げてSNSやショートメッセージで勧誘し、法外な利息や短期の返済を求めるものがあります。個人間融資や後払い現金化をうたうものも同様です。登録の有無は金融庁の「登録貸金業者情報検索サービス」で確認でき、登録がない業者からは借りないという判断が基本になります。
公的な相談窓口
| 窓口 | 連絡先 | 扱う内容 |
|---|---|---|
| 消費者ホットライン | 188 | 身近な消費生活相談窓口を案内。年末年始などを除き原則毎日 |
| 法テラス・サポートダイヤル | 0570-078374 | 法的トラブルの相談窓口の案内。平日9時〜21時、土曜9時〜17時 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051 | 貸金業者との間の相談・苦情・紛争解決。平日9時〜17時 |
| 警察相談専用電話 | #9110 | 脅迫的な取立てなど、犯罪に関わる可能性がある相談 |
よくある質問
Q1. 1日遅れただけでも信用情報に記録されますか。
毎月の入金状況として記録されることはあります。CICの開示報告書では、本人の事情で約定どおりの入金がなかった月は「A」と表示されます。ただし「異動」として登録されるのは、返済日より61日以上または3か月以上の支払遅延があるもの・あったものなどとされており、1日の遅れがただちに異動になるわけではありません。
Q2. 遅延損害金はいくらになりますか。
残元金に遅延損害金の年率を掛け、365で割って遅延日数を掛けた金額です。業として行われる貸付けでは利息制限法第7条第1項により年2割(20.0%)を超える部分が無効となるため、上限は年20.0%です。残元金50万円を年20.0%で30日遅れた場合は約8,219円になります。実際の割合は契約書と会員規約に記載されています。
Q3. 期限の利益を失うのは何か月の延滞からですか。
法律で一律に決まっているわけではなく、契約書の期限の利益喪失条項によります。消費者向けカードローンでは、2回から3回分の滞納、または延滞が2か月から3か月続いたときを基準にしている例が多く見られます。正確な条件は手元の契約書と規約で確認してください。
Q4. 延滞すると勤務先に連絡が来ますか。
貸金業法第21条第1項第3号は、正当な理由なく勤務先などの自宅以外の場所に電話をかけたり訪問することを禁じています。一方で、本人と連絡が取れない状態が続くことは「正当な理由」として扱われうるため、連絡を取らないままにすることが勤務先連絡につながる場合があります。連絡を維持すること自体が、知られにくくする行動になります。
Q5. 一括請求の通知が来ましたが、分割に戻せますか。
一括請求を受けた後も、貸付先や債権回収会社と分割の話し合いができる場合があります。ただし応じるかどうかは相手の判断であり、権利として請求できるものではありません。話し合いが難しい場合や金額が大きい場合は、債務整理を含めて検討する段階になります。個別の見通しは、契約内容と収支を前提とした判断になるため、弁護士に確認する内容です。
Q6. 裁判所から支払督促が届きました。放置するとどうなりますか。
受け取ってから2週間以内に督促異議を申し立てなければ、債権者の申立てにより仮執行宣言が付き、強制執行が可能になります。仮執行宣言付支払督促を受け取った後も2週間以内であれば督促異議を申し立てられます。期間が短いため、内容を確認して期限内に対応することが前提になります。どう対応すべきかは記載内容と事情によるため、弁護士や法テラスに確認してください。
Q7. 延滞の記録はいつ消えますか。
機関ごとに定めが異なります。CICのクレジット情報は契約期間中および契約終了後5年以内、KSCの取引情報は契約期間中および契約終了日から5年を超えない期間、JICCは2019年10月1日以降の契約について契約継続中および契約終了後5年以内とされています。起算点が契約終了日であるため、延滞を解消せずに契約が続いている間は記録が残り続けます。
Q8. 支払えないまま放置すれば時効になりますか。
民法第166条第1項は、債権は権利を行使できることを知った時から5年間、または権利を行使できる時から10年間行使しないときに時効によって消滅すると定めています。ただし裁判手続や一部の入金、債務の承認によって扱いが変わり、放置していれば自動的に消えるという性質のものではありません。個別の事案で成立するかどうかは事情によるため、弁護士に確認する内容です。
まとめ
カードローンの延滞は、遅延損害金の発生、督促、利用停止、信用情報への登録、期限の利益の喪失、代位弁済や債権譲渡、裁判手続と差押え、という順で進みます。日数は契約や貸付先によって前後しますが、順序そのものは大きく変わりません。
区切りとして重い意味を持つのは2つです。1つは返済日から61日以上または3か月以上の遅れで信用情報に「異動」が登録される段階、もう1つは期限の利益を失って残高全額の一括請求になる段階です。前者は記録が契約終了後も一定期間残り、後者は遅延損害金の計算対象が残高全体に変わります。
どちらの段階でも、連絡を取っているかどうかで進み方が変わります。期日前なら返済日の調整、遅れた直後なら遅れている分の入金、一括請求後なら分割の話し合いや債務整理、裁判所の書類が届いたなら期限内の対応、という順で、打てる手は残っています。収入が落ちていることが原因であれば、公的制度で支出そのものを下げる方向も併せて確認してください。判断に迷う段階では、無料の相談窓口で事実関係を整理してから決める進め方が現実的です。
出典
- e-Gov法令検索「民法」第137条・第166条・第404条・第419条(確認日:2026年9月30日)
- e-Gov法令検索「利息制限法」第1条・第7条(確認日:2026年9月30日)
- e-Gov法令検索「貸金業法」第21条(確認日:2026年9月30日)
- e-Gov法令検索「貸金業法施行規則」第19条(確認日:2026年9月30日)
- e-Gov法令検索「民事執行法」第152条(確認日:2026年9月30日)
- 法務省「令和8年4月1日以降の法定利率について」https://www.moj.go.jp/MINJI/minji07_00366.html (確認日:2026年9月30日)
- 株式会社シー・アイ・シー(CIC)「CICが保有する信用情報」https://www.cic.co.jp/confidence/posession.html (確認日:2026年9月30日)
- 株式会社シー・アイ・シー(CIC)「開示報告書の見方(クレジット情報)」https://www.cic.co.jp/mydata/report/documents/kaijishosai.pdf (確認日:2026年9月30日)
- 株式会社日本信用情報機構(JICC)「信用情報の内容と登録期間」https://www.jicc.co.jp/aboutus/credit-info/registration (確認日:2026年9月30日)
- 一般社団法人全国銀行協会 全国銀行個人信用情報センター「センターの概要」https://www.zenginkyo.or.jp/pcic/about/ (確認日:2026年9月30日)
- 裁判所「支払督促」https://www.courts.go.jp/saiban/syurui/syurui_minzi/minzi_25_22/index.html (確認日:2026年9月30日)
- 消費者庁「消費者ホットライン」https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/ (確認日:2026年9月30日)
- 日本司法支援センター(法テラス)https://www.houterasu.or.jp/ (確認日:2026年9月30日)
- 日本貸金業協会「相談、苦情処理手続、紛争解決手続の受付窓口」https://www.j-fsa.or.jp/personal/trouble/ (確認日:2026年9月30日)
制度の運用や窓口の取扱いは、お住まいの自治体によって異なる場合があります。最終的な判断は各窓口および契約書の記載でご確認ください。
本記事は一般的な情報の整理であり、個別の事案についての法律判断を示すものではありません。具体的な対応については弁護士にご相談ください。
執筆:サポート24編集部(担当:原田 由子)