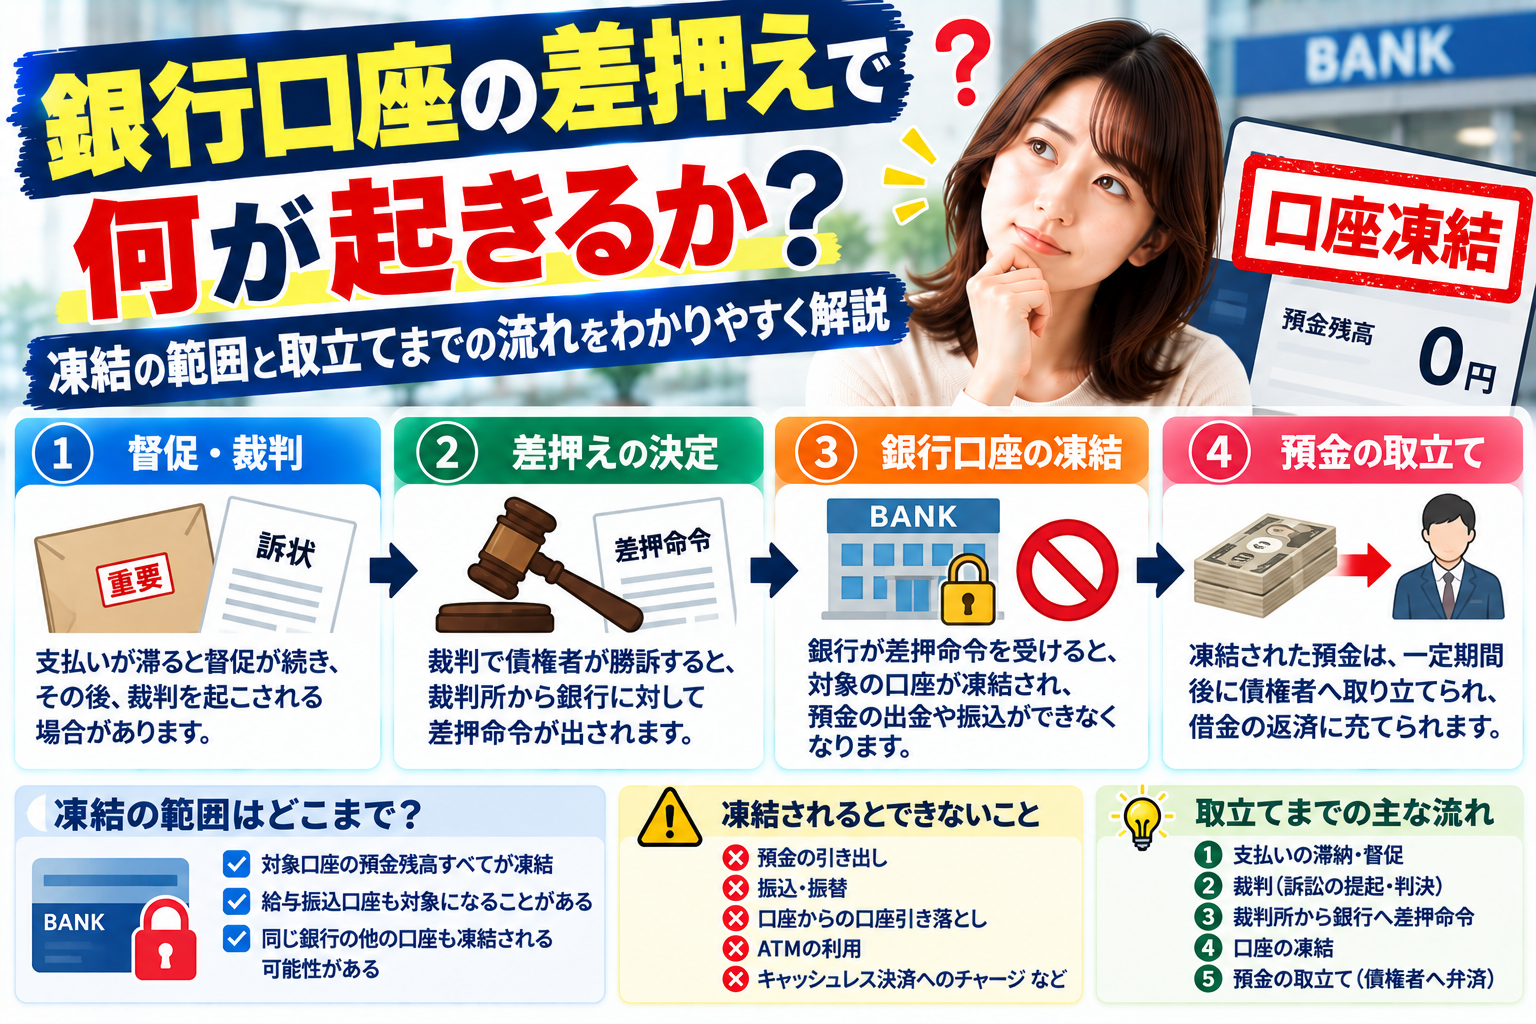
銀行口座の差押えは、裁判所の差押命令(または税務署等の債権差押通知書)が銀行に届いた時点で効力が生じます。給与と違って預金には「4分の3は残す」という差押禁止額の定めがなく、請求されている金額の範囲で残高が押さえられます。強制執行の場合、本人に命令が届いてから1週間で債権者は取立てができるため、この短い期間に何をするかが分かれ目になります。止められるかどうかは、相手が一般の債権者なのか税金なのか、そして取れる手続きによって変わります。
銀行口座の差押えとは何か|「凍結」との違いと効力が生じる時点
差し押さえられているのは「お金」ではなく「預金債権」
口座の差押えは、金庫からお金を持ち出すような手続きではありません。差押えの対象は、預金者が銀行に対して持っている「預金を払い戻してもらう権利」(預金債権)です。この権利を債権者が押さえ、銀行から直接支払いを受ける、という構造になっています。
このとき銀行は「第三債務者」と呼ばれます。債権者・債務者・第三債務者(銀行)の三者が登場するのが、口座差押えの基本的な形です。
効力が生じるのは、銀行に届いた時点
民事執行法第145条第3項は、差押命令を「債務者及び第三債務者に送達しなければならない」と定めています。そして同条第5項は次のとおりです。
差押えの効力は、差押命令が第三債務者に送達された時に生ずる。
つまり、効力が生じるのは銀行に届いた時点です。本人に届いた時点ではありません。ここが実務上もっとも誤解されやすい点で、「まだ何も届いていないから大丈夫」と考えている間に、口座はすでに動かなくなっていることがあります。
税金の滞納処分でも同じ構造です。国税徴収法第62条第1項は債権の差押えを「第三債務者に対する債権差押通知書の送達により行う」とし、第3項で「差押の効力は、債権差押通知書が第三債務者に送達された時に生ずる」と定めています。
「口座凍結」という言葉が指している状態
法律に「口座凍結」という用語はありません。実務でこう呼ばれているのは、差押命令を受けた銀行が、その口座からの払戻しに応じられなくなった状態です。銀行は債権者に支払う義務を負う一方で、預金者本人には払い戻せなくなります。二重払いの危険があるためです。
なお、マネー・ローンダリング対策や振込詐欺救済法にもとづく取引制限も「凍結」と呼ばれますが、原因も解除の道筋も別のものです。本記事は差押えを扱います。
差押えには2つのルートがある|裁判所の強制執行と、税金の滞納処分
口座差押えの通知が届いたとき、最初に見分けるべきなのは「どちらのルートか」です。止められる方法も、破産の効果も、この違いで変わります。
裁判所を通る強制執行(民事執行法)
貸金業者、銀行、クレジットカード会社、家賃の保証会社、個人の債権者などが使うルートです。この場合、債権者はあらかじめ債務名義(確定判決、仮執行宣言付支払督促、和解調書、公正証書など)を取得していなければなりません。訴訟や支払督促を経ずに、いきなり口座が押さえられることはありません。
裏を返すと、支払督促や訴状を放置したことが、差押えの直接の原因になっているケースが多数を占めます。
裁判所を通らない滞納処分(国税徴収法・地方税法)
国税(所得税、消費税など)、地方税(住民税、固定資産税、軽自動車税など)、国民健康保険料、国民年金保険料などの滞納では、裁判所の判決は必要ありません。税務署長や自治体の長が、自ら差押えを行えます。督促状の発送から原則10日を経過すれば差押えが可能になる建て付けで、実際には催告を重ねたうえで実行されるのが通例ですが、法律上のハードルは強制執行よりも低い位置にあります。
2つのルートの比較
| 項目 | 強制執行(裁判所) | 滞納処分(税金・保険料) |
|---|---|---|
| 根拠法 | 民事執行法 | 国税徴収法・地方税法 |
| 事前に必要なもの | 債務名義(判決・支払督促・公正証書など) | 督促状の発送(判決は不要) |
| 差押えを行う主体 | 裁判所(申立ては債権者) | 税務署長・自治体の長 |
| 届く書類の名称 | 債権差押命令 | 債権差押通知書・差押調書 |
| 効力の発生 | 差押命令が銀行に送達された時(民執145条5項) | 通知書が銀行に送達された時(徴収法62条3項) |
| 取立てができる時期 | 債務者への送達から1週間経過後(民執155条1項) | 徴収職員が直ちに取立て可能(徴収法67条1項) |
| 自己破産の影響 | 開始決定で効力を失う(破産法42条2項) | 続行を妨げられない(破産法43条2項) |
| 免責の対象 | 原則として対象 | 税金は非免責債権 |
| 主な猶予制度 | 債権者との交渉・債務整理 | 換価の猶予・納税の猶予 |
この表のうち、実際の影響がもっとも大きいのは最後の3行です。税金の滞納による差押えは、自己破産をしても止まりません。
差押えから取立てまでの流れ|本人が知るのはいつか
時系列で見る
強制執行の場合、おおよそ次の順序で進みます。日数は裁判所や郵便事情によって前後します。
| 段階 | 起きること | 本人が知っているか |
|---|---|---|
| 1 | 債権者が裁判所に債権差押命令を申立て | 知らない |
| 2 | 裁判所が書面審査のうえ差押命令を発令 | 知らない |
| 3 | 差押命令が銀行に送達される=効力発生 | 知らない |
| 4 | 銀行が口座の払戻しを停止する | ATMやアプリで気づくことがある |
| 5 | 差押命令が本人(債務者)に送達される | ここで初めて正式に知る |
| 6 | 本人への送達から1週間経過 | 取立てが可能になる |
| 7 | 債権者が銀行から直接支払いを受ける | 残高が引かれる |
3と5のあいだには、通常数日の差があります。銀行の側が先に止まるため、「引き落としが落ちなかった」「ATMでカードが使えなかった」という形で先に気づく人が少なくありません。
取立てまでの1週間が持つ意味
民事執行法第155条第1項は、差押命令が債務者に送達された日から1週間を経過したときに、債権者が取立てをできると定めています。同条第2項は、差し押さえられたのが給料等の債権である場合に、この「一週間」を「四週間」と読み替える規定です(請求債権に養育費等が含まれるときを除く)。
ここが給与差押えとの決定的な違いです。給料そのものの差押えには原則4週間の猶予があるが、預金の差押えには1週間しかない。この差は2019年の民事執行法改正で設けられたもので、給与を差し押さえられた人が生活を立て直す時間を確保する趣旨でした。預金はその対象外です。
滞納処分の場合、この猶予すらありません。国税徴収法第67条第1項は「徴収職員は、差し押えた債権の取立をすることができる」と定めるだけで、待機期間の定めはありません。
銀行が供託することもある
複数の債権者が同じ口座を押さえた場合など、銀行が誰にいくら払うべきか判断できないときは、預金相当額を法務局に供託する扱いになります(民事執行法第156条)。配当手続きを経て各債権者に分配されるため時間はかかりますが、本人に戻るわけではありません。
差し押さえられる金額の範囲と、給与振込口座の扱い
押さえられるのは「請求債権額」までの残高
差押えの範囲は、差押命令に添付された「請求債権目録」の金額(元本・利息・遅延損害金・執行費用の合計)までです。残高がそれを上回れば、超えた分は対象外として払い戻せます。逆に残高が請求額に届かなければ、残高の全額が押さえられます。給与には差押禁止額があるのに、預金にはない。ここが預金差押えの厳しさです。
給与の差押えと、給与が振り込まれた後の差
民事執行法第152条第1項は、給料等について「その支払期に受けるべき給付の四分の三に相当する部分(その額が標準的な世帯の必要生計費を勘案して政令で定める額を超えるときは、政令で定める額に相当する部分)は、差し押さえてはならない」と定めています。政令で定める額は、月ごとに支払われる給与では33万円です(民事執行法施行令第2条第1項)。
ところが、この保護は「給与債権」に対するものです。給与が銀行口座に振り込まれた瞬間に、それは会社に対する給与債権ではなく、銀行に対する預金債権に変わります。最高裁判所平成10年2月10日判決は、年金や労災保険給付が口座に振り込まれた事案について、振込みによって受給権は預金債権に転化し受給者の一般財産になるとして、預金債権は原則として差押禁止債権としての属性を承継しないと判断しました。
つまり、給与日の翌日に口座を押さえられると、「4分の3は残る」という保護は働かないのが原則です。会社に対して給与差押えを受けた場合に何が届くのかは別記事で整理していますが、給与差押えは会社に何が届くのかで扱う経路と、口座差押えの経路はまったく別のものです。
差押禁止の範囲を比べる
| 押さえられる対象 | 差押禁止の定め | 根拠 |
|---|---|---|
| 給料・賃金・賞与(会社に対する債権) | 原則4分の3。手取りが月33万円を超える場合は33万円を超える部分の全額が対象 | 民執152条1項、民執施行令2条 |
| 退職手当 | 4分の3 | 民執152条2項 |
| 養育費等を請求債権とする場合の給料 | 2分の1 | 民執152条3項 |
| 手元の現金 | 66万円まで差押禁止 | 民執131条3号、民執施行令1条 |
| 預金(口座の残高) | 差押禁止額の定めなし(請求債権額まで全額が対象) | — |
| 国民年金・厚生年金の受給権 | 差押禁止(ただし老齢基礎年金等は国税滞納処分では差押え可) | 国民年金法24条ほか |
| 児童手当の受給権 | 差押禁止 | 児童手当法15条 |
| 生活保護の保護金品 | 既に給与を受けたものも差押禁止 | 生活保護法58条 |
最下段の生活保護法第58条は、条文自体が「既に給与を受けた保護金品」を差押禁止としており、受領後も保護される書き方になっています。年金や児童手当の規定は受給「権」を対象としているため、振込後の扱いに差が生じます。
例外が認められた裁判例
もっとも、振込後は一切保護されないと言い切れるわけではありません。広島高等裁判所松江支部平成25年11月27日判決は、児童手当が振り込まれた直後の預金を差し押さえた処分について、児童手当受給権そのものの差押えと同視でき、児童手当法第15条の趣旨に反して違法だとしました。東京地方裁判所平成15年5月28日判決も、年金を原資とする預貯金の原資が識別・特定できる場合について、受給後の年金自体に対する差押えも許されないと判断しています。
実務上の目安は次の2点です。
- 振込直後で、他の入出金と混ざっておらず、原資が特定できること
- 差押えの金額と時期が、その給付を狙い撃ちにしたと評価できること
この2つが揃わない場合、一般には差押えが有効と扱われる可能性が高くなります。評価は事実関係に左右されるため、判断は弁護士に確認してください。
差押え後に入金されたお金はどうなるか
預金の差押えは、差押命令が銀行に届いた時点の残高を対象とします。給与のような継続的給付の差押えとは違い、その後に入金された分が自動的に押さえられ続けるわけではありません。
ただし、実務上は次の点に注意が必要です。
- 銀行が口座全体の取引を一時停止し、差押額の確定・支払いが済むまで入出金を受け付けない運用をとることがある
- 運用は金融機関によって異なり、いつ取引が再開されるかは一律には決まらない
- 債権者が繰り返し申立てをすれば、入金のたびに押さえ直されることがある
給与振込口座が対象になった場合は、勤務先に振込先の変更を申し出る、公共料金や家賃の引落し口座を別の金融機関に移すといった手当てが現実的な対応になります。
どの口座が狙われるのか
債権者は、差押債権目録で金融機関名と支店名まで特定して申し立てる必要があります。そのため、以前は口座の所在を掴めず空振りになることもありました。
2020年4月1日に施行された民事執行法第207条は、執行力のある債務名義の正本を持つ債権者の申立てにより、裁判所が銀行等に預貯金債権の情報提供を命じられる手続きを新設しました。要件はありますが、口座の存在が把握されやすくなっており、「別の銀行に移せば分からない」という前提は成り立ちにくくなっています。
口座が止まると生活に何が起きるか
引落しと振込が止まる
差押えによって払戻しが止まると、その口座を使っていた支払いが連鎖して止まります。
- 家賃、水道光熱費、通信費の口座振替
- クレジットカードの引落し(残高不足として処理され、遅延情報につながる)
- 保険料の引落し(失効につながる場合がある)
- 給与や年金の入金の受け取り
とくにクレジットカードの引落し不能は、延滞として信用情報に記録される経路になります。
銀行の貸付金と相殺されることがある
差押えを受けた銀行に、同じ人のカードローンや住宅ローンがある場合、注意が必要です。銀行の預金規定や銀行取引約定では、差押えを受けたことが期限の利益喪失事由として定められているのが一般的です。この場合、銀行は貸付金の残額を一括請求できる状態になり、預金と貸付金を相殺できます。
差押えをきっかけに、その銀行との取引全体が整理される流れになることがあります。差押えを受けた金融機関に借入れがあるかどうかは、早い段階で確認しておく項目です。
家族や勤務先に知られる経路
口座差押えは、勤務先に通知が行く手続きではありません。会社に何かが届くのは、給与そのものを差し押さえられた場合です。ただし、口座差押えが家庭で発覚する経路はいくつもあります。裁判所からの特別送達が自宅に届く、引落しの不能通知が郵送される、共用の生活費口座が止まる、といった形です。
こうした「誰にどこから知られるのか」は手続きごとに違うため、借金が会社にバレる6つの経路と、それぞれ防げるかどうかで経路ごとに整理しています。
差押えの通知が届いたら|まず確認すること、やってはいけないこと
4つの書類を突き合わせる
差押命令には目録が添付されています。まず次の点を確認します。
- 当事者目録 — 債権者は誰か。もとの貸金業者ではなく、債権回収会社(サービサー)の名前になっていることがあります。
- 請求債権目録 — 元本、利息、遅延損害金の内訳と、計算の起算日。最後の返済日から何年経っているかが読み取れます。
- 差押債権目録 — どの金融機関のどの支店の預金が対象か。
- 債務名義 — 判決なのか支払督促なのか、事件番号と裁判所名。心当たりのない事件番号であれば、書類が届かないまま手続きが進んだ可能性があります。
時効が成立している可能性を見る
請求債権目録の起算日が古い場合、時効の可能性を検討する余地があります。最後の返済や請求から5年(債権者が事業者の場合が一般的)を経過していれば、消滅時効の援用を検討できる場合があります。
ただし、判決などの債務名義を取得されている場合は時効期間が10年に延びる扱いがあり、また裁判手続きによって時効の完成が猶予・更新されている場合もあります。「長く放置していたから消えている」と自己判断するのは危険です。援用の可否と方法は、専門家に確認してください。
やってはいけない対応
- 放置する — 取立てまでの期間は強制執行で1週間、滞納処分では待機期間がありません。何もしないという選択は、残高がそのまま出ていくことを意味します。
- 他の口座に移してから対応を考える — 財産を隠す行為と評価されると、詐害行為として争われたり、免責の判断で不利に働いたりする可能性があります。
- 別の借入れで穴を埋める — 差押えを受けた状態で新規借入れの審査に通ることはまれで、結果としてヤミ金に接触する経路になりがちです。
- 「差押えを止められる」と広告する業者に依頼する — 弁護士・司法書士以外が報酬を得て交渉することは、弁護士法第72条に触れるおそれがあります。
差押えを止める・外す方法と、それぞれの条件
債権者との交渉による取下げ
強制執行の場合、差押えは債権者の申立てにもとづくものなので、債権者が取下げれば終わります。一括で払える、あるいは一定額を支払って残りを分割する合意ができるなら、もっとも早い解決です。相手がサービサーの場合は、一括での減額和解に応じる余地があることもあります。
差押禁止債権の範囲変更の申立て(民事執行法第153条)
同法第153条第1項は、執行裁判所が「申立てにより、債務者及び債権者の生活の状況その他の事情を考慮して、差押命令の全部若しくは一部を取り消し」得ると定めています。預金の原資が年金や児童手当であり、それが識別できる場合などに、この申立てが検討されます。
認められるかどうかは、生活状況、他の収入、債権者側の事情などの総合判断です。同条第3項により、判断が出るまでの間、裁判所が銀行に支払いの禁止を命じることもできます。取立てが可能になる前に申し立てる必要があるため、時間的な余裕はありません。
執行異議・請求異議
手続き自体に瑕疵がある場合は執行異議、債務名義の内容に実体的な理由(すでに弁済済み、時効が成立しているなど)がある場合は請求異議の訴えという整理になります。どちらも要件が限定的で、単に「支払えないから困る」という理由では認められません。
債務整理を使う場合の効果の違い
| 手続き | 進行中の口座差押えへの効果 | 根拠・補足 |
|---|---|---|
| 任意整理 | 止まらない。裁判所を通さない私的交渉のため、法律上の中止効はない | 債権者が個別に取下げに応じるかどうかによる |
| 個人再生 | 再生手続開始決定により中止。再生計画の認可決定確定で失効 | 民事再生法39条1項。中止の前でも中止命令の申立てが可能 |
| 自己破産 | 破産手続開始決定により効力を失う | 破産法42条2項。同条1項で新たな強制執行も不可 |
| 税金の滞納処分 | 上記いずれでも止まらない | 破産法43条2項。税金は非免責債権 |
差押えを受けた状態から使える手続きが限られるのは、この表の一段目が理由です。任意整理には差押えを止める力がありません。費用や期間、信用情報への影響を含めた任意整理の輪郭は任意整理のデメリットは何か|費用・期間・信用情報への影響で整理しています。
なお、弁護士に依頼して受任通知を送ると、貸金業者からの直接の取立ては止まります(貸金業法第21条第1項第9号)。ただしこれは督促の停止であり、すでに債務名義を取得されている債権者の強制執行を止める効力はありません。
税金・社会保険料の滞納による差押えは扱いが違う
自己破産をしても止まらない
破産法第43条第2項は「破産財団に属する財産に対して国税滞納処分が既にされている場合には、破産手続開始の決定は、その国税滞納処分の続行を妨げない」と定めています。さらに税金や社会保険料は非免責債権とされているため、破産手続きを終えても支払義務が残ります。
税金の滞納がある場合、債務整理と並行して、徴収側との話し合いを別に進める必要があります。
換価の猶予と納税の猶予
国税徴収法第151条の2は、一時に納付することで事業の継続または生活の維持が困難になるおそれがあり、納税について誠実な意思があると認められるときに、納期限から6か月以内の申請にもとづき、1年以内の期間を限って換価を猶予できると定めています。この申請には財産目録などの添付書類が必要です。
このほか、災害や病気などの事情がある場合の納税の猶予(国税通則法第46条)、税務署長の職権による換価の猶予(国税徴収法第151条)があります。地方税や国民健康保険料にも同様の猶予・減免の仕組みがありますが、条件や運用はお住まいの自治体で異なります。差押えの前でも後でも、自治体の納税課・保険年金課への相談が出発点になります。
給与差押えの場合は禁止額がある
滞納処分でも、給与そのものを差し押さえる場合には禁止額の定めがあります。国税徴収法第76条第1項は、所得税・住民税・社会保険料に相当する金額、政令で定める金額、さらに残額の20%に相当する金額を差押禁止としています。政令で定める金額は、滞納者本人について月10万7,000円、生計を一にする配偶者その他の親族1人につき4万8,000円です(国税徴収法施行令第34条)。
ただしこれも給与債権に対する保護であり、振り込まれた後の預金には及びません。構造は強制執行の場合と同じです。
無料で相談できる窓口と、ヤミ金への注意
差押えを受けた状態で新たに借りようとすると、正規の貸金業者の審査には通りにくく、「他社で断られた方も」といった広告に行き着きやすくなります。こうした広告の多くは無登録の違法業者(ヤミ金)です。法定上限を大きく超える利息を請求し、勤務先や親族への連絡を交渉材料にしてくる手口が報告されています。
正規の業者かどうかは、金融庁の「登録貸金業者情報検索サービス」で登録番号を確認できます。少しでも疑いがあれば、借りる前に次の窓口に相談してください。
| 相談先 | 連絡先 | 扱う内容 |
|---|---|---|
| 消費者ホットライン | 188(局番なし) | 最寄りの消費生活センターにつながる。契約や取立てのトラブル全般 |
| 法テラス(日本司法支援センター) | 0570-078374 | 法的手続きの案内。収入等の条件を満たす場合は無料法律相談と費用の立替え |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051 | 貸金業者に関する相談、返済に関する助言 |
| 警察相談専用電話 | #9110 | 違法な取立て、脅迫的な言動を受けている場合 |
| 金融庁 金融サービス利用者相談室 | 0570-016811 | 無登録業者に関する情報提供、金融機関に関する相談 |
| 税務署の徴収担当/自治体の納税課 | 各所管 | 税金・保険料の猶予や分割の相談 |
生活費そのものが足りていない場合は、借入れの前に使える公的な仕組みがあります。生活福祉資金貸付制度や住居確保給付金など、申請先が自治体の窓口になる制度から確認してください。
よくある質問
Q1. 差押えを受けたら、口座は二度と使えなくなるのですか。
口座そのものが解約されるわけではありません。差押命令で押さえられるのは、命令が銀行に届いた時点の残高のうち請求債権額までの部分です。債権者への支払いが済み、または差押えが取り下げられれば、取引は再開されます。ただし再開までの期間や、その間の入出金の扱いは金融機関によって異なります。給与や年金の振込先として使っている場合は、早めに別の金融機関の口座を用意しておくのが現実的です。
Q2. 給与が振り込まれた直後に差し押さえられました。「4分の3は残る」と聞いていたのですが。
民事執行法第152条の「4分の3」は、会社に対する給与債権を差し押さえる場合の定めです。給与が口座に振り込まれると預金債権に変わり、最高裁判所平成10年2月10日判決の考え方によれば、原則として差押禁止の性質は引き継がれません。振込直後で原資が特定でき、その給付を狙った差押えと評価できる場合に違法とされた裁判例はありますが、事実関係の評価が分かれる領域です。該当しそうな事情がある場合は、取立てが始まる前に弁護士に確認してください。
Q3. 差押えを本人より先に銀行が知るのですか。
差押命令が銀行に届いた時点で効力が生じるため、順序としては銀行が先に知ります。銀行から本人へ通知を送る運用の金融機関もありますが、法律上の義務ではありません。ATMやインターネットバンキングで払戻しができないことに先に気づく、という経過をたどる人が多くあります。
Q4. 複数の口座を持っています。全部同時に押さえられるのですか。
債権者は差押債権目録で金融機関名と支店名を特定して申し立てるため、特定できている口座が対象になります。複数を並べて申し立てることも可能です。2020年4月1日施行の民事執行法第207条により、一定の要件を満たす債権者は裁判所を通じて銀行に預貯金の情報提供を求められます。
Q5. 年金が振り込まれている口座を差し押さえられました。年金は差押禁止ではないのですか。
国民年金法第24条などは年金の受給「権」を差押禁止としています。振り込まれた後は預金債権となるため、原則としてこの保護は及びません。ただし、原資が年金であることが識別できる場合に差押えを違法とした裁判例があり、また民事執行法第153条にもとづく差押禁止債権の範囲変更の申立てという方法もあります。なお、老齢基礎年金等の受給権は、国税滞納処分による差押えについては同条のただし書で対象外とされていません。個別の判断は弁護士に確認してください。
Q6. 税金の滞納で差し押さえられました。自己破産すれば解決しますか。
解決しません。破産法第43条第2項により、すでに行われている国税滞納処分は破産手続開始決定によっても続行できます。加えて税金や社会保険料は非免責債権で、免責を受けても支払義務が残ります。滞納処分については、換価の猶予(国税徴収法第151条の2)や納税の猶予(国税通則法第46条)の申請、自治体の減免制度の利用など、徴収側との別ルートの話し合いが必要です。
Q7. 任意整理を依頼すれば差押えは止まりますか。
任意整理は裁判所を通さない交渉なので、法律上、強制執行を中止させる効力はありません。弁護士の受任通知によって貸金業者からの直接の督促は止まりますが(貸金業法第21条第1項第9号)、すでに債務名義を持つ債権者の差押えは別問題です。差押えを止める効力があるのは、個人再生(民事再生法第39条第1項の中止)と自己破産(破産法第42条第2項の失効)です。どの手続きが適するかは、収入、財産、債務総額、住宅の有無などで変わります。
Q8. 差押えは信用情報に登録されますか。
差押えの事実そのものは、信用情報機関の登録項目として設けられているものではありません。ただし、差押えに至るまでには長期の延滞があるのが通常で、その延滞情報や債務整理の情報は登録されます。口座振替が止まることでクレジットカードの引落し不能が発生し、それが新たな延滞情報として記録される経路もあります。
まとめ
銀行口座の差押えについて、押さえておきたい点を整理します。
- 効力が生じるのは銀行に通知が届いた時点であり、本人に届く前に口座は止まっている
- 預金には給与のような差押禁止額がなく、請求債権額までの残高が全額対象になる
- 給与が振り込まれた後は預金債権に変わるため、「4分の3は残る」という保護は原則として働かない
- 強制執行では本人への送達から1週間で取立てが可能になる。滞納処分では待機期間がない
- 差押えを止める効力があるのは個人再生と自己破産で、任意整理には止める力がない
- 税金・社会保険料の滞納処分は、自己破産をしても止まらず、免責もされない
- 原資が年金・児童手当等で特定できる場合は、差押禁止債権の範囲変更の申立て(民事執行法第153条)を検討する余地がある
差押えの通知を受け取った段階では、時間が限られています。まず請求債権目録と差押債権目録、債務名義の種類を確認し、相手が一般の債権者か税金かを見分けたうえで、取立てが始まる前に相談先を決めることが優先されます。どの手続きが使えるかは、個々の収入や財産の状況によって変わるため、具体的な判断は弁護士にご確認ください。
出典
いずれも2026年9月27日確認。
- 民事執行法(昭和54年法律第4号)第131条、第145条、第152条、第153条、第155条、第156条、第207条/e-Gov法令検索
- 民事執行法施行令(昭和55年政令第230号)第1条、第2条/e-Gov法令検索
- 国税徴収法(昭和34年法律第147号)第62条、第67条、第76条、第151条、第151条の2/e-Gov法令検索
- 国税徴収法施行令(昭和34年政令第329号)第34条/e-Gov法令検索
- 破産法(平成16年法律第75号)第42条、第43条/e-Gov法令検索
- 民事再生法(平成11年法律第225号)第39条/e-Gov法令検索
- 国民年金法(昭和34年法律第141号)第24条/e-Gov法令検索
- 児童手当法(昭和46年法律第73号)第15条/e-Gov法令検索
- 生活保護法(昭和25年法律第144号)第58条/e-Gov法令検索
- 国税庁「国税徴収法基本通達 第76条関係 給与の差押禁止」
- 裁判所「債権執行(債務名義に基づく差押え)」
- 最高裁判所平成10年2月10日判決(振込後の預金債権と差押禁止債権の属性)
- 広島高等裁判所松江支部平成25年11月27日判決(児童手当が振り込まれた預金の差押え)
- 東京地方裁判所平成15年5月28日判決(年金を原資とする預貯金の差押え)
- 消費者庁「消費者ホットライン188」/日本司法支援センター(法テラス)/日本貸金業協会/警察庁「警察相談専用電話#9110」/金融庁「登録貸金業者情報検索サービス」
本記事は一般的な制度の説明であり、個別の事案についての法律判断を示すものではありません。具体的な対応は弁護士にご相談ください。税金・保険料の猶予や減免の運用は、お住まいの自治体によって異なります。
執筆:サポート24編集部(担当:原田 由子)