結論から整理します。在籍確認の電話で話される内容は、ほとんどの場合「◯◯さんはいらっしゃいますか」の一言です。会社名は担当者の個人名で名乗られることが多く、用件は告げられません。つまり、電話を受けた同僚には「誰かから電話があった」以上の情報が伝わりません。「言い訳」を用意しなければならない場面は、想像されているより限られています。一方で、電話そのものを避けられる可能性もあります。この記事では、実際に何が話されるのか、どこまで伝わるのか、そして何を確認しておけばよいのかを、条文と実務の両面から整理します。
なお本記事は、虚偽の申告を勧めるものではありません。申告内容と事実が食い違うと、審査そのものが成り立たなくなります。理由は後半で説明します。
「在籍確認」は法令用語ではない
前提として押さえておきたい点があります。貸金業法にも施行規則にも、「在籍確認」という語は出てきません。業界の実務のなかで使われてきた呼び名です。
法律が貸し手に求めているのは、返済能力の調査です。貸金業法第13条第1項は次のように定めています。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
義務の対象は「調査」であって、方法は書かれていません。電話も、訪問も、書類も、条文には登場しません。
一方で、同条第2項は指定信用情報機関の信用情報を「使用しなければならない」と定め、第3項は一定額を超える場合に収入証明書の提出を受けなければならないとしています。手段を指定すべきところでは指定しているのです。そのうえで勤務先の確認方法については何も書いていない。これは書き漏らしではなく、方法を問わない設計だと読むのが自然です。
実際に何が話されるのか
電話が行われる場合、想定されているような会話にはなりません。
聞かれること
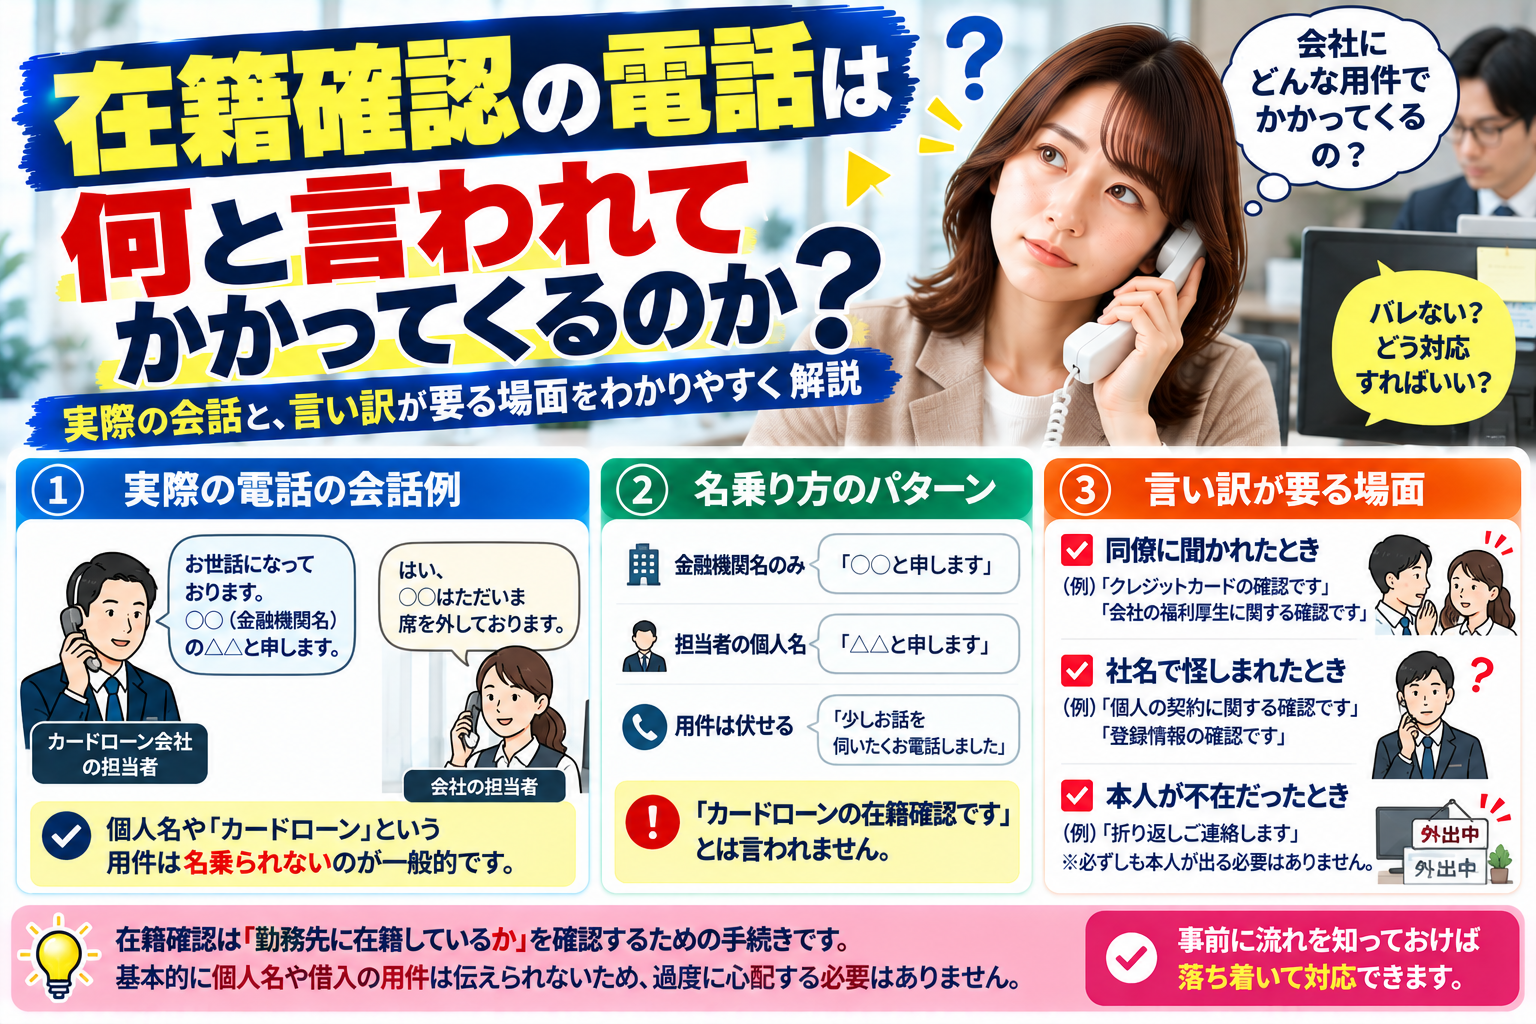
「◯◯さんはいらっしゃいますか」。これだけです。
在籍確認で確かめられるのは、申告された勤務先にその人が在籍しているという一点です。年収は分かりません。勤続年数も、役職も、評価も分かりません。電話口の相手は、たいてい本人のことをよく知らない人です。
本人が出る必要はない
「本日は不在です」「席を外しています」といった応答でも、在籍の確認としては成立します。その職場にその人が所属していることが確かめられれば、目的は達せられるからです。むしろ、本人が出ることを前提にしていない運用のほうが一般的です。
名乗り方
担当者の個人名で名乗られることが多くなっています。背景には、借入れの事実を本人以外に知らせないという原則があります。
貸金業法第21条第1項第5号は、取立てに関する規定として次を禁じています。
はり紙、立看板その他何らの方法をもつてするを問わず、債務者の借入れに関する事実その他債務者等の私生活に関する事実を債務者等以外の者に明らかにすること。
これは取立ての場面を対象とした条文ですが、借入れの事実を第三者に知らせないという考え方は、業務全体の前提として扱われています。
電話を受けた人に伝わる情報
整理すると、次のようになります。
| 項目 | 伝わるか |
|---|---|
| 本人がその職場にいるか | 伝わる(それが目的) |
| 電話をかけてきた会社の名前 | 個人名で名乗る運用が一般的 |
| 用件 | 告げられない |
| 借入れの金額や内容 | 伝わらない |
| 審査の結果 | 伝わらない |
つまり、電話を受けた同僚に残るのは「◯◯さん宛に外部から電話があった」という事実だけです。
それでも不安が残る職場はある
一般論として伝わる情報は少なくても、職場によって事情は違います。
- 外部からの電話自体が珍しい職場
- 代表番号で受ける担当が固定されていて、記録を残す運用がある職場
- 少人数で、電話の内容が自然に共有される職場
こうした環境では、「誰から何の電話だったのか」を聞かれる可能性があります。ここで考えるべきは、どう答えるかではなく、そもそも電話を避けられないかです。
「言い訳」を考える前に確認すること
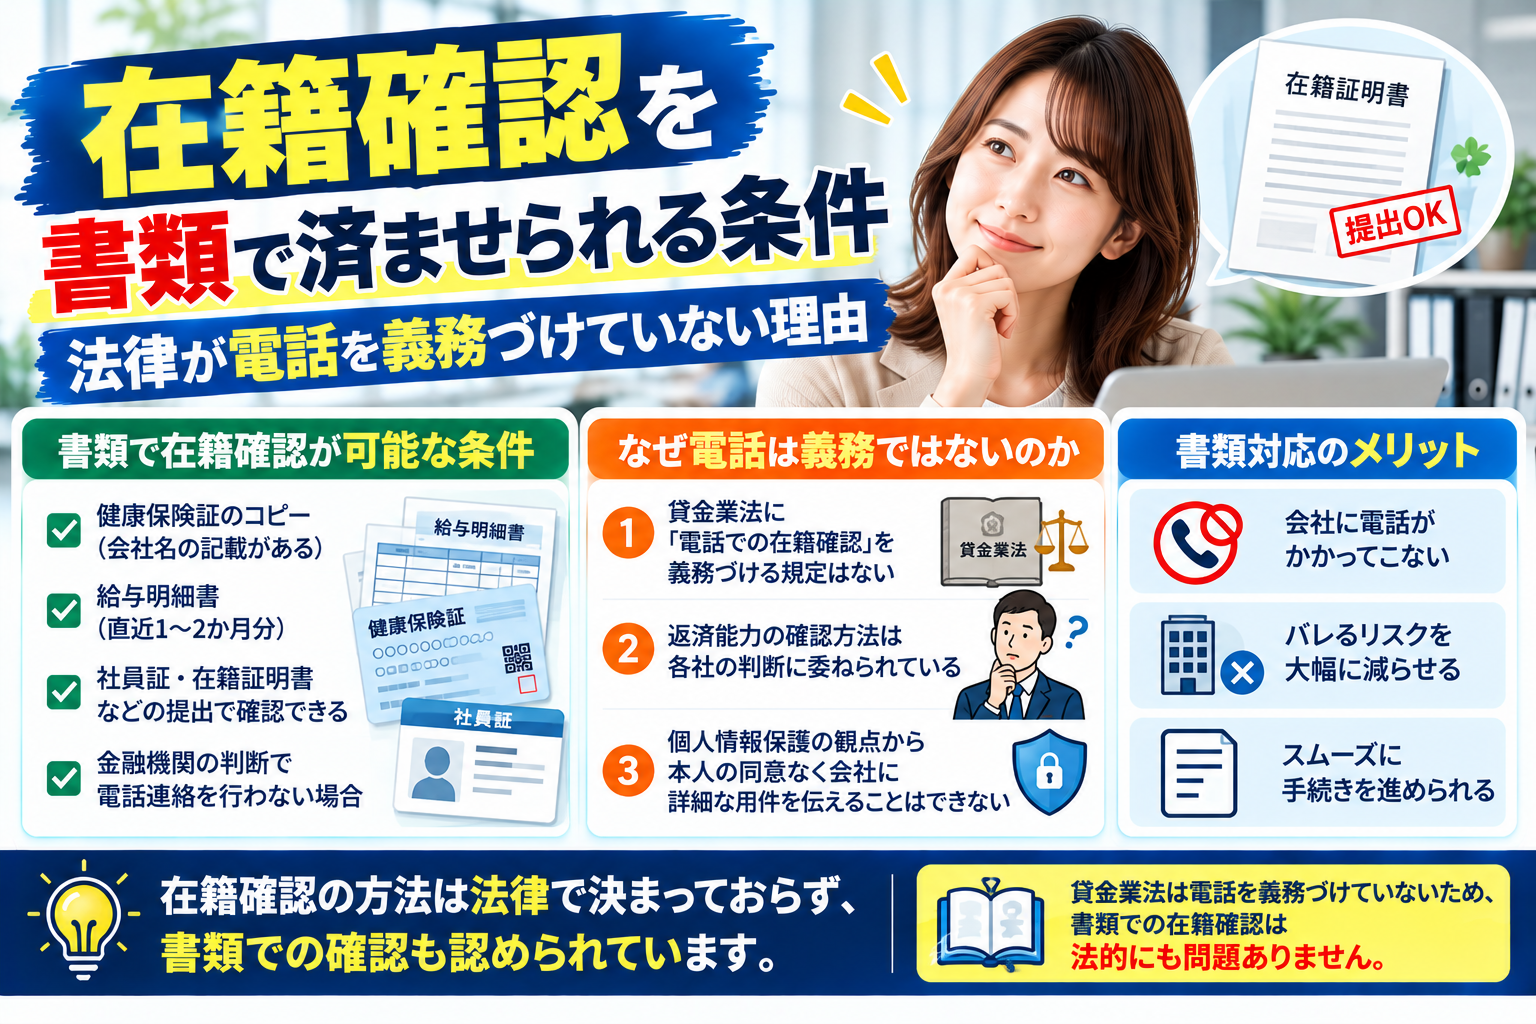
法律が電話を義務づけていない以上、書類による確認に置き換えられる場合があります。実際、書類での確認を前面に出す事業者が増えています。
申し込みの前に、次の3点を確認してください。
- 書類による在籍確認に対応しているか
- 対応している場合、どの書類が必要か
- 電話が行われる場合、実施される時間帯と名乗り方はどうなるか
問い合わせること自体が審査に不利に働くことはありません。むしろ、確認せずに申し込んで電話が来るほうが、対処の余地がなくなります。書類で済ませられる条件については、在籍確認を書類で済ませられる条件で詳しく扱っています。
虚偽の申告が成り立たない理由
「言い訳」の話と関連して、はっきり書いておきます。勤務先を偽って申告する、実際には勤めていない会社を書く、といった対応は成立しません。
理由は3つあります。
1. 調査の出発点が申告内容だから。 貸金業法第13条第1項の調査は、申込書に書かれた情報から始まります。その出発点が事実でなければ、そこから先の判断はすべて無意味になります。食い違いが見つかった時点で、審査は止まります。
2. 記録が残るから。 同条第4項は、調査に関する記録を作成し、保存しなければならないと定めています。どのように確認し、何が分かったのかは、貸し手の内部に残ります。
3. 書類の偽造は別の問題になるから。 在籍を証明する書類を作り変える行為は、審査の可否という次元の話ではありません。
不安があるなら、隠すのではなく、確認の方法そのものを相談してください。方法は交渉できますが、事実は変えられません。
電話がかかってくる時間帯
参考として、法令が時間帯を定めている場面を挙げておきます。
貸金業法第21条第1項第1号は、取立てにあたって「正当な理由がないのに、社会通念に照らし不適当と認められる時間帯として内閣府令で定める時間帯に、債務者等に電話をかけ」ることを禁じています。その時間帯は、貸金業法施行規則第19条第1項により午後9時から午前8時までと定められています。
これは取立ての規定であって、審査時の在籍確認を直接に規律するものではありません。ただし、常識的な時間帯に行われるという目安にはなります。実際の運用は会社によって異なるため、気になる場合は申し込み前に確認してください。
在籍確認より心配すべきこと
在籍確認を気にしている方の多くは、実は「在籍確認」ではなく「会社に知られること」を心配しています。であれば、経路を全部並べたほうが判断できます。
| 経路 | いつ起きるか | 対処の余地 |
|---|---|---|
| 在籍確認の電話 | 申込時 | 書類で代替できる場合がある |
| 郵送物 | 契約時・明細送付時 | Web明細を選べば発生しないことが多い |
| 信用情報機関の記録 | 申込時・契約中 | 勤務先は閲覧できない |
| 官報への掲載 | 自己破産・個人再生 | 掲載自体は避けられない |
| 給与の差押え | 判決等が確定したあと | 裁判所から勤務先に命令が届く。避けられない |
最後の1つだけ、性質が違います。給与の差押えは裁判所の手続きで、勤務先は書類を受け取る当事者になります。避ける方法はありません。何が届くのかは給与差押えは会社に何が届くのかに整理しました。
経路ごとの詳細は借金が会社にバレる6つの経路と、それぞれ防げるかどうかにまとめています。
借入れの前に、そもそも借りずに済む方法がないかも確認してください。条件に当てはまれば使える制度があります。お金が足りないときに使える公的制度7つで整理しています。
違法な業者に注意
「在籍確認なしで即日融資」「他社で断られた方も可能」といった広告には注意してください。
貸金業法第16条第2項第2号は、他の貸金業者の利用者または返済能力がない者を対象として勧誘する旨の表示・説明を禁じています。同項第3号は、借入れが容易であることを過度に強調する表示・説明を禁じています。こうした文言を出している時点で、登録を受けていないか、登録を受けていて違反しているかのどちらかです。
登録の有無は、金融庁の登録貸金業者情報検索サービスで確認できます。困ったときの窓口は次のとおりです。
- 消費者ホットライン:188(局番なし)
- 法テラス・サポートダイヤル:0570-078374
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051-051
- 警察相談専用電話:#9110
よくある質問
Q1. 在籍確認の電話で、会社名を名乗られますか。
担当者の個人名で名乗る運用が一般的です。背景には、借入れの事実を本人以外に明らかにしないという考え方があります。ただし運用は会社によって異なるため、気になる場合は申し込み前に確認してください。
Q2. 本人が電話に出られないときはどうなりますか。
本人が出る必要は必ずしもありません。「本日は不在です」といった応答でも、その職場に在籍していることは確認できます。
Q3. 電話を断ることはできますか。
確認の方法について相談することはできます。書類での確認に対応している会社であれば、その方法を案内してもらえる場合があります。ただし確認そのものを省いてほしいという要望は通りません。返済能力の調査は貸金業法第13条第1項が定める義務だからです。
Q4. 同僚に「何の電話だった」と聞かれたらどうすればよいですか。
電話の内容そのものからは、用件が分かりません。とはいえ、答え方に困る状況を避けたいのであれば、申し込み前に書類での確認が可能かを確認しておくことが確実です。虚偽の勤務先を申告することは、審査が成り立たなくなるため避けてください。
Q5. 派遣社員やアルバイトでも電話はありますか。
雇用形態によって扱いが変わるわけではありません。派遣社員の場合、確認先が派遣元になるか派遣先になるかは会社によって異なります。申込時にどちらを申告すべきか確認しておくと行き違いが防げます。
Q6. 電話は何時ごろにかかってきますか。
一般には日中の業務時間内です。貸金業法施行規則第19条第1項は、取立てに関して午後9時から午前8時までの時間帯の電話を原則として禁じており、これが時間帯の目安になります。実際の運用は会社によって異なります。
Q7. 審査に落ちた場合、その事実は会社に伝わりますか。
伝わりません。貸金業法第21条第1項第5号は借入れに関する事実を本人以外に明らかにすることを禁じており、信用情報機関の記録を閲覧できるのも加盟事業者に限られます。
まとめ
要点は3つです。
- 電話で話されるのは「◯◯さんはいらっしゃいますか」という一言です。用件は告げられず、担当者の個人名で名乗る運用が一般的です。電話を受けた同僚に残るのは、外部から電話があったという事実だけです。
- 法律は電話を義務づけていません。貸金業法第13条第1項が求めているのは返済能力の調査であって、方法は指定されていません。だから書類による確認に置き換えられる場合があります。申し込み前に確認してください。
- 勤務先を偽ることは成立しません。調査は申告内容から始まり、記録も残ります。変えられるのは確認の方法であって、事実ではありません。
不安の中心が「会社に知られること」であれば、心配の重心を借りる前ではなく借りたあとに置いたほうが現実的です。確実に知られるのは、給与の差押えのほうです。
本記事は一般的な情報の整理であり、特定の金融商品の利用を推奨するものではありません。法令や各社の運用は変更される場合があります。個別の判断については、各制度の窓口や専門家にご確認ください。
出典(2026年9月18日確認)
- 貸金業法(昭和58年法律第32号)第13条・第16条・第21条 / e-Gov法令検索
- 貸金業法施行規則(昭和58年大蔵省令第40号)第19条 / e-Gov法令検索
- 登録貸金業者情報検索サービス / 金融庁
執筆:サポート24編集部(担当:原田 由子)