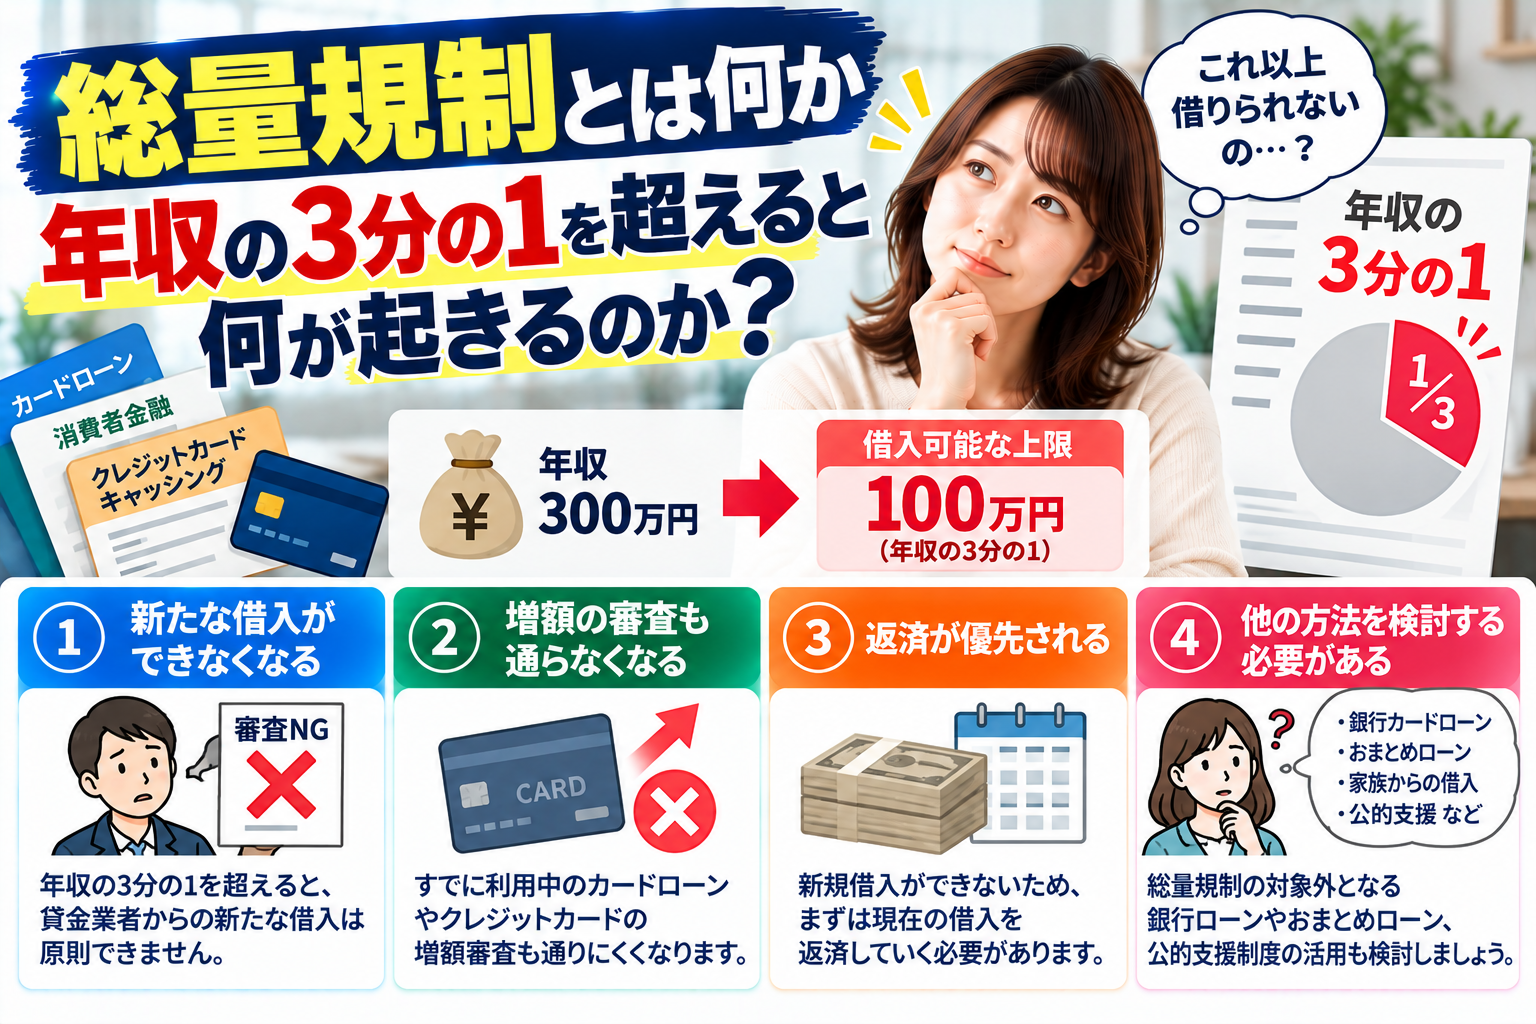
総量規制とは、貸金業者からの借入れの合計を、原則として年収の3分の1までに制限する貸金業法上の仕組みです。年収300万円の方であれば、貸金業者からの借入残高の合計は100万円が目安になります。ただしこの上限は「すべての借金」にかかるものではなく、銀行のローンや住宅ローン・自動車ローンなどは計算の対象外です。また、すでに3分の1を超えている場合でも、直ちに一括返済を求められる制度ではありません。この記事では、どの借入れが対象になり、上限に達すると実際に何が起きるのかを、条文と公的資料にもとづいて整理します。
総量規制とは何か|貸金業法が定める借入れの上限
条文上の位置づけ
総量規制は、貸金業法第13条の2(過剰貸付け等の禁止)に定められています。同条第1項は、貸金業者に対し「当該貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない」と定めています。
そして同条第2項が、「個人過剰貸付契約」を、個人顧客の借入残高の合計(個人顧客合算額)が「基準額」を超えることとなる契約と定義しています。この基準額こそが、条文の文言では「その年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額」、すなわち年収の3分の1です。
注意したいのは、この規制が「借りる人」ではなく「貸す側」に向けられたルールだという点です。義務を負うのは貸金業者であり、違反があれば行政処分の対象になります。借りた人が法令に違反するわけではありません。
「年収の3分の1」の数え方
基準額は、貸金業者からの借入残高の合計と比較されます。1社ごとに3分の1ではなく、貸金業者全体の合算です。
| 年収 | 貸金業者からの借入れの上限(目安) |
|---|---|
| 200万円 | 約66万円 |
| 300万円 | 100万円 |
| 400万円 | 約133万円 |
| 500万円 | 約166万円 |
| 600万円 | 200万円 |
この「上限」は、必ずそこまで借りられるという意味ではありません。総量規制はあくまで上限のラインであり、実際にいくらまで契約できるかは、各社の返済能力の調査によって決まります。年収の3分の1に届いていなくても、収入と支出の状況によって希望額に満たないことは珍しくありません。
いつから始まった仕組みか
総量規制は、多重債務問題への対応として行われた貸金業法の改正により導入され、2010年(平成22年)6月の完全施行で現在の形になりました。同じ改正で、出資法の上限金利が引き下げられ、いわゆるグレーゾーン金利が解消されています。
なお、上限金利は利息制限法第1条が定めており、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%を超える部分が無効とされます。総量規制(借りられる額の上限)と上限金利(利息の上限)は別の制度です。
総量規制の対象になる借入れ・ならない借入れ
対象になるもの
総量規制がかかるのは、貸金業者からの個人向けの貸付けです。具体的には、消費者金融のカードローン、信販会社のカードローン、クレジットカードのキャッシング枠などが該当します。
対象にならないもの
貸金業者ではない金融機関からの借入れは、貸金業法の対象外です。銀行、信用金庫、信用組合、労働金庫、農協などが該当します。銀行カードローンが「総量規制の対象外」と言われるのは、この理由によります。
ただし、対象外であることと、いくらでも借りられることはまったく別です。全国銀行協会は2017年3月16日に「銀行による消費者向け貸付けに係る申し合わせ」を公表し、広告表現と審査体制の強化に取り組むことを申し合わせました。その後の全銀協の取組み資料では、年収に対する借入状況の分析、年収を証明する書類の取得基準の見直し、審査の早さを過度に強調する広告表現の取りやめなどが進んだことが報告されています。銀行は法律上の総量規制を受けませんが、実務上は年収に対する借入額の比率を意識した審査が行われていると考えるほうが実態に近いといえます。
クレジットカードのショッピング枠は別の法律
同じクレジットカードでも、キャッシング枠は貸金業法の対象で総量規制がかかりますが、ショッピング枠は貸金業法ではなく割賦販売法の対象です。割賦販売法第30条の2は「包括支払可能見込額の調査」を定めており、カード会社は、住宅などの資産を手放さず、生活維持費を使わずに1年間で支払いに充てられると見込まれる額を調査したうえで、利用枠を設定することになっています。
つまり、ショッピング枠は「年収の3分の1」という基準ではなく、年収から生活維持費などを差し引いた支払余力にもとづいて設定されます。カードのキャッシング枠とショッピング枠が別々に管理されているのは、根拠となる法律が違うためです。
| 借入れ・利用の種類 | 総量規制の適用 | 根拠 |
|---|---|---|
| 消費者金融のカードローン | 対象 | 貸金業法13条の2 |
| 信販・クレジット会社のカードローン | 対象 | 貸金業法13条の2 |
| クレジットカードのキャッシング枠 | 対象 | 貸金業法13条の2 |
| クレジットカードのショッピング枠 | 対象外 | 割賦販売法30条の2(支払可能見込額) |
| 銀行・信用金庫・労働金庫のカードローン | 対象外 | 貸金業者ではないため。ただし各行の自主的な取組みあり |
| 住宅ローン | 対象外(除外貸付け) | 貸金業法施行規則10条の21第1項1号 |
| 自動車ローン(所有権留保などがあるもの) | 対象外(除外貸付け) | 同3号 |
| 奨学金(日本学生支援機構) | 対象外 | 貸金業者の貸付けではないため |
| 生活福祉資金貸付制度などの公的貸付け | 対象外 | 同上 |
年収の3分の1を超えると実際に何が起きるのか
ここが、この制度でもっとも誤解されやすい部分です。結論から書くと、起きるのは「新しく借りられなくなること」であって、「今ある借金を一気に返さなければならなくなること」ではありません。
新規の借入れができなくなる
貸金業者は、契約を結ぼうとするたびに指定信用情報機関へ照会し、他社を含めた借入残高を確認します(貸金業法13条2項)。その結果、新たな契約によって残高の合計が年収の3分の1を超えることになる場合、その契約は締結できません。審査のどこかで断られる、という形で現れます。
一括返済を求められるわけではない
金融庁の貸金業法Q&Aは、すでに年収の3分の1を超えて借り入れている場合について、「貸金業者から新規の借入れができなくなるだけで、直ちに年収の3分の1までの返済が求められるわけではない」と説明しています。既存の契約は、契約どおりの返済を続けることになります。
「3分の1を超えたら一括で請求される」と思い込み、焦って条件の悪い借入れに手を出すほうが、結果として状況を悪くしがちです。
利用中のカードローンが止まる・枠が減ることはある
一方で、利用中のカードローン(極度方式基本契約)については、契約後も定期的な確認が行われます。貸金業法13条の3は、貸金業者に対し、内閣府令で定める期間ごとに指定信用情報機関の信用情報を使って調査することを義務づけており、貸金業法施行規則10条の25はこの期間を「三月以内」と定めています。直近1か月の貸付額が5万円を超え、かつ残高が10万円を超える場合などが対象で、残高が10万円以下のときや、すでに新規貸付けの停止措置がとられているときは調査が不要とされています。
そして、この調査で年収の3分の1を超えていると認められた契約(基準額超過極度方式基本契約)については、貸金業法13条の4により、貸金業者は「極度額の減額その他の……極度方式貸付けを抑制するために必要な措置」を講じなければなりません。
つまり、利用中のカードローンについては、次のようなことが起こり得ます。
- 借入枠(極度額)が引き下げられる
- 新たな借入れができなくなり、返済専用の状態になる
- 増額の申込みが通らなくなる
返済義務そのものが重くなるわけではありませんが、「いざというとき使える枠」として当てにしていた場合、実質的な影響は小さくありません。
増額・借換えの申込みが通らなくなる
極度額の増額も、新規契約と同じ扱いで調査が行われます(貸金業法13条5項)。すでに3分の1に近づいている状態では、増額の申込みは通りにくくなります。
「年収」に含まれる収入と、年収証明書が必要になる場合
含まれる収入・含まれない収入
基準額の計算に使う「年収」は、条文上「年間の給与及びこれに類する定期的な収入」とされています。日本貸金業協会の説明によれば、給与、年金、恩給、事業として行うものを除く不動産の賃貸収入、安定した事業所得などが該当します。一方で、宝くじの当選金のような一時的な収入は含まれません。
家族の収入も、原則としては本人の年収になりません。ここが、収入のない方や収入の少ない方が借入れの場面で行き詰まりやすい理由です(後述する配偶者貸付という例外があります)。
年収証明書が必要になる場合
貸金業法13条3項は、一定の場合に、源泉徴収票その他の収入や資力を明らかにする書面の提出を受けなければならないと定めています。日本貸金業協会の解説では、その基準は次の2つとされています。
- ある1社から50万円を超えて借り入れる場合(既存の残高を含む)
- 他社を含めた借入れの合計が100万円を超える場合
この金額に達しない場合でも、各社の判断で提出を求められることはあります。
| 年収を証明する書類として認められるもの | 補足 |
|---|---|
| 源泉徴収票 | 一般に発行される直近のもの |
| 支払調書 | 同上 |
| 給与の支払明細書 | 直近2か月分以上(住民税額の記載があれば1か月分+住民税額のわかるもの) |
| 確定申告書 | 直近のもの |
| 青色申告決算書 | 同上 |
| 収支内訳書 | 同上 |
| 納税通知書 | 同上 |
| 納税証明書 | 同上 |
| 所得証明書 | 同上 |
| 年金証書・年金通知書 | 同上 |
複数年の収入を合算して年収とする場合は、対象となる年の書類をすべて提出する必要があります。
除外貸付け|そもそも残高に算入されない契約
総量規制には、「そもそも年収の3分の1の計算に入れない契約」と、「3分の1を超えても契約できる場合」の2種類の枠があります。前者が除外貸付け、後者が例外貸付けです。両者は名前が似ていますが、扱いが違います。
除外貸付けは、貸金業法施行規則10条の21に定められています。残高そのものが計算に入らないため、住宅ローンを組んでいても、その残高はカードローンの上限に影響しません。
| 除外貸付けの類型 | 補足 |
|---|---|
| 不動産の建設・購入・改良の資金(借地権の取得資金を含む) | いわゆる住宅ローン、リフォームローン |
| 上記のつなぎ資金 | 住宅ローン実行までの間の貸付け |
| 自動車の購入資金で、所有権を貸金業者が取得するもの、または譲渡担保となっているもの | 所有権留保などが条件 |
| 高額療養費を支払うための資金 | 健康保険法などに定める高額療養費 |
| 有価証券を担保とする貸付け | 金融商品取引法2条1項の有価証券 |
| 不動産を担保とする貸付けで、返済能力を超えないと認められるもの | 本人や担保提供者の居宅・その土地・生計維持に不可欠なものを担保とする場合を除く |
| 売却予定の不動産の売却代金で返済される貸付けで、返済能力を超えないと認められるもの | ─ |
自動車ローンについては、条件に注意が必要です。除外されるのは、所有権が貸金業者側にとどまるなど、車そのものが担保になっている形のものです。同じ「車を買うためのお金」でも、使途が自由なカードローンで借りた場合は除外貸付けにあたりません。
例外貸付け|年収の3分の1を超えても契約できる場合
例外貸付けは、貸金業法施行規則10条の23に定められた、「個人顧客の利益の保護に支障を生ずることがない契約」です。残高には算入されますが、これに該当する契約であれば、結果として3分の1を超えることになっても締結できます。
| 例外貸付けの類型 | 主な要件 |
|---|---|
| 既存債務の借換え(おまとめ) | 1か月の負担が従前を上回らないこと、将来支払う返済金額の合計が従前を上回らないこと、従前にない物的担保を供させないこと、従前の保証人以外を保証人としないこと |
| 貸金業者からの借入れの借換え | 金利が従前の加重平均利率以下であること、残高が段階的に減少する見込みであることなど |
| 緊急に必要と認められる医療費の資金 | 本人または親族の緊急の医療費で、返済能力を超えないと認められること |
| 特定緊急貸付契約 | 合算額が10万円を超えないこと、返済期間が3か月を超えないこと |
| 配偶者と合算して年収の3分の1以内となる貸付け(配偶者貸付) | 配偶者の同意があること、婚姻関係を証明する書面と同意書が必要 |
| 個人事業者に対する貸付け | 事業の実態が確認されていること、事業計画・収支計画・資金計画に照らして返済能力を超えないと認められること(100万円以下の場合は簡素な書面での対応も可) |
| 新たに事業を営もうとする個人に対する貸付け | 事業計画等の確認により、確実に事業の用に供する資金と認められ、返済能力を超えないこと |
| 金融機関からの貸付けが行われるまでのつなぎ資金 | 正規貸付けが確実と認められること、返済期間が1か月を超えないこと |
おまとめ・借換えの位置づけ
借換えが例外として認められているのは、それによって負担が軽くなることが条件になっているからです。条文は「一月の負担が……上回らないこと」「将来支払う返済金額の合計額……が……上回らないこと」と定めており、返済総額が増えるまとめ方は、この例外に乗りません。
もっとも、例外に該当するかどうかと、その契約が自分にとって有利かどうかは別の問題です。毎月の返済額が下がっても返済期間が延びれば、支払う利息の総額は増えることがあります。
配偶者貸付
収入がない方でも、配偶者と合算した年収の3分の1の範囲内であれば契約できる場合があります。金融庁のQ&Aも、配偶者の同意を得て借入れができる場合があるとし、配偶者の年収を証明する書類や配偶者の同意書が必要になると説明しています。同意書が必要である以上、配偶者に知られずに利用することは想定されていない仕組みです。
なお、取扱いのある会社は多くありません。制度としてあることと、身近な会社で使えることは別だと考えておくほうが現実的です。
個人事業主の場合
個人事業主については、事業計画・収支計画・資金計画を提出し、返済能力があると認められる場合に、金額の枠にとらわれずに借入れができる余地があります。金融庁のQ&Aも同様の説明をしています。ただし、これは事業資金としての貸付けであり、生活費のための借入れとは扱いが異なります。
総量規制にかかったときに検討できる順番
上限に達して新たに借りられなくなったとき、次の借入先を探す前に確認しておきたいことがあります。順番を間違えると、選択肢が狭くなるからです。
1. まず公的な制度を確認する
一時的な生活費の不足や、失業・減収が理由であれば、貸付け以外の制度が使えることがあります。給付の制度、減免の制度、無利子または低利の貸付制度など、状況に応じて複数の入口があります。どの制度が自分に関係しそうかは、お金が足りないときに使える公的制度7つで状況別に整理していますので、借入先を増やす前に一度目を通しておくことをおすすめします。
公的制度は手続きに時間がかかる、要件が細かいといった難点はありますが、利息の負担がない、または小さいという点で、貸金業者からの借入れとは性格が異なります。
2. 返済を続けられるかを冷静に見る
毎月の返済額が収入に対して重くなっている場合、新しく借りて埋めるやり方は、次の月の負担をさらに増やします。総量規制にかかったという事実は、制度の側から見れば「これ以上は返済能力を超える」と判断されたということでもあります。
3. 返済の見通しが立たないなら、早い段階で相談する
返済を続けることが難しい状況であれば、債務整理という手続きがあります。任意整理、個人再生、自己破産があり、それぞれ効果も影響も違います。手続きを選ぶ前に知っておきたい費用・期間・信用情報への影響については、任意整理のデメリットは何か|費用・期間・信用情報への影響にまとめています。
なお、「手続きをすると会社に知られるのではないか」という不安から相談が遅れる例は少なくありません。何がきっかけで知られるのかは経路ごとに分かれており、防げるものと防ぎにくいものがあります。借金が会社にバレる6つの経路と、それぞれ防げるかどうかで整理していますので、不安の中身を具体的にしてから判断されるとよいでしょう。
個別の事情によって選ぶべき手続きは変わります。どの手続きが適しているかの判断は、弁護士などの専門家にご相談ください。
「総量規制は関係ありません」とうたう勧誘への注意
総量規制にかかった人を狙った勧誘があります。検索結果やSNS、ダイレクトメッセージなどで、他社の残高や収入を問わず融資できると持ちかけてくる形が典型です。
注意したい勧誘の特徴
- 他社の借入残高や収入にかかわらず融資できると断定する
- 審査を行わないという趣旨の説明をする
- 貸金業者の登録番号を示さない、または示された番号が実在しない
- 連絡先が携帯電話番号やメッセージアプリだけ
- 保証料、保険料、信用調査料などの名目で、融資の前に金銭を求める
- 家族や勤務先の連絡先を執拗に聞き出そうとする
貸金業を営むには、貸金業法にもとづく登録が必要です。登録のない業者からの借入れは、法外な利息や違法な取立てにつながるおそれがあります。
登録の確認方法
金融庁は「登録貸金業者情報検索サービス」(https://clearing.fsa.go.jp/kashikin/ )を公開しており、登録番号や商号から、実在する登録業者かどうかを確認できます。広告に記載された番号をそのまま入力して照合してください。番号が検索できない場合や、表示される所在地・電話番号が広告と一致しない場合は、契約に進まないことをおすすめします。
困ったときの相談窓口
- 消費者ホットライン 188(局番なし)/最寄りの消費生活センター等につながります
- 日本司法支援センター(法テラス)0570-078374/経済的に余裕のない方向けの無料法律相談などの制度があります
- 日本貸金業協会 貸金業相談・紛争解決センター 0570-051-051
- 警察相談専用電話 #9110/脅迫的な取立てなど、被害のおそれがある場合
違法な業者から借りてしまった場合でも、相談できる窓口があります。返済のために別の業者から借りる前に、上記の窓口に連絡してください。
よくある質問
Q1. 総量規制を超えて借りている状態ですが、違法になりますか。
借りた側が法令に違反することはありません。総量規制は貸金業者に課された規制であり、義務を負うのは貸す側です。ただし、新たな借入れは原則としてできなくなります。
Q2. すでに年収の3分の1を超えています。すぐに全額返さなければなりませんか。
金融庁の貸金業法Q&Aは、超過している場合でも「新規の借入れができなくなるだけで、直ちに年収の3分の1までの返済が求められるわけではない」と説明しています。既存の契約は契約どおりの返済を続けることになります。ただし、利用中のカードローンについては、枠の減額や新規貸付けの停止といった措置がとられることがあります。
Q3. 収入がない専業主婦(主夫)でも借りられますか。
配偶者の同意を得たうえで、配偶者と合算した年収の3分の1の範囲内であれば、配偶者貸付として契約できる場合があります。婚姻関係を証明する書面と配偶者の同意書が必要になるため、配偶者に知られずに利用することは想定されていません。なお、この商品を取り扱っている会社は多くありません。
Q4. 銀行のカードローンなら年収の3分の1を超えても借りられますか。
銀行は貸金業者ではないため、法律上の総量規制はかかりません。ただし、全国銀行協会の申し合わせ以降、各行は年収に対する借入状況を踏まえた審査や、年収を証明する書類の取得基準の見直しに取り組んでいます。規制の対象外であることと、審査に通ることは別に考える必要があります。
Q5. 住宅ローンや自動車ローンがあると、カードローンの枠は減りますか。
住宅ローンは除外貸付けにあたり、残高が年収の3分の1の計算に算入されません。自動車ローンも、所有権留保や譲渡担保が付いているものは除外貸付けです。ただし、これらの返済があること自体は、各社が返済能力を調べる際の判断材料になります。計算上は入らなくても、審査に影響しないという意味ではありません。
Q6. クレジットカードのショッピングは総量規制の対象ですか。
対象外です。ショッピング枠は割賦販売法にもとづく「支払可能見込額」の調査によって設定されます。一方、同じカードでもキャッシング枠は貸金業法の対象であり、年収の3分の1の計算に含まれます。
Q7. おまとめローンは総量規制を超えても利用できますか。
借換えは例外貸付けとして定められており、1か月の負担と将来支払う返済金額の合計がいずれも従前を上回らないことなどの要件を満たす場合には、結果として3分の1を超えても契約できる余地があります。ただし、要件を満たすかどうかは各社の判断であり、また毎月の負担が下がっても返済期間が延びれば利息の総額は増えることがあります。
Q8. 総量規制にかかっているかどうかを、自分で確認する方法はありますか。
指定信用情報機関に開示請求をすると、自分の借入残高や契約内容を確認できます。貸金業法上の指定信用情報機関は、株式会社日本信用情報機構(JICC)と株式会社シー・アイ・シー(CIC)の2機関です。銀行からの借入れについては、全国銀行個人信用情報センター(KSC)が情報を保有しています。
Q9. 収入が減って年収の3分の1を超えてしまいました。何か手続きが必要ですか。
利用者の側から届け出る手続きはありません。貸金業者は原則として3か月以内ごとに信用情報を確認することとされており(貸金業法13条の3、同施行規則10条の25)、その調査のなかで判明します。年収の3分の1を超えていると認められた場合、貸金業者は極度額の減額など、貸付けを抑制するための措置をとることになります(貸金業法13条の4)。
まとめ
総量規制は、貸金業者からの借入れを年収の3分の1までに制限する仕組みで、義務を負うのは貸す側です。対象になるのは消費者金融や信販会社のカードローン、クレジットカードのキャッシング枠で、銀行のローンやショッピング枠は対象外です。住宅ローンや所有権留保付きの自動車ローンは除外貸付けとして残高に算入されず、借換えや配偶者貸付、個人事業者向けの貸付けなどは例外貸付けとして、3分の1を超えても契約できる余地があります。
上限に達したときに起きるのは、新たに借りられなくなることであり、既存の借金の一括返済を求められることではありません。ただし、利用中のカードローンについては、定期的な調査を経て枠の減額や新規貸付けの停止といった措置がとられることがあります。
上限に達したという事実は、制度の側から「これ以上の借入れは返済能力を超える」と判断されたということでもあります。次の借入先を探す前に、まず公的な制度で使えるものがないかを確認し、返済の見通しが立たないのであれば、早い段階で専門家や公的な窓口に相談することをおすすめします。総量規制にかかわらず融資できると持ちかけてくる業者には応じず、金融庁の登録貸金業者情報検索サービスで登録の有無を確認してください。
出典(確認日:2026年9月29日)
- 貸金業法(昭和五十八年法律第三十二号)第13条、第13条の2、第13条の3、第13条の4/e-Gov法令検索 https://laws.e-gov.go.jp/
- 貸金業法施行規則(昭和五十八年大蔵省令第四十号)第10条の21、第10条の23、第10条の24、第10条の25/e-Gov法令検索 https://laws.e-gov.go.jp/
- 利息制限法(昭和二十九年法律第百号)第1条/e-Gov法令検索 https://laws.e-gov.go.jp/
- 割賦販売法(昭和三十六年法律第百五十九号)第30条の2/e-Gov法令検索 https://laws.e-gov.go.jp/
- 金融庁「貸金業法Q&A」 https://www.fsa.go.jp/policy/kashikin/qa.html
- 金融庁「登録貸金業者情報検索サービス」 https://clearing.fsa.go.jp/kashikin/
- 日本貸金業協会「お借入れは年収の3分の1まで(総量規制について)」 https://www.j-fsa.or.jp/association/money_lending/law/annual_income.php
- 日本貸金業協会「年収を証明する書類とは」 https://www.j-fsa.or.jp/association/money_lending/law/proof.php
- 日本貸金業協会「指定信用情報機関について」 https://www.j-fsa.or.jp/association/money_lending/law/designated_credit.php
- 全国銀行協会「銀行による消費者向け貸付けに係る申し合わせについて」(2017年3月16日) https://www.zenginkyo.or.jp/news/2017/n7671/
- 全国銀行協会「銀行カードローンに関する全銀協の取組みについて」(平成29年6月) https://www.zenginkyo.or.jp/fileadmin/res/news/news290612.pdf
制度の運用や取扱いは、金融機関・貸金業者ごとに異なります。また、公的な支援制度のなかには、お住まいの自治体によって要件や金額が異なるものがあります。実際のご利用にあたっては、各社および窓口にご確認ください。本記事は一般的な情報を整理したものであり、個別の事案についての法的助言ではありません。
執筆:サポート24編集部(担当:原田 由子)